


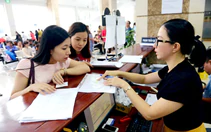
Quy định hiện nay cũng chưa có cơ chế giảm mức phạt cho trường hợp doanh nghiệp đã bỏ địa chỉ kinh doanh quay lại khắc phục để đóng mã số thuế - Ảnh minh họa: N.P
Tại dự thảo Nghị quyết của Chính phủ ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế, đáp ứng yêu cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu đang được đưa ra lấy ý kiến, Bộ Tài chính cho rằng chi phí tuân thủ của doanh nghiệp hiện nay quá nặng.
Cho doanh nghiệp được giải thể "nhẹ nhàng" hơn
Ví dụ minh họa của một doanh nghiệp đã bỏ địa chỉ 10 năm không phát sinh hoạt động, Bộ Tài chính cho biết để hoàn thành thủ tục giải thể theo quy định hiện nay thì doanh nghiệp phải nộp bổ sung tối thiểu 40 tờ khai thuế GTGT quý, 10 bộ báo cáo quyết toán thuế thu nhập doanh nghiệp (tất cả chỉ tiêu bằng 0).
Đồng thời phải nộp tổng số tiền khoảng 55 triệu đồng, bao gồm: 23 triệu đồng tiền phạt nộp chậm hồ sơ khai thuế, 20 triệu đồng lệ phí môn bài (2 triệu/năm x 10 năm), 12 triệu đồng tiền chậm nộp môn bài (0,03%/ngày).
Quy định hiện nay cũng chưa có cơ chế giảm mức phạt cho trường hợp doanh nghiệp đã bỏ địa chỉ kinh doanh quay lại khắc phục để đóng mã số thuế.
Do vậy Bộ Tài chính đã đề xuất cho doanh nghiệp đã ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc đã được cơ quan thuế xác định không hoạt động tại địa chỉ đã đăng ký từ đủ 10 năm trở lên, không có nợ thuế và không thuộc diện thanh tra, điều tra, truy tố, xét xử thì được xem xét chấm dứt hiệu lực mã số thuế.
Cơ quan thuế sẽ công khai thông tin dự kiến chấm dứt trên trang Thông tin điện tử trong thời hạn 30 ngày, nếu không có phản đối hoặc đề nghị khôi phục, cơ quan thuế sẽ chấm dứt mã số thuế và chuyển cơ quan đăng ký kinh doanh xử lý.
Tháo gỡ điểm nghẽn kê khai, phạt để "làm sạch" mã số thuế nhanh hơn
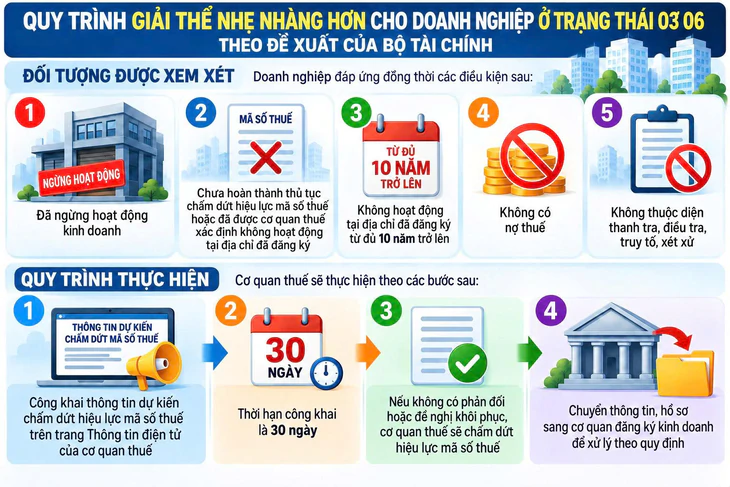
Quy trình giải thể đơn giản hơn cho doanh nghiệp đã bỏ địa chỉ kinh doanh 10 năm theo đề xuất của Bộ Tài Chính - Đồ họa: ÁNH HỒNG - AI
Theo thống kê của Bộ Tài chính, tổng số người nộp thuế ở trạng thái 03 (ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế) và trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký) đến nay là 2.518.440 trường hợp, trong đó 643.383 người nộp thuế ở trạng thái 03 và 1.875.057 người nộp thuế ở trạng thái 06.
Đáng chú ý, có đến 529.041 người nộp thuế đã không hoạt động từ 2015 trở về trước (trên 10 năm), chiếm tỉ trọng 21%.
Diễn đàn Toàn cầu (GF) nhận định tình trạng các pháp nhân không hoạt động nhưng vẫn tồn tại trên hệ thống đăng ký doanh nghiệp tại Việt Nam tiềm ẩn rủi ro đối với tính chính xác, cập nhật và khả năng tiếp cận thông tin.
Các pháp nhân tạm ngừng kinh doanh, bị yêu cầu tạm ngừng hoạt động hoặc bị thu hồi giấy chứng nhận đăng ký doanh nghiệp vẫn có thể duy trì tư cách pháp nhân và tiếp tục tồn tại hoặc phát sinh thay đổi về quyền sở hữu trong khi các thay đổi này không được báo cáo hoặc không được cơ quan nhà nước phát hiện.
Đặc biệt, trường hợp pháp nhân không có mặt hoặc không thể liên hệ tại địa chỉ đã đăng ký có thể gây khó khăn trong việc tiếp cận, kiểm chứng thông tin về quyền sở hữu và hồ sơ kế toán.
GF khuyến nghị Việt Nam hoàn thiện cơ chế theo dõi, giám sát và xử lý pháp nhân không hoạt động, bảo đảm thông tin nhận dạng, quyền sở hữu và hồ sơ kế toán được cập nhật, lưu giữ và sẵn có ít nhất 5 năm sau khi pháp nhân chấm dứt tồn tại.
GF cũng lưu ý cần có cơ chế theo dõi số lượng pháp nhân không hoạt động, thời gian duy trì từng trạng thái, số trường hợp đã khắc phục và trở lại hoạt động, qua đó phân biệt tình trạng không hoạt động tạm thời với tình trạng không hoạt động kéo dài.
Đối với pháp nhân không tuân thủ nghĩa vụ thuế hoặc không thể liên hệ tại địa chỉ đã đăng ký trong thời gian kéo dài, GF đề xuất có thể cân nhắc áp dụng thủ tục xóa tên khỏi sổ đăng ký doanh nghiệp hoặc giải thể, đồng thời xử lý các nghĩa vụ thuế, tiền phạt và tiền chậm nộp còn tồn đọng theo quy định của pháp luật.
Báo cáo hỗ trợ kỹ thuật của GF cũng đề cập khả năng thiết lập ngưỡng thời gian để xử lý đối với các pháp nhân không tuân thủ nghĩa vụ thuế hoặc không thể liên hệ tại địa chỉ đăng ký trong thời gian kéo dài, cũng như nghiên cứu cơ chế chuyển tiếp để xử lý các pháp nhân đã ở trạng thái không hoạt động trong thời gian dài.
Để sớm giải quyết được triệt để các khuyến nghị của Ban thư ký Diễn đàn toàn cầu liên quan đến người nộp thuế ở trạng thái 03, 06 nhằm phục vụ việc đánh giá chuyên sâu dự kiến vào quý 2-2028, theo Bộ Tài Chính cần xây dựng cơ chế đặc thù tháo gỡ điểm nghẽn nghĩa vụ kê khai, tiền phạt là giải pháp then chốt để phục vụ kỳ đánh giá chuyên sâu quý 2-2028 của Diễn đàn Toàn cầu và xem xét đưa Việt Nam ra khỏi danh sách giám sát.
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận