




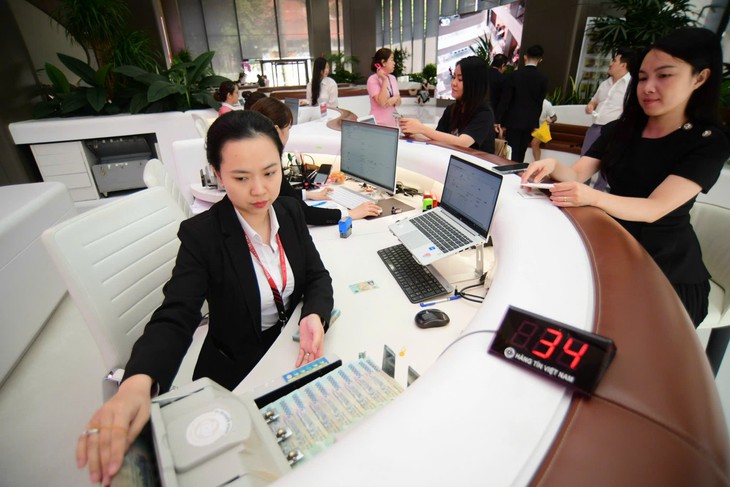
Giao dịch tại một ngân hàng thương mại - Ảnh: QUANG ĐỊNH
Dữ liệu WiData cung cấp cho Tuổi Trẻ cho thấy cơ cấu nguồn vốn của hệ thống đang có sự dịch chuyển đáng chú ý ở 28 ngân hàng đã niêm yết. Tiền gửi khách hàng, vốn được xem là nền tảng huy động quan trọng của các ngân hàng thương mại, đang giảm dần về tỉ trọng trong tổng nguồn vốn.
Tiền gửi khách hàng nhiều lên nhưng tỉ trọng lại 'mỏng' dần
Cụ thể, cuối quý 1-2022, tiền gửi khách hàng chiếm khoảng 68,2% tổng cơ cấu nguồn vốn. Đến cuối quý 3-2026, con số này chỉ còn 60,4%, tương đương mức giảm gần 6,8 điểm phần trăm.
Nhưng cần lưu ý đây không phải là sự sụt giảm về quy mô tuyệt đối.
Bởi tổng tiền gửi khách hàng tại 28 ngân hàng đã tăng từ mức 7,89 triệu tỉ đồng lên hơn 14,38 triệu tỉ đồng vào cùng dải thời gian nêu trên.
Song trong cùng giai đoạn, tổng nguồn vốn của nhóm ngân hàng này tăng từ khoảng 14,89 triệu tỉ đồng lên gần 23,79 triệu tỉ đồng.
Dữ liệu: Báo cáo tài chính của 28 ngân hàng niêm yết/WiData
Như vậy, dù lượng tiền gửi khách hàng tiếp tục tăng, tốc độ tăng vẫn thấp hơn đáng kể so với mức mở rộng bảng cân đối kế toán của các ngân hàng.
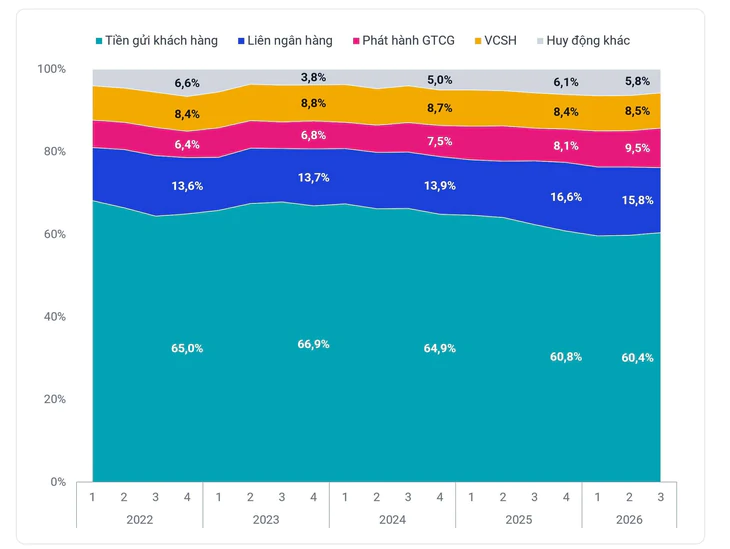
Cơ cấu nguồn vốn ngân hàng - Dữ liệu: Báo cáo tài chính của 28 ngân hàng niêm yết/WiData
Trao đổi với Tuổi Trẻ, lãnh đạo một ngân hàng cho biết áp lực vốn tăng cao, hầu hết các ngân hàng đang phải đa dạng hóa nguồn huy động, thay vì chủ yếu dựa vào tiền gửi từ khách hàng như trước.
Theo đó, so với tiền gửi khách hàng, đặc biệt là tiền gửi không kỳ hạn có lãi suất thấp, các loại giấy tờ có giá thường phải đưa ra mức lợi suất cạnh tranh để thu hút nhà đầu tư.
Trước áp lực về thanh khoản, chi phí phát hành mới hoặc tái huy động qua các công cụ này có thể gia tăng, từ đó gây sức ép lên biên lãi ròng (NIM).
Giấy tờ có giá lên mức cao nhất từ năm 2022
Giấy tờ có giá do ngân hàng phát hành gồm chứng chỉ tiền gửi, trái phiếu và các công cụ huy động vốn khác.
Tỉ trọng tiền gửi khách hàng thu hẹp, một phần do phát hành giấy tờ có giá đang dần trở thành một cấu phần "bề thế".
Cuối năm 2022, giấy tờ có giá do các ngân hàng phát hành chiếm khoảng 6,4% tổng nguồn vốn. Đến cuối quý 3-2026, tỉ trọng này đã tăng lên 9,5%, mức cao nhất trong chuỗi dữ liệu từ quý 1-2022.
Dữ liệu: Báo cáo tài chính của 28 ngân hàng niêm yết/WiData
Xét về giá trị, số dư giấy tờ có giá đã tăng từ gần 833.000 tỉ đồng cuối năm 2022 lên hơn 2,26 triệu tỉ đồng vào cuối tháng 9-2026, tương đương mức tăng khoảng 2,7 lần.
Riêng so với cuối năm 2025, số dư giấy tờ có giá đã tăng thêm gần 535.700 tỉ đồng, tương đương khoảng 31%, trong khi tổng nguồn vốn của các ngân hàng tăng khoảng 11,2%.
Ngân hàng tăng vay mượn lẫn nhau, áp lực chi phí vốn tăng
Cùng với giấy tờ có giá, nguồn vốn huy động từ các tổ chức tín dụng khác cũng gia tăng vai trò trong cơ cấu nguồn vốn ngân hàng.
Cuối năm 2022, nguồn vốn liên ngân hàng chiếm khoảng 13,6% tổng nguồn vốn của 28 ngân hàng khảo sát. Tỉ trọng này duy trì quanh mức 13,5 - 13,9% vào cuối các năm 2023 và 2024, trước khi tăng mạnh lên 16,6% cuối năm 2025.
Đến cuối quý 3-2026, tỉ trọng vốn liên ngân hàng giảm nhẹ về 15,8%, nhưng vẫn cao hơn đáng kể so với giai đoạn trước.
Dữ liệu: Báo cáo tài chính của 28 ngân hàng niêm yết/WiData
Nếu cộng gộp hai nguồn vốn từ phát hành giấy tờ có giá và thị trường liên ngân hàng, các ngân hàng đang huy động hơn 6 triệu tỉ đồng, tương đương khoảng 25,3% tổng nguồn vốn tại thời điểm cuối quý 3-2026. Trong khi đó, cuối năm 2022, hai cấu phần này mới chiếm khoảng 20% tổng nguồn vốn.
Sự dịch chuyển cơ cấu huy động vốn mang đến cho các ngân hàng thêm lựa chọn trong việc đáp ứng nhu cầu vốn, nhưng đồng thời cũng làm gia tăng mức độ nhạy cảm với biến động lãi suất thị trường.
Về nguyên tắc, lãi suất huy động trên thị trường liên ngân hàng thường phản ứng nhanh với thay đổi cung - cầu thanh khoản. Có thời điểm lãi suất qua đêm liên ngân hàng vọt lên mức 20%.
Trong khi đó, lãi suất phát hành mới hoặc tái huy động qua giấy tờ có giá cũng chịu tác động từ diễn biến lãi suất thị trường, kỳ hạn và nhu cầu vốn của từng ngân hàng.
Khi mặt bằng lãi suất tăng, những ngân hàng phụ thuộc nhiều vào các nguồn vốn này có thể phải đối mặt với áp lực chi phí huy động lớn hơn, nhất là khi các khoản vay liên ngân hàng đến hạn hoặc giấy tờ có giá cần được tái cấp vốn.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận