


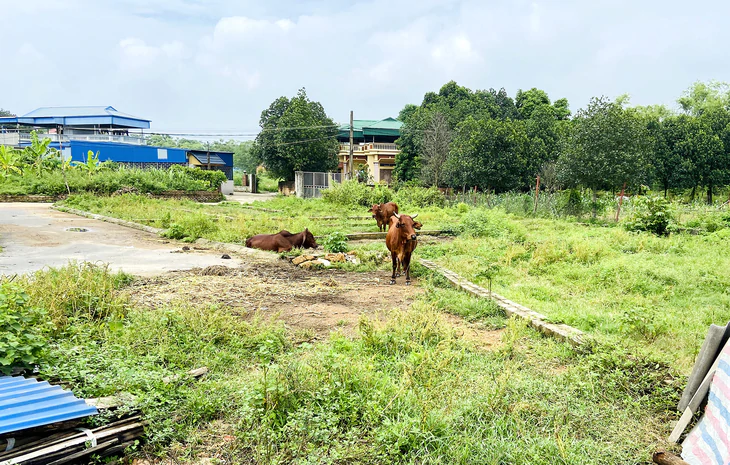
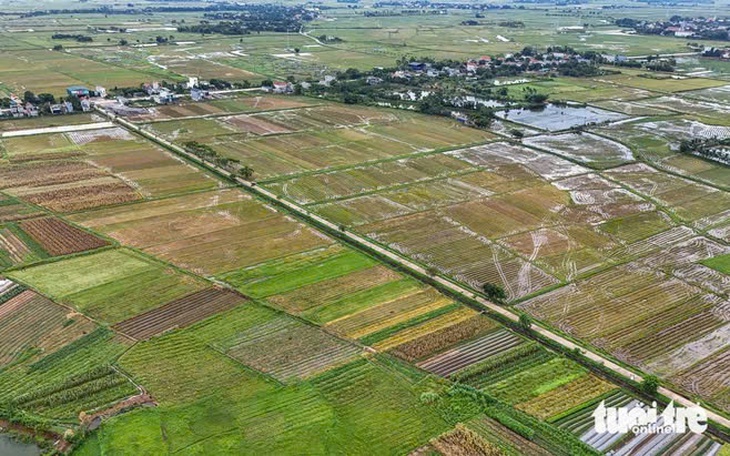
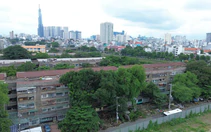
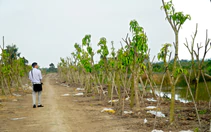
Phân lô, bán nền rồi để đất hoang hóa, lãng phí ở huyện Thạch Thất (cũ), Hà Nội - Ảnh tư liệu: QUANG THẾ
Bộ Tài chính vừa trình Quốc hội dự án luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân.
Đáng chú ý trong dự luật này là việc bổ sung quy định về thuế suất đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng sẽ áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.
GS.TS Đặng Hùng Võ, nguyên Thứ trưởng Bộ Tài nguyên và Môi trường (nay là Bộ Nông nghiệp và Môi trường) gửi đến Tuổi Trẻ bài viết góp ý thêm xung quanh vấn đề này.
Theo GS.TS Đặng Hùng Võ, có hai nội dung cần đặt ra: Thế nào là đất phi nông nghiệp không đưa vào sử dụng và tỉ suất thuế bao nhiêu là hợp lý?
Thế nào là "đất không được đưa vào sử dụng"?
Nhiều ý kiến cho rằng chỉ đánh thuế vào đất phi nông nghiệp không đưa vào sử dụng, tức là không đánh thuế vào đất đai đã được đầu tư công trình trên đó, với lý luận rằng việc đầu tư xây dựng tài sản gắn liền đã được xem là sử dụng đất.
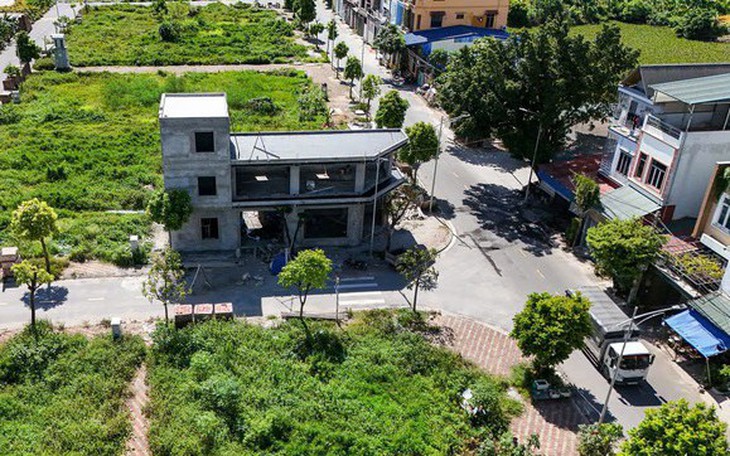
Ngược lại, tôi cho rằng đất đai có tài sản gắn liền chưa được sử dụng cũng được coi là đất đai chưa được sử dụng. Trong trường hợp này, chỉ đánh thuế theo giá trị quyền sử dụng đất đai, không đánh thuế theo giá trị tài sản gắn liền.
Sự thực, chúng ta phải có cách quan niệm sao cho đúng nghĩa chân thực của thuật ngữ "sử dụng đất".
Việc đầu tư phát triển đất là hành vi đầu tư, không phải là hành vi sử dụng đất. Đất đai chưa đầu tư tài sản trên đất và đất đai đã đầu tư tài sản trên đất đều là chưa sử dụng đất cuối cùng. Đây là cách tiếp cận đúng bản chất nhất.
Trên thực tế, đô thị ở Việt Nam rất nhiều các khu biệt thự, nhà phố xây thô rồi bị bỏ hoang trong nhiều thập kỷ.
Hoặc ở rất nhiều đô thị, nhiều bất động sản đã có chủ nhưng không được sử dụng vì mục đích chính là mua bất động sản để cất trữ tiền, chờ tăng giá rồi bán. Về bản chất, đây là hành vi găm giữ tiền vào bất động sản, kìm hãm dòng tiền đầu tư vào sản xuất, kinh doanh hàng hóa và cũng lãng phí nguồn lực đất đai.
Tất yếu, Nhà nước phải có chính sách thuế hợp lý để ngăn chặn, đồng thời tác động tích cực đến sự phát triển kinh tế.
Mức thuế nào đối với đất đai, bất động sản không được đưa vào sử dụng?
Chúng ta có thể thấy rằng trong thời gian qua, giá đất đai và bất động sản đã tăng rất mạnh. Vào năm 2014, giá nhà ở xã hội và nhà ở thương mại giá rẻ là 11 triệu đồng/m². Đến năm 2024, giá nhà ở xã hội đã tăng lên 33 triệu đồng/m².
Như vậy, giá nhà ở xã hội đã tăng 200% trong vòng 10 năm.
Theo tài chính học, người ta tính cả trượt giá đồng tiền theo công thức lãi kép (Compound Annual Growth Rate - CAGR):
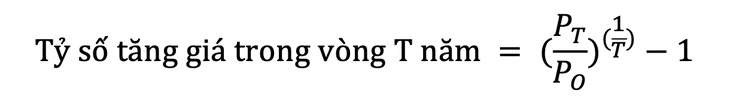
Trong đó:
PT là giá tại năm thứ T,
PO là giá trong năm đầu tiên.
Trong trường hợp đang xem xét, T = 10, PT = 33, PO = 11, kết quả tỉ số tăng giá nhà ở xã hội trong vòng 10 năm (2014 - 2024) là 11,6%.
Vậy câu hỏi đặt ra là: tỉ số tăng giá là 11,6% thì tỉ suất thuế bao nhiêu là phù hợp?
Tất nhiên, tỉ suất thuế là 0,2% theo dự tính là chưa phù hợp. Khi đó, mọi người vẫn tiếp tục cất tiền vào bất động sản. Giải pháp thuế suất 0,2% chưa thể là giải pháp tích cực.
Tình trạng này không thay đổi, vì số lãi vẫn nhiều hơn rất nhiều so với số tiền bị hụt đi do phải nộp thuế.
Theo kinh nghiệm của các nước Đông Á về việc đánh thuế đối với đất đai, bất động sản không đưa vào sử dụng, người ta thường bắt đầu từ mức 1,5 - 3% giá trị thị trường trong năm đầu tiên.
Sau hai năm, nếu tình trạng bỏ hoang đất đai, bất động sản vẫn tiếp diễn, tỉ suất thuế sẽ tăng lên 3 - 5%.
Sau 2 năm nữa, tình trạng đó vẫn không thay đổi, tỉ suất thuế sẽ tăng lên 7 - 10%. Giải pháp cuối cùng là Nhà nước quyết định thu hồi đất.
Tình trạng giữ tiền trong đất đai, bất động sản để giữ giá trị đồng tiền của mình, cao hơn là hy vọng tăng giá trị đồng tiền, cao hơn nữa là kỳ vọng lợi nhuận rất lớn từ đầu cơ trong kinh doanh đất đai, bất động sản, đang xảy ra nhiều nơi.
Tình trạng này gây hệ lụy: một là "tiền bị chôn vùi trong đất", không tạo được dòng vốn chảy vào đầu tư phát triển kinh tế quốc gia; hai là đất đai không được đưa vào sử dụng, gây lãng phí nguồn lực tự nhiên.
Đánh thuế cao vào đất đai, bất động sản không được sử dụng là giải pháp duy nhất. Bên cạnh đó, để giải pháp thuế có hiệu lực, hạ tầng quản lý cần được nâng cấp theo hướng chuyển đổi số và quản trị bằng công nghệ thông minh.
Vào năm 2022, Ban Chấp hành Trung ương Đảng khóa XIII đã ban hành Nghị quyết số 18 ngày 16-6-2022 về "tiếp tục đổi mới, hoàn thiện thể chế, chính sách, nâng cao hiệu lực, hiệu quả quản lý và sử dụng đất, tạo động lực đưa nước ta trở thành nước phát triển có thu nhập cao", trong đó có chủ trương đánh thuế cao vào đất đai, bất động sản không đưa vào sử dụng.
Vào năm 2026, Ban Chấp hành Trung ương Đảng khóa XIV đã ban hành Nghị quyết 21 ngày 28-7-2026 về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan, thay thế Nghị quyết 18.
Nghị quyết 21 đặt ra nhiệm vụ "nghiên cứu xây dựng chính sách tài chính, thuế với lộ trình phù hợp để sử dụng đất tiết kiệm, hiệu quả; tập trung khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng, đầu cơ đất, găm giữ đất làm méo mó thị trường, đẩy giá đất, giá nhà vượt xa nhu cầu ở thật và khả năng chi trả của người dân. Thiết kế chính sách để việc găm giữ đất mà không sử dụng trở nên tốn kém hơn lợi ích đầu cơ".
Theo các định hướng chính sách thuế về việc không sử dụng đất nêu trên, Chính phủ đã trình Quốc hội dự thảo điều chỉnh các sắc thuế tương ứng, trong đó có sắc thuế đánh vào việc không đưa đất phi nông nghiệp vào sử dụng.
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận