



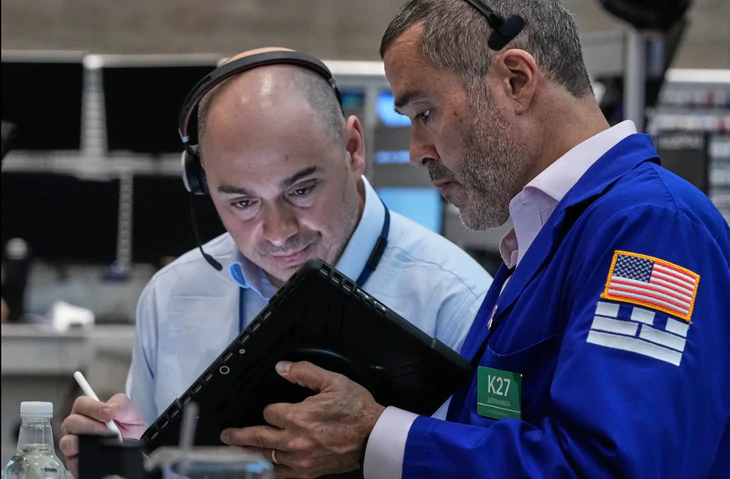
Thị trường chứng khoán tăng vọt, chỉ số Dow tăng 1.500 điểm trong khi giá dầu lao dốc sau cuộc bầu cử giữa nhiệm kỳ tại Mỹ - Ảnh: AP
Trong vài năm gần đây, hàng nghìn tỉ USD vốn đầu tư toàn cầu tập trung vào một số lĩnh vực công nghệ, đặc biệt là AI, bất chấp chiến tranh, lạm phát và bất ổn chính trị. Và điều này đã góp phần tạo nên nền kinh tế "hình chữ K" ở một số nước, tức là tình trạng mà chỉ một khu vực được đầu tư tăng mạnh trong khi các khu vực kinh tế khác ít nhiều bị suy giảm.
Những diễn biến sau cuộc bầu cử giữa kỳ tại Mỹ đầu tháng 11 vừa qua, cùng triển vọng thay đổi cục diện xung đột tại Trung Đông, có thể đánh dấu một bước ngoặt trong thế trận đầu tư toàn cầu.
Theo tôi, có ba thay đổi đáng chú ý.
Thứ nhất, chủ nghĩa bảo hộ vẫn sẽ phổ biến và thương mại toàn cầu sẽ tiếp tục được tái cấu trúc theo hướng đa dạng hóa chuỗi cung ứng.
Thứ hai, dòng vốn quốc tế có thể giảm bớt sự tập trung vào những khoản đầu tư AI đã trở nên quá nóng để tìm kiếm cơ hội ở những ngành và thị trường khác.
Cuối cùng, các nền kinh tế đang phát triển có triển vọng tăng trưởng cao và ổn định vĩ mô tương đối tốt, trong đó có Việt Nam, sẽ đứng trước cơ hội thu hút đầu tư trong cuộc dịch chuyển này.
Tuy nhiên, cơ hội đó cần được nhìn nhận thực tế, đặc biệt khi dòng vốn đầu tư trực tiếp và đầu tư gián tiếp, cũng như dòng vốn vào từng nước, vận động theo những nguyên tắc rất khác nhau.
Nước Mỹ sau bầu cử: Kinh tế thương mại toàn cầu sẽ đi về đâu?
Việc Đảng Dân chủ giành quyền kiểm soát cả hai viện Quốc hội Mỹ trong cuộc bầu cử giữa kỳ vừa qua tạo ra thay đổi quan trọng trong cán cân quyền lực tại Washington. Từ đầu năm 2027, Nhà Trắng sẽ phải đối diện với một Quốc hội do phe đối lập kiểm soát, khiến những quyết định về ngân sách, thuế và thương mại cần thêm sự thương lượng.
Tuy nhiên, điều đó không đồng nghĩa với việc các hàng rào thuế quan của Mỹ sắp được dỡ bỏ. Tổng thống Mỹ vẫn nắm giữ những thẩm quyền đáng kể trong chính sách thương mại và đối ngoại và quan trọng hơn, xu hướng bảo hộ tại Mỹ không xuất phát từ một cá nhân hay chính đảng. Những quan ngại về cạnh tranh với Trung Quốc, an ninh công nghệ và việc làm trong nước đã trở thành vấn đề chung, dài hạn.
Vì vậy, kịch bản hợp lý hơn là chính sách thương mại bước vào giai đoạn có thêm sự kiểm soát và thương lượng chính trị.
Đối với doanh nghiệp quốc tế, điều này có thể làm giảm nguy cơ xuất hiện những thay đổi chính sách quá đột ngột, nhưng không loại bỏ được bất định. Chiến lược của các tập đoàn đa quốc gia vì thế vẫn sẽ là phân tán rủi ro: duy trì hoạt động tại những thị trường lớn, đồng thời xây dựng thêm cơ sở sản xuất ở những quốc gia có khả năng cung ứng ổn định.
Đây là lý do xu hướng dịch chuyển chuỗi cung ứng có thể tiếp diễn ngay cả khi căng thẳng thương mại Mỹ - Trung không tiếp tục leo thang.
Trung Đông: Chi phí của kinh tế toàn cầu
Theo dõi các chỉ số kinh tế trên sàn giao dịch của Sở Giao dịch Chứng khoán New York - Ảnh: REUTERS
Diễn biến tại Trung Đông sẽ tiếp tục tác động trực tiếp đến chi phí của nền kinh tế toàn cầu.
Cuộc chiến giữa Mỹ với Iran, bùng phát từ tháng 2-2026, đã làm gián đoạn vận tải năng lượng qua vùng Vịnh. Theo WTO, trong nửa đầu năm, xuất khẩu dầu thô từ Trung Đông giảm hơn 20% và khí hóa lỏng (LNG) giảm hơn 45%, khiến chi phí bảo hiểm, vận chuyển và giá dầu tăng mạnh.
Một doanh nghiệp tại Việt Nam dù không nhập khẩu dầu trực tiếp từ Trung Đông vẫn chịu chi phí sản xuất cao hơn. Các ngân hàng trung ương cũng phải thận trọng với chính sách lãi suất do lo ngại lạm phát năng lượng.
Sau bầu cử giữa kỳ ở Mỹ, tôi nghiêng về kịch bản xung đột tại Trung Đông sẽ từng bước hạ nhiệt, dù quá trình này có thể kéo dài và chưa đồng nghĩa với một thỏa thuận hòa bình toàn diện.
Kết quả bầu cử Mỹ tạo thêm những ràng buộc chính trị đối với Nhà Trắng. Giá năng lượng và chi phí sinh hoạt đã trở thành những vấn đề quan trọng đối với cử tri. Một Quốc hội mới do phe Dân chủ kiểm soát có thể gia tăng sức ép giám sát chi phí chiến tranh và yêu cầu giải trình về việc tiếp tục xung đột.
Nhưng ngay cả thế, các tuyến vận tải qua eo biển Hormuz cũng khó mà lập tức trở lại bình thường. Những thiệt hại hạ tầng và rủi ro an ninh vẫn có thể khiến chi phí năng lượng duy trì ở mức cao và chi phí vận tải, bảo hiểm sẽ không thể hạ nhiệt trong chỉ vài tháng.
Ở góc nhìn lạc quan, đối với kinh tế thế giới, giá dầu không nhất thiết phải quay về mức trước chiến tranh mới tạo ra tác động tích cực. Chỉ cần nguy cơ xung đột leo thang giảm xuống, doanh nghiệp và nhà đầu tư đã có thể điều chỉnh kế hoạch.
Khi phần chi phí phát sinh từ rủi ro chiến tranh trong giá năng lượng và vận tải giảm, áp lực lạm phát có thể dịu bớt, tạo thêm dư địa cho chính sách tiền tệ và là một yếu tố hỗ trợ quan trọng cho dòng vốn quốc tế trong năm 2027.
Việt Nam: Sự ổn định là một lợi thế lớn
Trong bối cảnh đó, tôi tương đối lạc quan về khả năng thu hút đầu tư nước ngoài của Việt Nam, đặc biệt là đầu tư trực tiếp nước ngoài (FDI).
Việt Nam vẫn có triển vọng tăng trưởng tương đối cao trong một khu vực mà nhiều nền kinh tế đang đối diện với già hóa dân số và tăng trưởng chậm lại. Sự ổn định chính trị và tính liên tục trong định hướng phát triển cũng tạo lợi thế đối với những doanh nghiệp đưa ra quyết định đầu tư kéo dài hàng chục năm.
Điều này tương phản rõ với Indonesia, một đối thủ cạnh tranh FDI quan trọng của Việt Nam. Từ đầu năm 2026, chuỗi thay đổi chính sách khó lường đã khiến niềm tin của nhà đầu tư vào nền kinh tế lớn nhất Đông Nam Á suy giảm. Moody's và Fitch lần lượt hạ triển vọng tín nhiệm của Indonesia xuống "tiêu cực" với lý do khả năng dự đoán chính sách giảm.
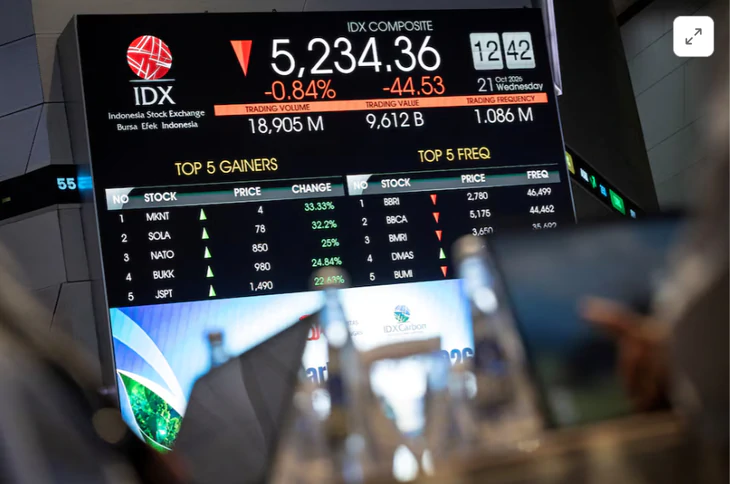
Bảng hiển thị chỉ số thị trường chứng khoán tại Sở Giao dịch Chứng khoán Indonesia (IDX) ở Jakarta, Indonesia, ngày 21-10-2026 - Ảnh: REUTERS
Trong khi đó, các biến số vĩ mô, đặc biệt là câu chuyện tỷ giá, cho thấy khả năng chống chịu tương đối tốt của kinh tế Việt Nam. Trong 10 tháng đầu năm 2026, tổng vốn FDI đăng ký vào Việt Nam đạt gần 55 tỷ USD, tăng hơn 70% so với cùng kỳ. Vốn thực hiện đạt hơn 24 tỷ USD, tăng hơn 13%.
Vấn đề là, triển vọng dòng vốn đầu tư gián tiếp phức tạp hơn tình thế của khu vực FDI. Một doanh nghiệp nước ngoài có thể xây dựng nhà máy tại Việt Nam vì tin tưởng vào triển vọng kinh tế trong 10-20 năm tới, nhưng một quỹ đầu tư quốc tế khi mua cổ phiếu sẽ quan tâm nhiều hơn đến thanh khoản, tính minh bạch, quyền lợi cổ đông, khả năng chuyển vốn và mức sinh lời sau khi tính đến rủi ro tỷ giá.
Việc FTSE Russell nâng hạng thị trường chứng khoán Việt Nam từ cận biên lên mới nổi thứ cấp, có hiệu lực từ tháng 9- 2026 là một bước tiến quan trọng. Tuy nhiên, cổ phiếu Việt Nam được đưa vào các bộ chỉ số của FTSE theo nhiều đợt, trong đó đợt đầu ước tính chỉ ở mức 10% tỷ trọng, và quá trình chỉ hoàn tất vào tháng 9-2027.
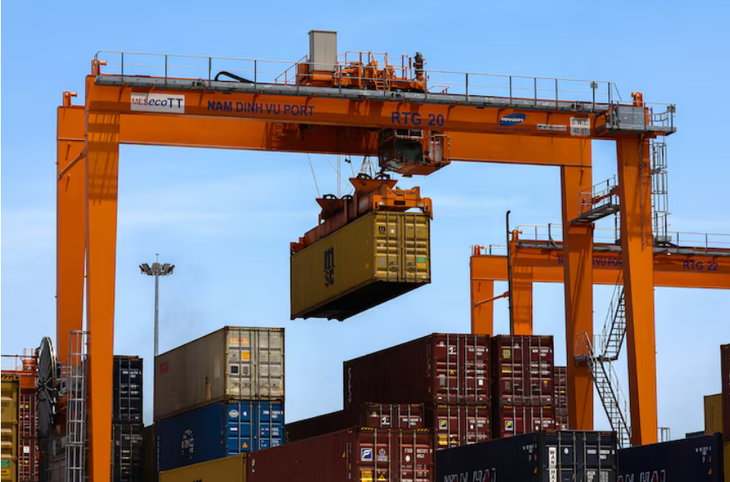
Bốc dỡ container tại cảng Hải Phòng - Ảnh: REUTERS
Hơn nữa, nâng hạng không đồng nghĩa với việc hàng chục tỷ USD sẽ lập tức chảy vào thị trường (một số ước tính dòng vốn mà việc nâng hạng mang lại có thể lên tới khoảng 6 tỉ USD hay cao hơn), vì các quỹ vẫn cần đánh giá chất lượng doanh nghiệp, thanh khoản và mức định giá.
Bên cạnh đó, cần nhớ rằng họ còn có nhiều thị trường khác để chọn nếu muốn chuyển bớt dòng tiền ra khỏi khu vực công nghệ định giá cao của Mỹ. Họ có thể ưu tiên các thị trường mới nổi lớn hơn, có độ sâu tài chính và khả năng giao dịch thuận lợi hơn.
Cụ thể là khi một phần dòng tiền quay lại châu Á trong tháng 11-2026, điểm đến nổi bật lại là Ấn Độ. Chỉ trong 10 ngày đầu tháng 11, thị trường này đã được mua ròng hơn 5 tỉ USD.
Vì vậy, nâng hạng thị trường chứng khoán ở Việt Nam nên được xem là điểm khởi đầu của một quá trình, để tiếp tục thuyết phục nhà đầu tư quốc tế rót dòng vốn gián tiếp vào đây.
Đối với Việt Nam, cơ hội lớn nhất trong ngắn và trung hạn vẫn nằm ở thu hút FDI chất lượng cao, tận dụng sự dịch chuyển chuỗi cung ứng và duy trì ổn định kinh tế vĩ mô. Với vốn đầu tư gián tiếp, điều quan trọng hơn là tiếp tục cải thiện chất lượng thị trường và xây dựng niềm tin dài hạn. Những khoản FDI dài hạn tạo ra công nghệ, năng lực sản xuất và việc làm mang lại giá trị bền vững hơn nhiều so với dòng tiền tài chính ngắn hạn.
Trong một thế giới mà thương mại và dòng vốn đang tìm lại hướng đi, lợi thế lớn nhất của Việt Nam chính là khả năng duy trì sự ổn định và tăng trưởng để tạo niềm tin cho giới đầu tư. Niềm tin là tài sản quý giá nhất trong thời điểm này, và để xây dựng nó, cần thời gian.
Sau cơn sốt AI, dòng tiền sẽ đi đâu?
Trong hai năm qua, theo WTO, các mặt hàng phục vụ AI đóng góp tới 47% mức tăng giá trị thương mại hàng hóa toàn cầu trong nửa đầu năm 2026, dù chiếm chưa tới 15% tổng thương mại hàng hóa.
Trong báo cáo Triển vọng Kinh tế Thế giới công bố ngày 13-10, IMF nhận định đầu tư mạnh vào AI đã tạo cú hích cho tổng cầu toàn cầu, nhưng cũng cảnh báo về một rủi ro từ việc thị trường đang đánh giá lại khả năng sinh lời của AI. Nhiều nhà đầu tư bắt đầu đặt những câu hỏi thực tế hơn: Bao giờ các khoản đầu tư tạo ra lợi nhuận? Doanh thu có tăng đủ nhanh để bù đắp chi phí? Liệu kỳ vọng lợi nhuận có đang vượt quá khả năng thực tế?
Những nghi ngờ này đã bắt đầu ảnh hưởng đến dòng tiền. Theo Reuters, trong tháng 10-2026, nhà đầu tư nước ngoài rút ròng gần 50 tỷ USD khỏi cổ phiếu tại một nhóm thị trường châu Á, đặc biệt là Đài Loan và Hàn Quốc - hai nền kinh tế gắn chặt với chuỗi cung ứng công nghệ.
Sự tập trung quá lớn của dòng vốn vào một số doanh nghiệp và lĩnh vực có thể thúc đẩy quá trình tái phân bổ danh mục. Một phần dòng tiền có thể chuyển sang trái phiếu, tài sản an toàn hoặc những ngành như hạ tầng, logistics, sản xuất công nghiệp và dịch vụ tài chính. Các thị trường mới nổi cũng có thể hưởng lợi khi nhà đầu tư tìm kiếm cơ hội tăng trưởng ở mức định giá hợp lý hơn.
Tuy nhiên, dòng vốn không đơn giản là rời một thị trường đắt đỏ để đến bất kỳ nơi nào còn rẻ. Các nhà đầu tư quốc tế luôn cân nhắc sự kết hợp giữa lợi nhuận kỳ vọng, ổn định kinh tế, rủi ro tỷ giá và khả năng rút vốn khi cần thiết.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận