




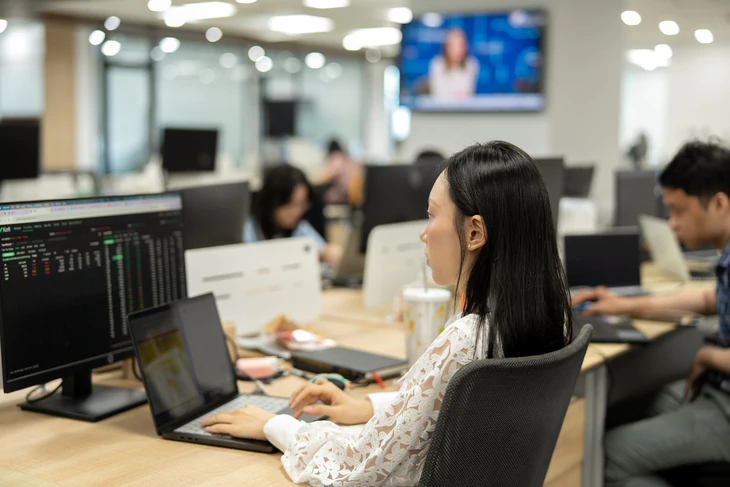
Việt Nam còn dư địa rất lớn để thu hút dòng vốn ngoại khi được nâng hạng theo tiêu chuẩn MSCI - Ảnh: HỮU HẠNH
Phát triển thị trường chứng khoán, thu hút dòng vốn quốc tế được xem là hướng đi quan trọng nhằm giảm áp lực lên hệ thống ngân hàng, tạo thêm dư địa hạ lãi suất.
Tuy nhiên, trong bối cảnh dòng vốn toàn cầu biến động mạnh, đây không phải bài toán dễ giải.
Nhu cầu vốn khổng lồ, cần thúc đẩy thị trường chứng khoán, giảm áp lực dồn lên ngân hàng
TS. Cấn Văn Lực - chuyên gia kinh tế trưởng BIDV, thành viên Hội đồng Tư vấn chính sách tài chính, tiền tệ quốc gia - cho biết để duy trì tăng trưởng kinh tế cao, Việt Nam cần quy mô vốn đầu tư tương đương khoảng 40% GDP, với tốc độ tăng bình quân 14% mỗi năm.
Theo đó, nhu cầu vốn đầu tư giai đoạn 2026 - 2030 ước gần 1.500 tỉ USD, tương đương 280 - 300 tỉ USD mỗi năm. Trong khi ngân sách nhà nước chỉ có thể đáp ứng khoảng 20 - 22%, phần lớn nguồn lực còn lại phải huy động từ khu vực tư nhân trong nước và quốc tế.
Song điểm đáng lưu ý, cơ cấu cung ứng vốn hiện vẫn phụ thuộc lớn vào hệ thống ngân hàng, với tín dụng chiếm khoảng 51% tổng nguồn vốn của nền kinh tế, ông Lực cho biết.
Trong khi đó, thị trường cổ phiếu và trái phiếu doanh nghiệp mới đóng góp khoảng 13 - 14%; nếu tính cả trái phiếu chính phủ, tỉ trọng này đạt khoảng 23%.
Hiện dư nợ tín dụng hiện tương đương 144% GDP. Ông Lực cảnh báo nếu tín dụng tiếp tục tăng 15% mỗi năm, trong khi GDP tăng 10%, tỉ lệ tín dụng/GDP có thể lên khoảng 180% vào năm 2030.
Cùng với đó, tín dụng liên tục tăng nhanh hơn huy động vốn từ năm 2021, khiến chênh lệch giữa dư nợ cho vay và tiền gửi trong hệ thống ngân hàng lên gần 2 triệu tỉ đồng. Điều này gia tăng áp lực huy động vốn, ảnh hưởng đến khả năng giảm lãi suất cho vay.
Theo ông Lực, để đáp ứng nhu cầu vốn tăng trưởng và giảm áp lực lên hệ thống ngân hàng, Việt Nam cần phát triển mạnh hơn thị trường cổ phiếu, trái phiếu doanh nghiệp, đặc biệt là khả năng huy động vốn trung và dài hạn.
Đồng thời, cần tiếp tục cải thiện các điều kiện để hướng tới nâng hạng thị trường chứng khoán theo tiêu chí MSCI, thu hút thêm vốn ngoại và phấn đấu nâng xếp hạng tín nhiệm quốc gia lên mức đầu tư (investment grade) trước năm 2030.
Thế giới vẫn có tiền, nhưng Việt Nam không dễ hút vốn
Trong bối cảnh nhu cầu đầu tư lớn, thu hút vốn quốc tế qua thị trường chứng khoán là yêu cầu quan trọng.
Tuy nhiên, bất ổn địa chính trị, giá năng lượng và triển vọng chính sách tiền tệ khó lường đang khiến dòng vốn toàn cầu biến động, gia tăng thách thức đối với các thị trường mới nổi.
Theo báo cáo tháng 9-2026 của Chứng khoán VNDIRECT, các quỹ ETF cổ phiếu toàn cầu hút ròng 127 tỉ USD, giảm 7% so với tháng trước. Ngược lại, ETF trái phiếu hút ròng 78,8 tỉ USD, tăng 40% và đạt mức cao nhất từ đầu năm.
Dòng vốn vào các thị trường mới nổi cũng phân hóa rõ nét. Trong tháng 9, ETF cổ phiếu Trung Quốc hút ròng hơn 5,1 tỉ USD, đảo chiều từ mức rút ròng gần 18 tỉ USD trong tháng 8; Ấn Độ hút ròng hơn 2,2 tỉ USD, trong khi Đài Loan tiếp tục bị rút ròng khoảng 265 triệu USD.
Tại Việt Nam, ông Hoàng Việt Phương - Giám đốc Khối Phân tích và Tư vấn đầu tư VNDIRECT - cho biết sau khi thu hẹp quy mô bán ròng trong tháng 8 và mua ròng trở lại trong tuần trước thời điểm nâng hạng theo FTSE Russell, khối ngoại tiếp tục gia tăng bán ròng vào tuần cuối tháng 9.
Tính chung tháng 9, nhà đầu tư nước ngoài bán ròng hơn 4.800 tỉ đồng trên HoSE, gần gấp ba lần tháng trước và đánh dấu tháng bán ròng thứ chín liên tiếp.
Lũy kế 9 tháng đầu năm 2026, giá trị bán ròng vượt 97.800 tỉ đồng, tương đương cùng kỳ năm trước."Áp lực bán ròng của khối ngoại tiếp tục gây sức ép lên tâm lý thị trường", ông Phương cho hay.
Tổng giám đốc một công ty chứng khoán cho biết, cần phân biệt giữa dòng vốn đầu tư thụ động phát sinh từ hoạt động cơ cấu danh mục và dòng vốn chủ động dựa trên đánh giá về triển vọng đầu tư.
Theo đó, dòng vốn thụ động có thể được phân bổ theo lộ trình điều chỉnh chỉ số, nhưng quy mô thực tế phụ thuộc vào danh mục, tỉ trọng và tiêu chí của từng quỹ.
Trong khi đó, các quỹ đầu tư chủ động có quyền lựa chọn giữa nhiều thị trường khác nhau. Việt Nam vì vậy phải cạnh tranh trực tiếp với các điểm đến trong khu vực về lợi nhuận kỳ vọng, khả năng tiếp cận và mức độ rủi ro.
Một trong những vấn đề đưa ra, theo vị này, đó là cần tiếp tục cải thiện là điều kiện tiếp cận thị trường của nhà đầu tư nước ngoài. Các yếu tố như giới hạn sở hữu nước ngoài tại một số doanh nghiệp, khả năng tiếp cận cổ phiếu có quy mô đủ lớn, quy trình giao dịch và thanh toán, cũng như điều kiện quản trị rủi ro tỉ giá đều có thể ảnh hưởng đến quyết định giải ngân.
Đối với nhà đầu tư quốc tế, lợi nhuận từ cổ phiếu không phải yếu tố duy nhất. Chi phí giao dịch, khả năng chuyển đổi ngoại tệ, mức độ thanh khoản và rủi ro khi rút vốn cũng được tính toán trong quá trình phân bổ danh mục.
Sắp diễn ra Diễn đàn Thị trường vốn Việt Nam 2026
Việc tháo gỡ các rào cản để thu hút dòng vốn quốc tế được đặt ra với thị trường chứng khoán cũng là một trong những nội dung trọng tâm tại Diễn đàn Thị trường vốn Việt Nam 2026, với chủ đề "Dòng vốn mới - Vị thế mới của thị trường chứng khoán Việt Nam", do Báo Tuổi Trẻ tổ chức, phối hợp cùng Ủy ban Chứng khoán Nhà nước, Vớ sự đồng hành của: TPBank, VPBankS, Viettel, SHS, F88, Bất động sản Văn Phú, diễn ra chiều 30-10 tại TP.HCM.
Diễn đàn quy tụ đại diện cơ quan quản lý, FTSE Russell, các quỹ đầu tư, ngân hàng, công ty chứng khoán và chuyên gia tài chính trong nước, quốc tế.
Trong đó, phiên thảo luận "Việt Nam chào dòng vốn toàn cầu" sẽ tập trung nhận diện những rào cản đối với dòng vốn ngoại, từ giới hạn sở hữu nước ngoài, khả năng tiếp cận thị trường đến cơ chế giao dịch, thanh toán và quản trị rủi ro tỉ giá.
Các diễn giả cũng sẽ trao đổi về những giải pháp nhằm tận dụng cơ hội sau khi Việt Nam được FTSE Russell nâng hạng, tiếp tục cải thiện các điều kiện để hướng tới đáp ứng tiêu chí nâng hạng của MSCI, qua đó nâng cao sức hấp dẫn của thị trường chứng khoán và thu hút dòng vốn đầu tư quốc tế dài hạn.
Link đăng ký TẠI ĐÂY
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận