


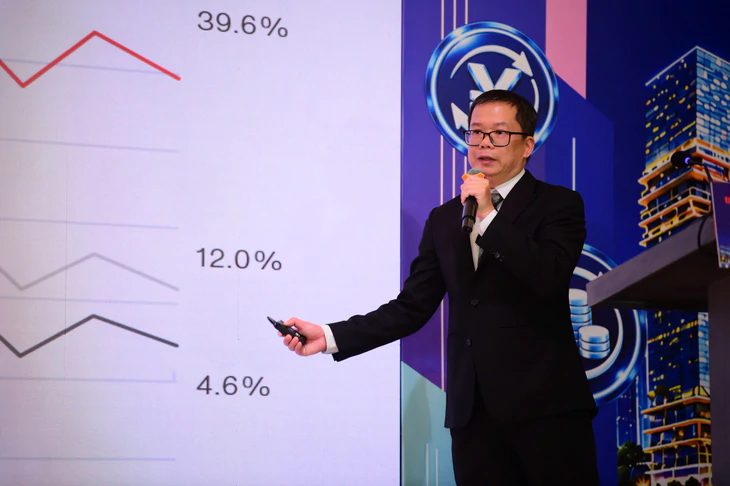
Ông Đinh Đức Minh - Giám đốc đầu tư cấp cao Công ty CP Quản lý quỹ VinaCapital - trình bày tham luận chủ đề “Triển vọng thị trường vốn Việt Nam và cơ hội thu hút dòng vốn đầu tư” - Ảnh: QUANG ĐỊNH
Việt Nam cần phát triển thị trường vốn, mở rộng các kênh huy động dài hạn và cải thiện chất lượng hàng hóa để thu hút dòng tiền trong và ngoài nước.
Nhu cầu vốn lớn, ngân hàng khó gánh một mình
Trình bày tham luận với chủ đề "Triển vọng thị trường vốn Việt Nam và cơ hội thu hút dòng vốn đầu tư" tại Diễn đàn Thị trường vốn Việt Nam 2026, được tổ chức chiều 30-10, ông Đinh Đức Minh, Giám đốc đầu tư cấp cao Công ty CP Quản lý quỹ VinaCapital, nhận định Việt Nam đang đứng trước cơ hội tăng trưởng mạnh trong 5-10 năm tới nhờ những thay đổi trong trật tự kinh tế toàn cầu, lợi thế nhân khẩu học và định hướng đẩy mạnh đầu tư cơ sở hạ tầng.
Theo ông Minh, thế giới đang bước vào giai đoạn phân cực, kéo theo sự dịch chuyển của dòng vốn, công nghệ và chuỗi cung ứng. Đây là cơ hội để Việt Nam thúc đẩy công nghiệp hóa, phát triển công nghệ và tham gia sâu hơn vào chuỗi giá trị toàn cầu.
Bên cạnh đó, Việt Nam vẫn đang trong giai đoạn dân số vàng. Đáng chú ý, đầu tư cơ sở hạ tầng được định hướng tăng mạnh, từ mức khoảng 4-5% GDP trước đây lên khoảng 7% GDP trong giai đoạn tới.
Những yếu tố này tạo ra nhu cầu vốn rất lớn cho nền kinh tế. Theo các nghị quyết của Quốc hội và quyết định của Chính phủ được ông Minh đề cập, tổng vốn đầu tư giai đoạn 2026-2030 dự kiến đạt khoảng 38,5 triệu tỉ đồng, cao hơn gấp đôi giai đoạn 2021-2025.
Trong đó, đầu tư công dự kiến tăng mạnh, tập trung vào các lĩnh vực như đường sắt, đường cao tốc và sân bay. Khu vực tư nhân cũng cần nguồn vốn lớn để tham gia vào quá trình phát triển kinh tế.
Tuy nhiên, theo lãnh đạo VinaCapital, hệ thống ngân hàng khó có thể tiếp tục gánh phần lớn nhu cầu vốn của nền kinh tế như trước. Hiện tỉ lệ tín dụng/GDP của Việt Nam đã lên mức cao so với nhiều quốc gia trong khu vực ASEAN. Trong khi đó, hệ số an toàn vốn của hệ thống ngân hàng còn hạn chế.
Một điểm nghẽn khác là chênh lệch kỳ hạn giữa huy động và cho vay. Nguồn tiền gửi dài hạn còn hạn chế, trong khi nhu cầu tín dụng trung và dài hạn của nền kinh tế lớn hơn. Điều này tạo áp lực lên khả năng cung ứng vốn của hệ thống ngân hàng.
Vì vậy, phát triển thị trường vốn không chỉ là yêu cầu để bổ sung nguồn lực cho nền kinh tế, mà còn giúp giảm sự phụ thuộc vào tín dụng ngân hàng, tạo thêm kênh dẫn vốn trung và dài hạn.
Đánh thức dòng vốn dài hạn, nâng chất lượng thị trường chứng khoán
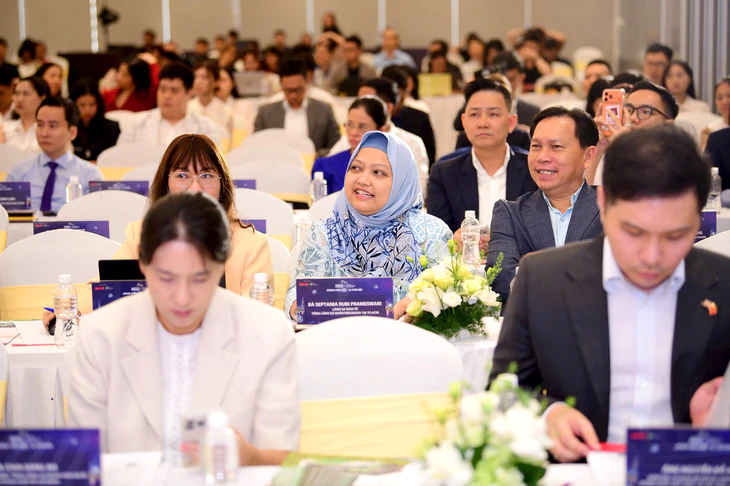
Các nhà đầu tư tin tưởng Việt Nam vẫn còn nhiều dư địa để phát triển các định chế đầu tư dài hạn - Ảnh: QUANG ĐỊNH
Đánh giá về khả năng huy động vốn, ông Minh cho rằng Việt Nam vẫn còn nhiều dư địa để phát triển các định chế đầu tư dài hạn, đặc biệt là quỹ hưu trí tự nguyện và thị trường trái phiếu doanh nghiệp.
Theo ông, quy mô tài sản của các quỹ hưu trí tự nguyện tại Việt Nam còn nhỏ so với nhiều quốc gia trong khu vực. Trong khi đó, thị trường trái phiếu doanh nghiệp cũng chưa phát triển tương xứng với nhu cầu vốn của nền kinh tế.
Đây là những kênh có thể bổ sung nguồn vốn dài hạn, giúp doanh nghiệp giảm phụ thuộc vào tín dụng ngân hàng và tạo thêm lựa chọn đầu tư cho người dân.
Bên cạnh nguồn vốn trong nước, Việt Nam cũng có cơ hội thu hút thêm dòng tiền quốc tế nhờ nền tảng kinh tế vĩ mô, nguồn ngoại tệ từ xuất khẩu và đầu tư trực tiếp nước ngoài.
Ông Minh cũng đề cập cơ hội cải thiện xếp hạng tín nhiệm quốc gia. Theo ông, việc nâng hạng tín nhiệm sẽ giúp Việt Nam mở rộng khả năng tiếp cận nguồn vốn quốc tế, đồng thời góp phần giảm chi phí huy động vốn.
Đối với thị trường cổ phiếu, ông Minh đánh giá những thành quả tăng trưởng của chứng khoán Việt Nam trong dài hạn chưa được nhìn nhận tương xứng.
Theo ông, trong khoảng 10 năm qua, thị trường chứng khoán Việt Nam có diễn biến vượt trội so với nhiều thị trường trong khu vực. Việc FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi thứ cấp là bước tiến quan trọng.
Bước tiếp theo là tiếp tục cải thiện các điều kiện để hướng tới mục tiêu được MSCI nâng hạng, qua đó mở ra cơ hội thu hút thêm dòng vốn quốc tế.
Tuy nhiên, thực tế cho thấy việc thu hút vốn ngoại vẫn còn những thách thức. Số lượng nhà đầu tư tổ chức nước ngoài tham gia thị trường đã tăng lên, nhưng tỉ lệ sở hữu của khối ngoại lại có xu hướng giảm. Các nhà đầu tư nước ngoài cũng liên tục bán ròng trong những năm gần đây.
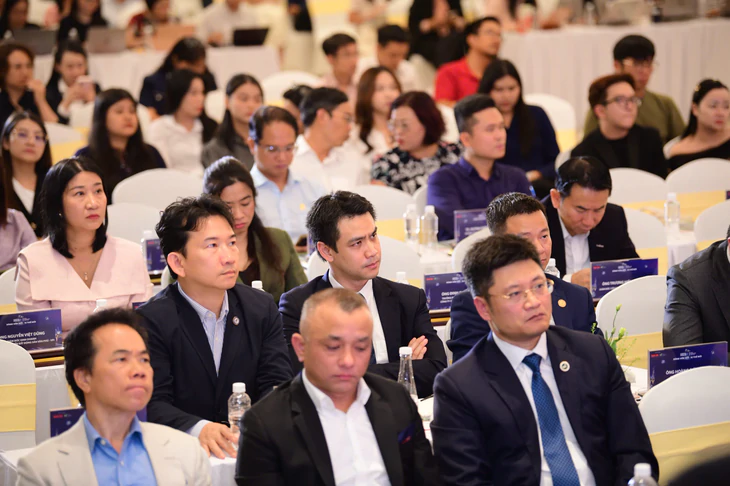
Theo các chuyên gia, Việt Nam vẫn còn nhiều nguồn vốn có thể bổ sung nguồn vốn dài hạn cho nền kinh tế - Ảnh: QUANG ĐỊNH
Một vấn đề khác là thị trường chứng khoán Việt Nam còn có mức độ tập trung cao. Diễn biến tích cực của một số cổ phiếu vốn hóa lớn chưa lan tỏa đồng đều sang các nhóm ngành và doanh nghiệp khác.
Theo ông Đinh Đức Minh, để thu hút tốt hơn dòng vốn trong và ngoài nước, thị trường cần cải thiện chất lượng hàng hóa niêm yết, nâng cao khả năng giám sát và quản lý, đồng thời tạo thêm cơ hội đầu tư ở nhiều nhóm doanh nghiệp.
Ông cũng đánh giá triển vọng tăng trưởng lợi nhuận của các doanh nghiệp niêm yết trong những năm tới khá tích cực, trong khi mặt bằng định giá chứng khoán Việt Nam đang ở mức tương đối thấp.
Sự kết hợp giữa triển vọng tăng trưởng và định giá hấp dẫn có thể tạo thêm sức hút đối với nhà đầu tư. Tuy nhiên, để chuyển hóa cơ hội thành dòng vốn thực chất, thị trường cần tiếp tục nâng cao chất lượng doanh nghiệp niêm yết, đa dạng hóa hàng hóa đầu tư và phát triển các kênh huy động vốn dài hạn.
Khơi thông dòng vốn 4.800 tỉ AUD từ Quỹ Hưu trí Úc vào hạ tầng Việt Nam
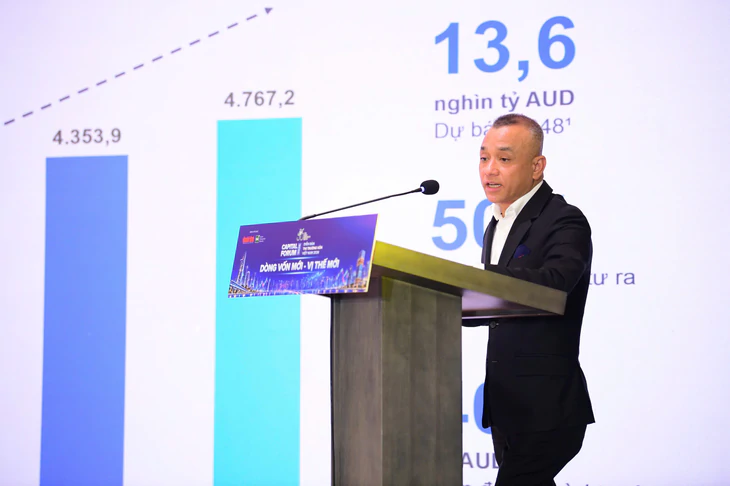
Ông Allan Nguyễn, Chủ tịch Công ty TNHH EzyRemit Worldwide - Ảnh: QUANG ĐỊNH
Ông Allan Nguyễn, Chủ tịch Công ty TNHH EzyRemit Worldwide đem đến diễn đàn cách thức khơi thông dòng vốn 4,8 nghìn tỉ AUD từ các quỹ hưu trí (Superannuation của Úc) cho hạ tầng và tăng trưởng dài hạn của Việt Nam.
Úc sở hữu dòng tiền tích lũy đều đặn, kỳ hạn đầu tư lên tới vài thập kỷ và cần các tài sản thực có khả năng chống lạm phát. Trong khi đó, Việt Nam sở hữu danh mục dự án hạ tầng tiềm năng với tỉ suất sinh lời hấp dẫn nhưng thiếu vốn dài hạn.
Trên thế giới, các quỹ hưu trí đã tích lũy một nguồn vốn đầu tư dài hạn có quy mô rất lớn. Theo báo cáo năm 2026 của Thinking Ahead Institute, tổng tài sản hưu trí tại 22 thị trường lớn ước đạt 68,3 nghìn tỉ USD vào cuối năm 2025. Xét theo quốc gia, Úc đứng thứ năm với gần 3 nghìn tỉ USD vào năm 2025.
Tính đến giữa năm 2026, tổng tài sản quản lý của các quỹ này đã gần 4,8 nghìn tỉ AUD (tương đương khoảng 3,36 nghìn tỉ USD). Theo dự báo của Hiệp hội Quỹ Hưu trí Úc, con số này sẽ đạt 13,6 nghìn tỉ AUD vào năm 2048.
Theo ông Allan Nguyễn, nguồn vốn này có hai đặc tính vô cùng quan trọng: Độ dài kỳ hạn (lên tới 20 - 30 năm) và nhu cầu đầu tư vào tài sản thực (Real Assets) như đường sá, cảng biển, năng lượng tái tạo và logistics để chống lạm phát. Tuy nhiên, thị trường nội địa Úc quá nhỏ so với quy mô tăng trưởng của quỹ. Điều này thúc đẩy các quỹ Super phải đẩy mạnh phân bổ tài sản ra toàn cầu.
Tỉ trọng đầu tư ra nước ngoài của họ đã tăng từ một phần ba lên một nửa tổng danh mục. Họ đang tích cực tìm kiếm các thị trường đang phát triển nhanh tại khu vực Ấn Độ - Thái Bình Dương. Chỉ riêng tài sản tích lũy trong hệ thống hưu trí của Úc đã đủ quy mô để tài trợ nhiều lần cho các chương trình đầu tư hạ tầng lớn của Việt Nam.
Bởi vì các quỹ hưu trí có nguồn vốn dài hạn và nghĩa vụ chi trả trong nhiều thập kỷ. Do đó chúng rất phù hợp với việc đầu tư các hạ tầng dài hạn như: sân bay, cảng biển, năng lượng, đường cao tốc, trung tâm dữ liệu,... đây cũng chính là cơ hội cho Việt Nam khi bản thân chúng ta cũng đang cần phát triển thu hút vốn cho các dự án hạ tầng này.
Để thu hút dòng vốn này cần tháo gỡ những nút thắt. Cụ thể cần phát huy vai trò của Trung tâm Tài chính quốc tế Việt Nam (VIFC) trong kết nối nguồn vốn quốc tế, tiếp tục hoàn thiện khung pháp lý, củng cố tính ổn định và khả năng dự báo của môi trường đầu tư, phát triển danh mục sản phẩm đầu tư dài hạn, phù hợp với đặc điểm nguồn vốn hưu trí.
Song song đó là nghiên cứu thí điểm nền tảng đồng đầu tư hạ tầng với sự tham gia của Nhà nước và các nhà đầu tư tổ chức, nâng cao tiêu chuẩn quản trị, minh bạch thông tin và thực hành ES và tăng cường đối thoại và kết nối trực tiếp với các quỹ hưu trí Úc.
"Dòng vốn hưu trí Superannuation của Úc không chỉ là nguồn vốn dồi dào, an toàn mà còn mang theo tiêu chuẩn quản trị quốc tế cao nhất. Nếu chúng ta chủ động tháo gỡ các nút thắt về thể chế, hoàn thiện công cụ phòng ngừa rủi ro và đóng gói được các sản phẩm hạ tầng đủ chuẩn, chúng ta hoàn toàn có thể biến nguồn vốn 4,8 nghìn tỉ AUD này thành các cây cầu, tuyến đường sắt, cảng biển và năng lượng xanh", ông Allan Nguyễn tin tưởng.
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận