


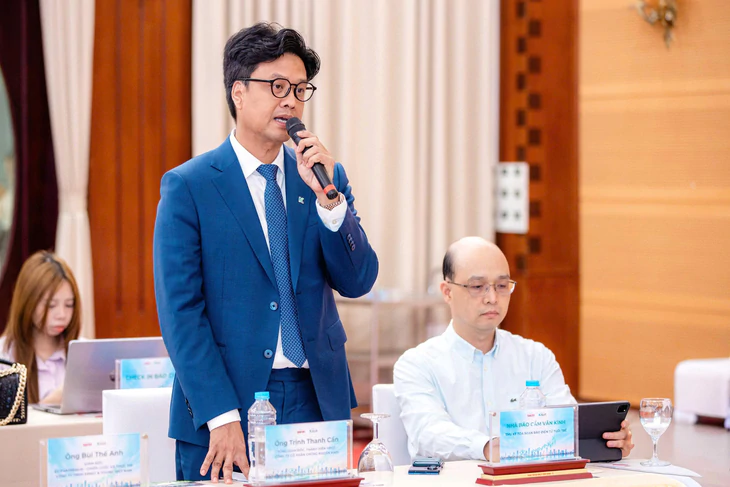
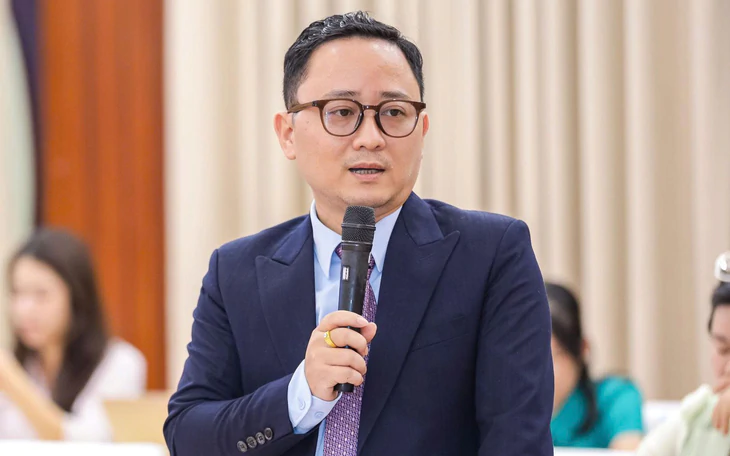
Ông Trịnh Thanh Cần, Thành viên HĐQT, Tổng giám đốc Công ty cổ phần Chứng khoán KAFI - Ảnh: DANH KHANG
Chiều 21-10, Báo điện tử Tuổi Trẻ phối hợp cùng Công ty cổ phần Chứng khoán KAFI tổ chức tọa đàm “Từ IPO đến giá trị dài hạn” ở Hà Nội.
Về những cơ chế, chỉ tiêu để cổ đông có thể theo dõi, kiểm chứng việc thực hiện kế hoạch kinh doanh và hiệu quả sử dụng vốn sau IPO (hoạt động phát hành cổ phiếu lần đầu ra công chúng), ông Trịnh Thanh Cần, Thành viên HĐQT, Tổng giám đốc Công ty CP Chứng khoán Kafi, nhấn mạnh: "Sau IPO là giai đoạn doanh nghiệp thực hiện những lời hứa, kế hoạch đã cam kết với cổ đông và chịu trách nhiệm về những cam kết đó".
IPO là khởi đầu trách nhiệm với cổ đông
Theo ông Trịnh Thanh Cần, doanh nghiệp cần có ba hành động chính.
Thứ nhất là đưa ra bộ báo cáo mang tính định lượng về các tiêu chí đo lường khả năng, tiến độ thực hiện những kế hoạch đã đề ra trước IPO. Ông dẫn chứng khi doanh nghiệp có kế hoạch tăng vốn để mở rộng quy mô, chẳng hạn công ty chứng khoán tăng cho vay ký quỹ (margin), thì phải cập nhật thường xuyên về quy mô margin.
Công ty chứng khoán có phân phối trái phiếu hay các sản phẩm tài chính khác cũng phải thường xuyên cập nhật cho cổ đông việc triển khai diễn ra thế nào theo các tiêu chí định lượng.
Ông Trịnh Thanh Cần, Thành viên HĐQT, Tổng giám đốc Công ty cổ phần Chứng khoán KAFI
Doanh nghiệp cần cập nhật thường xuyên hiệu quả hoạt động sản xuất kinh doanh, như chỉ số ROE hay các hệ số tài chính cơ bản, để thể hiện doanh nghiệp luôn quan tâm tới việc vận hành hiệu quả hơn.
Bên cạnh đó, doanh nghiệp cần cập nhật thường xuyên hiệu quả hoạt động sản xuất kinh doanh, như chỉ số ROE hay các hệ số tài chính cơ bản, để thể hiện doanh nghiệp luôn quan tâm tới việc vận hành hiệu quả hơn, chẳng hạn tỉ lệ chi phí trên thu nhập (cost-to-income ratio) hay doanh thu trên nhân sự.
Theo ông Cần, đây là những bộ tiêu chí theo thông lệ tốt (best practice) đang được sử dụng rất nhiều. Ngoài ra những công ty phải báo cáo cơ quan quản lý, đặc biệt là công ty chứng khoán hay ngân hàng, còn có các hệ số về rủi ro như chất lượng tài sản, chất lượng thanh khoản.
Các thông tin này cũng nên được chia sẻ để cổ đông quan tâm và hiểu doanh nghiệp đang được vận hành và quản trị rủi ro như thế nào. Đó là những bộ báo cáo doanh nghiệp cần xây dựng, ngắn gọn, định tính.
Thứ hai là tần suất báo cáo và tương tác với cổ đông. Ông Cần cho rằng doanh nghiệp nên có hệ thống ERP và hệ dữ liệu để có thể lập báo cáo rất nhanh và chính xác.
"Theo tiêu chuẩn quốc tế, thông thường hằng tháng doanh nghiệp nên gửi bản tin (newsletter) đến cổ đông, hằng quý nên có các buổi tiếp xúc cổ đông, có thể qua họp trực tuyến hoặc trực tiếp", ông Cần nêu chi tiết.
Thứ ba là quản trị rủi ro và giám sát. Với mô hình quản trị mới, doanh nghiệp sẽ có ủy ban kiểm toán, đóng vai trò giám sát việc triển khai hoạt động của công ty có bám theo kế hoạch đã truyền thông với cổ đông trước giai đoạn IPO hay không.
Nếu kết quả thực hiện có sai lệch, doanh nghiệp phải giải trình do yếu tố nào gây ra và hành động của doanh nghiệp là gì. Việc giải trình này cũng phải được thực hiện đầy đủ qua các hình thức tương tác với cổ đông
Mua IPO giá 30.000 đồng, sau đó chỉ còn 22.000 đồng, nhà đầu tư nên làm gì?
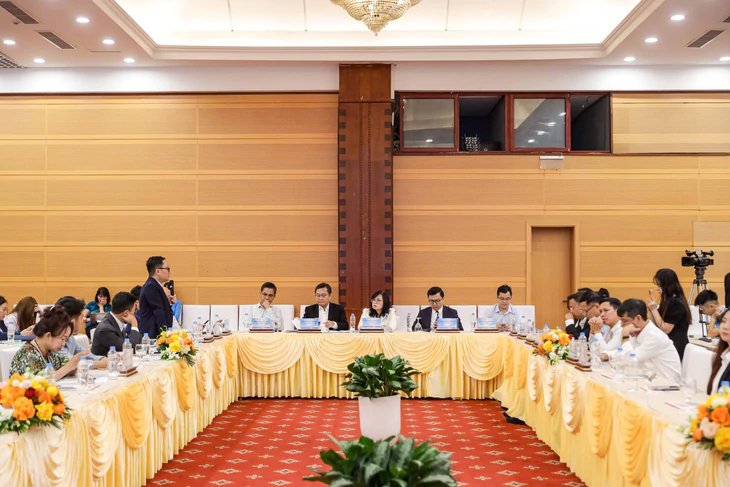
IPO không chỉ là chuyện huy động được bao nhiêu tiền, mà phải nâng chất được doanh nghiệp sau đó - Ảnh: DANH KHANG
Ông Nguyễn Nghĩa Tuấn - Phó tổng giám đốc Công ty TNHH Quản lý quỹ SSI - cho biết việc theo dõi doanh nghiệp của quỹ đầu tư có sự khác biệt giữa doanh nghiệp niêm yết và doanh nghiệp tư nhân.
Với hoạt động IPO, việc giám sát doanh nghiệp niêm yết là nội dung được quan tâm nhiều hơn. Doanh nghiệp niêm yết thường có số lượng nhà đầu tư tương đối lớn, tỉ lệ sở hữu của mỗi nhà đầu tư không cao. Vì vậy quỹ đầu tư khó có được những báo cáo thực sự chi tiết như khi đầu tư vào doanh nghiệp tư nhân.
Tuy nhiên đối với doanh nghiệp niêm yết, quỹ thường yêu cầu các báo cáo định kỳ, chẳng hạn báo cáo hằng tháng về hoạt động sản xuất kinh doanh. Nếu tham gia đầu tư tại thời điểm IPO hoặc phát hành riêng lẻ, quỹ cũng sẽ theo dõi báo cáo về tiến độ và hiệu quả sử dụng vốn.
Trên cơ sở đó, quỹ đối chiếu tình hình thực tế với các mô hình đã xây dựng trước khi quyết định đầu tư vào doanh nghiệp hoặc tham gia đợt phát hành. Bên cạnh thông tin do doanh nghiệp cung cấp, quỹ còn giám sát những yếu tố mang tính định tính liên quan đến hoạt động của doanh nghiệp.
Về tình huống doanh nghiệp IPO với giá chào bán 30.000 đồng/cổ phiếu, năm sau hoàn thành kế hoạch kinh doanh nhưng thị giá chỉ còn 22.500 đồng, ông Đặng Trần Phục - Chủ tịch HĐQT CTCP AZfin Việt Nam - cho rằng trên thị trường chứng khoán, không phải lúc nào giá cổ phiếu cũng phản ánh giá trị.
Ngoài ra cũng có trường hợp giá IPO cao hơn giá trị thực tế. Theo ông, cần chia ra từng trường hợp. Nếu trước đây định giá sai, mua vào ở mức 30.000 đồng là giá quá cao, thì khi kết quả kinh doanh sau một thời gian rất tốt nhưng giá về 22.000 đồng, nhà đầu tư cần xem xét lại, chứ không nên neo vào mức giá trước đó.
Việc cần làm là đánh giá mức giá 22.000 đồng hiện tại, với các yếu tố cơ bản của doanh nghiệp, đã hợp lý hay chưa, đã rẻ hay chưa. Về phương pháp định giá, ông Phục gợi ý nhà đầu tư trước hết có thể tham khảo các báo cáo của công ty chứng khoán viết sát về doanh nghiệp đó.
Thứ hai, nhà đầu tư có năng lực có thể áp dụng phương pháp định giá so sánh với các doanh nghiệp tương đương cùng niêm yết trên thị trường, xem mức giá 22.000 đồng so với các doanh nghiệp kia ra sao về P/E, P/B, P/S hay chiết khấu cổ tức.
"Nếu ở mức giá 22.000 đồng mà vẫn rẻ, hấp dẫn, doanh nghiệp vẫn đạt được các mục tiêu đề ra thì việc nắm giữ tiếp là cần duy trì, tuân thủ kỷ luật. Ngược lại, nếu mức giá 22.000 đồng tuy đã giảm nhưng định giá vẫn đắt, bởi trước đây doanh nghiệp được định giá hơi ảo, thì chúng ta cũng cần quyết liệt bán ra", ông nói.
Ông Phục nhấn mạnh với nhà đầu tư tham gia các thương vụ IPO với mục đích đầu tư dài hạn, tiêu chí quan trọng nhất vẫn là định giá cổ phiếu có đủ hấp dẫn hay không để quyết định nắm giữ, bán ra hay mua thêm, chứ không phải giá IPO mà mình đã mua trước đó.
Doanh nghiệp có nền tảng tốt luôn có nhiều cơ hội huy động vốn
Ông Huỳnh Anh Huy - Giám đốc phân tích ngành Chứng khoán KAFI - Ảnh: DANH KHANG
Đánh giá về làn sóng IPO trong thời gian tới trong bối cảnh thanh khoản thị trường sụt giảm, ông Huỳnh Anh Huy - Giám đốc phân tích ngành Chứng khoán KAFI - cho rằng khó sôi động như giai đoạn cuối quý 3 và quý 4-2025, khi nhiều doanh nghiệp thực hiện các thương vụ huy động lượng vốn lớn. Tuy nhiên thị trường IPO đang có sự phân hóa, trong đó những doanh nghiệp có nền tảng tốt và minh bạch vẫn có cơ hội huy động vốn phục vụ mục tiêu tăng trưởng.
Theo ông Huy, thanh khoản thị trường hiện nay thấp hơn khá nhiều so với giai đoạn cuối năm 2025. Thanh khoản cũng ảnh hưởng đến lượng vốn tiềm năng có thể đưa vào các thương vụ IPO. Bên cạnh đó, một số doanh nghiệp sau khi chính thức giao dịch trên sàn có thị giá giảm đáng kể so với giá IPO. Điều này tác động đến tâm lý nhà đầu tư, khiến họ băn khoăn về khả năng sinh lời khi bỏ tiền vào các thương vụ IPO.
Vì vậy, ông Huy không quá kỳ vọng thị trường IPO sẽ mạnh mẽ, sôi động như giai đoạn cuối năm 2025. Thay vào đó, bức tranh IPO đang phân hóa. Bên cạnh những thương vụ chưa đạt kết quả như kỳ vọng, cũng có những doanh nghiệp ghi nhận kết quả kinh doanh sau IPO rất tốt, với mức tăng trưởng lợi nhuận có thể lên đến 30-40% sau khi huy động thêm vốn và mở rộng quy mô kinh doanh. Nhìn chung, những doanh nghiệp có nội tại tốt và minh bạch vẫn có cơ hội huy động lượng vốn phục vụ mục tiêu tăng trưởng trong tương lai.
Theo ông Huy, nếu muốn có một thương vụ IPO tốt, doanh nghiệp nên tập trung nhiều hơn vào nền tảng cơ bản, thay vì chờ đến khi thị trường sôi động mới bắt đầu IPO. Trước hết, doanh nghiệp cần minh bạch về tài chính và quản trị để nhà đầu tư có thể nhìn rõ hoạt động của mình.
Thứ hai, mô hình kinh doanh phải rõ ràng, đồng thời doanh nghiệp cần có mức tăng trưởng lợi nhuận tích cực để cho thấy khả năng tăng trưởng bền vững.
Ngoài ra doanh nghiệp cần minh bạch về kế hoạch sử dụng vốn sau IPO, làm rõ số vốn huy động được sẽ dùng vào những mục đích nào. Sau IPO, doanh nghiệp cũng cần báo cáo, giải trình việc sử dụng số vốn này có đúng với những cam kết đã đưa ra hay không.
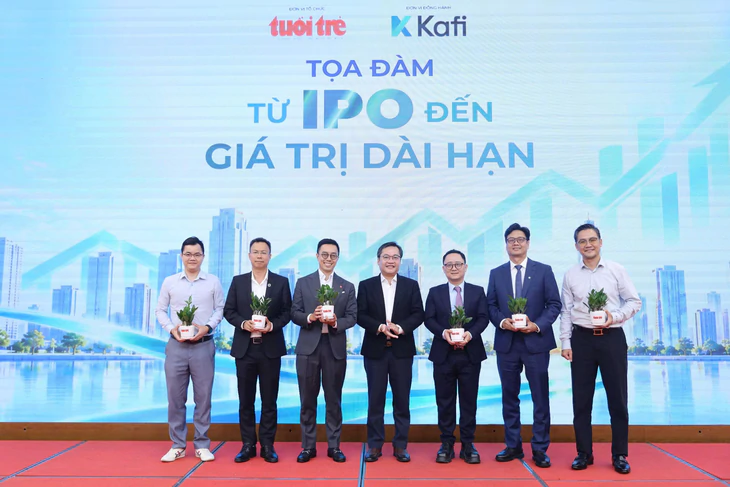
Các chuyên gia, doanh nghiệp nhận cây xanh từ ban tổ chức tọa đàm - Ảnh: DANH KHANG
Doanh nghiệp sau IPO cần thực hiện đúng kế hoạch sử dụng vốn đã công bố, đồng thời báo cáo rõ số vốn huy động được phân bổ ra sao so với cam kết ban đầu.
Ngoài ra doanh nghiệp cần lượng hóa mục tiêu bằng các chỉ tiêu cụ thể như doanh thu, lợi nhuận, ROE, ROA để nhà đầu tư đánh giá kết quả thực hiện. Bên cạnh đó việc công bố thông tin minh bạch, cập nhật định kỳ về tình hình kinh doanh, quan điểm của ban lãnh đạo và kế hoạch sắp tới cũng giúp cổ đông theo dõi sát hoạt động doanh nghiệp.
"Quan trọng hơn, việc thực hiện cam kết cần được duy trì trong dài hạn, có thể kéo dài 5-10 năm sau IPO. Đây là cơ sở để kiểm chứng uy tín doanh nghiệp, cũng như mức độ phù hợp giữa lộ trình phát triển đã công bố với kết quả kinh doanh thực tế", ông Huỳnh Anh Huy nói.
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận