


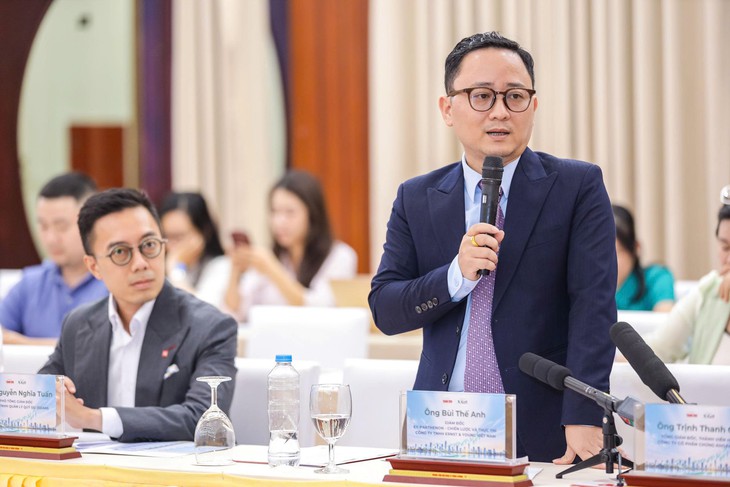
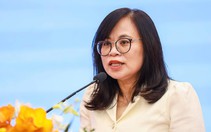
Ông Bùi Thế Anh, Giám đốc EY-Parthenon - Chiến lược và Thực thi, Công ty cổ phần Tư vấn EY Việt Nam - Ảnh: DANH KHANG
Tại tọa đàm “Từ IPO đến giá trị dài hạn” do Báo điện tử Tuổi Trẻ phối hợp cùng Công ty cổ phần Chứng khoán KAFI tổ chức ở Hà Nội chiều 21-10, ông Bùi Thế Anh, Giám đốc EY-Parthenon - Chiến lược và Thực thi, Công ty CP Tư vấn EY Việt Nam (EY Consulting VN), cho rằng một thương vụ IPO thành công cần được đánh giá trên bốn yếu tố.
IPO không chỉ là gọi vốn
Theo đó, bên cạnh quy mô vốn huy động và diễn biến cổ phiếu sau IPO, đây cần được xem là cơ hội để nâng chất doanh nghiệp hút vốn dài hạn.
Thứ nhất, tiếp cận đúng nhóm nhà đầu tư. Theo ông Thế Anh, khi tư vấn cho doanh nghiệp, EY nhận thấy năng lực của nhà đầu tư khi tham gia hội đồng quản trị hoặc trở thành thành viên trong câu lạc bộ cổ đông của doanh nghiệp là yếu tố rất quan trọng.
Nhà đầu tư không chỉ cung cấp nguồn vốn mà còn có thể bổ sung những năng lực mà doanh nghiệp đang thiếu hoặc cần phát triển thêm. Chẳng hạn, với những doanh nghiệp có quy mô khá lớn nhưng năng lực công nghệ hoặc chuyển đổi số chưa mạnh, doanh nghiệp nên tìm kiếm các nhà đầu tư có thế mạnh trong những lĩnh vực này.
Tương tự, nếu năng lực kinh doanh còn hạn chế, doanh nghiệp cần lựa chọn những nhà đầu tư có năng lực kinh doanh tốt. Việc tiếp cận đúng nhà đầu tư sẽ giúp bổ sung năng lực cần thiết, hỗ trợ doanh nghiệp phát triển sau IPO.
Thứ hai, tạo ra sự chuyển đổi thực chất về mô hình quản trị. Theo đó, thương vụ IPO thành công phải tạo ra sự chuyển dịch thực chất trong doanh nghiệp, đặc biệt là mô hình quản trị và cách thức quản lý, vận hành bên trong.
Theo quan sát của EY, nhiều doanh nghiệp Việt Nam đang chuyển từ mô hình doanh nghiệp mang tính gia đình sang mô hình công ty đại chúng. Quá trình này đòi hỏi doanh nghiệp phải minh bạch hóa hoạt động, đồng thời thay đổi mô hình quản trị công ty và phương thức quản lý, vận hành. Đây không nên chỉ là sự thay đổi về hình thức khi doanh nghiệp thực hiện IPO, mà cần tạo ra chuyển biến thực chất trong cách doanh nghiệp được quản trị và vận hành.
Thứ ba, bảo đảm tính bền vững của nguồn vốn huy động. Ông Thế Anh đánh giá việc phát triển thị trường vốn để cung cấp nguồn vốn dài hạn cho doanh nghiệp là vấn đề rất kịp thời trong bối cảnh hiện nay. Theo ông, nguồn vốn dài hạn trên thị trường đang thiếu, trong khi hạn mức tín dụng của nhiều ngân hàng và ngành nghề đã gần cạn.
Trong bối cảnh đó, dòng vốn dài hạn huy động qua IPO có thể giúp doanh nghiệp giảm áp lực trả nợ. Đồng thời, nguồn vốn này tạo cơ hội để doanh nghiệp điều chỉnh, cơ cấu lại các dòng vốn, từng bước chuyển từ tình trạng phụ thuộc nhiều vào vốn ngắn hạn sang sử dụng nguồn vốn dài hạn hơn. Qua đó, doanh nghiệp có thêm điều kiện giảm áp lực tài chính và chủ động hơn trong việc bố trí nguồn vốn phục vụ hoạt động kinh doanh.
Thứ tư, duy trì niềm tin đối với những cam kết khi IPO. Theo ông Thế Anh, thành công thực sự của một thương vụ IPO còn nằm ở việc doanh nghiệp có duy trì được niềm tin của công chúng đầu tư đối với những cam kết đã đưa ra hay không. Khi IPO, doanh nghiệp thường công bố kế hoạch kinh doanh và các mục tiêu tăng trưởng với công chúng.
Vì vậy, việc thực hiện đúng các cam kết này có ý nghĩa quan trọng. Để làm được điều đó, doanh nghiệp cần có năng lực quan hệ nhà đầu tư, công bố thông tin và báo cáo quản trị kịp thời. Đây là những yếu tố giúp nhà đầu tư theo dõi hoạt động của doanh nghiệp, đánh giá việc thực hiện các mục tiêu đã công bố và duy trì niềm tin sau IPO.
Không có công thức chung cho "giá tốt"
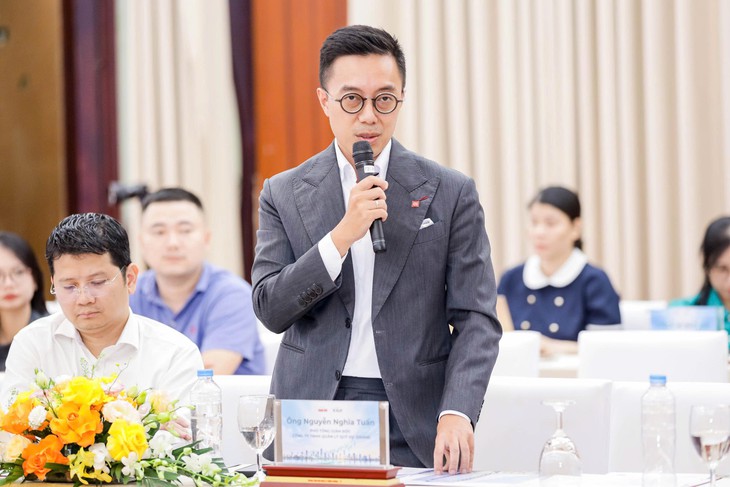
Ông Nguyễn Nghĩa Tuấn - Phó tổng giám đốc Công ty TNHH Quản lý Quỹ SSI - Ảnh: DANH KHANG
Về tính bền vững của lợi nhuận và triển vọng tăng trưởng của doanh nghiệp trước khi quyết định tham gia IPO, ông Nguyễn Nghĩa Tuấn, Phó tổng giám đốc Công ty TNHH Quản lý quỹ SSI (SSIAM), cho biết ở góc độ công ty quản lý quỹ, SSIAM có cơ hội tiếp cận rất nhiều cơ hội đầu tư vào cổ phiếu IPO. Bản thân SSIAM cũng là đơn vị đưa các quỹ đầu tư của mình IPO, niêm yết ra thị trường.
Theo ông Tuấn, quỹ là nhà đầu tư dài hạn, nên khi xem xét đầu tư vào IPO, SSIAM tập trung rất nhiều vào các yếu tố nội tại của doanh nghiệp: định giá doanh nghiệp như thế nào, định hướng ra sao, tiềm năng tăng trưởng và năng lực cạnh tranh bền vững trong tương lai của doanh nghiệp.
Ông Tuấn đánh giá một điểm rất tích cực là năm 2025 vừa qua đã có các quy định mới, trong đó có Nghị định 245/2025 sửa đổi Nghị định 155/2020, tháo gỡ rất nhiều vướng mắc trong quá trình triển khai IPO và rút ngắn thời gian từ khi IPO đến khi niêm yết.
Do đó, rủi ro ngắn hạn cho nhà đầu tư nhỏ lẻ sẽ không nhiều.
Ông Đặng Trần Phục, Chủ tịch HĐQT Công ty CP AzFin Việt Nam
Một doanh nghiệp tốt chưa chắc đã là một cổ phiếu tốt. Cổ phiếu tốt phải trên cơ sở doanh nghiệp tốt và định giá hợp lý. Tốt nhất là nên có chiết khấu đâu đó khoảng 20% so với giá trị được định giá thì sẽ có sự an toàn hơn
Với quỹ, theo ông Tuấn, tầm nhìn sẽ xa hơn một chút, không nhìn vào mức tăng của cổ phiếu ngay trong phiên đầu tiên hay vài phiên đầu sau IPO. Dù vậy, các công ty quản lý quỹ cũng có mối quan tâm giống nhà đầu tư nhỏ lẻ, đó là đầu tư phải được giá tốt.
Ông lưu ý "giá tốt" không có công thức cụ thể cho từng ngành nghề hay từng doanh nghiệp. SSIAM chuyên biệt hóa khi tham gia định giá hay đầu tư vào doanh nghiệp, nhìn vào nội tại riêng của từng doanh nghiệp và ngành nghề mà doanh nghiệp đó tham gia, nên con số quy chuẩn cũng có thể thay đổi.
Ông Tuấn nhấn mạnh ngoài việc đánh giá nội tại doanh nghiệp, khi đầu tư IPO cũng cần nhìn vào các yếu tố thị trường. "Khi chúng ta đầu tư vào một doanh nghiệp tốt, có thể mức giá cũng tốt, nhưng khi thị trường biến động, tâm lý đám đông có thể sẽ ảnh hưởng đến kết quả đầu tư", ông nói. Vì vậy, để lựa chọn được một thương vụ đầu tư IPO thành công, một nhà đầu tư quỹ như SSIAM phải đi từ trên xuống (top-down): từ vĩ mô dài hạn, đến ngành nghề, rồi đến nội tại doanh nghiệp.
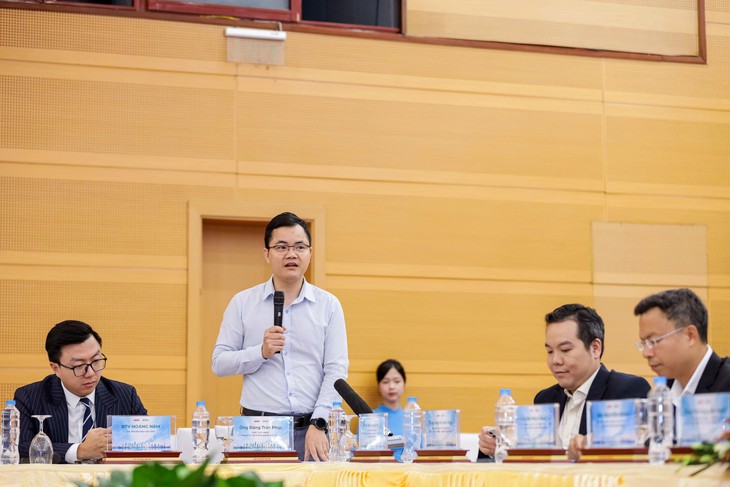
Ông Đặng Trần Phục - Chủ tịch HĐQT CTCP AZfin Việt Nam - Ảnh: DANH KHANG
Về mối quan hệ giữa chất lượng doanh nghiệp và mức định giá IPO, ông Đặng Trần Phục, Chủ tịch HĐQT Công ty CP AzFin Việt Nam, cho rằng đây là trăn trở của rất nhiều nhà đầu tư khi tham gia thị trường chứng khoán Việt Nam nói chung và các thương vụ IPO nói riêng. AzFin Việt Nam thời gian qua đã thống kê lại các thương vụ IPO ở Việt Nam: "Đâu đó khoảng hơn 80% số thương vụ IPO, sau một năm niêm yết thì phần đa là nhà đầu tư lỗ. Đấy là một thực tế".
Theo ông Phục, thực tế này đặt ra nhiều tâm tư cho nhà đầu tư, và từ đó dẫn đến khá nhiều thương vụ IPO thực chất không thành công. Số lượng cổ phiếu có thể bán hết, nhưng có khi một nửa hoặc thậm chí hơn là do người nội bộ đứng ra mua để đạt bằng được.
"Điều đó không phải là thành công", ông nói. Đứng ở góc độ một nhà đầu tư, đồng thời là người tư vấn cho nhiều nhà đầu tư lớn tham gia các thương vụ mua cổ phiếu, ông Phục nhận thấy có sự khác biệt giữa góc nhìn của doanh nghiệp và nhà đầu tư.
"Bí quyết" để doanh nghiệp IPO thành công và nhà đầu tư cũng vui vẻ tham gia
Thứ nhất, IPO chỉ là khởi điểm, là nơi huy động vốn để phát triển mạnh hơn, "chứ không phải là nơi để thu hoạch, xả cho các nhà đầu tư thu tiền về".
Thứ hai, các dự báo, chiến lược trong bản cáo bạch đưa ra với nhà đầu tư cần thận trọng và khả thi, không phải cứ đưa ra triển vọng thật tốt, vẽ ra thật đẹp để kêu gọi nhà đầu tư.
Thứ ba, IPO cần đi cùng việc tìm kiếm các nhà đầu tư chiến lược có uy tín, có sức mạnh, giúp doanh nghiệp có thêm giá trị cộng hưởng. Như ông Thế Anh vừa chia sẻ, đó có thể là nhà đầu tư chiến lược về vốn, về quản trị hay về công nghệ... để doanh nghiệp phát triển mạnh hơn. Khi đó, sau IPO, doanh nghiệp sẽ tiếp tục phát triển mạnh mẽ hơn và thực sự có sự đổi mới.
Doanh nghiệp khi IPO muốn bán được càng nhiều càng tốt, giá càng cao càng tốt. Thậm chí nhiều doanh nghiệp coi IPO là đích đến, kỳ vọng 5 năm nữa phải IPO, phải niêm yết để thoái vốn, thu hoạch. Khi coi IPO là đích đến, kết quả sau đó thường "hơi buồn".
Ông dẫn chứng bản cáo bạch khi công bố "đẹp long lanh", tăng trưởng lợi nhuận rất cao, nhưng vài năm sau, về cơ bản đa phần doanh nghiệp không thực hiện được các cam kết trong đó. Trong khi đó, nhà đầu tư dĩ nhiên muốn mua được doanh nghiệp tốt với giá hợp lý.
Theo ông Phục, mâu thuẫn nằm ở chỗ một bên muốn định giá cao, một bên muốn giá rẻ hơn. Để IPO thực sự thành công và giải quyết được mâu thuẫn này, mỗi bên cần nhìn nhận theo góc độ của đối phương. Đặc biệt, bên chủ động là doanh nghiệp IPO phải đứng cả ở góc độ của nhà đầu tư để đưa ra chiến lược hợp lý.
Yếu tố tiếp theo, theo ông Phục, là cần nâng cao năng lực quan hệ cổ đông giữa doanh nghiệp IPO và nhà đầu tư để hai bên hiểu nhau hơn, từ đó khi có vấn đề xảy ra thì thông cảm cho nhau, đồng hành với nhau lâu dài hơn.
Đa phần doanh nghiệp IPO chuyển từ tư nhân sang đại chúng. Khi còn là tư nhân, doanh nghiệp thường giấu thông tin rất nhiều, không công khai nhiều, nên khi sang đại chúng thường bị "ngợp". Nếu quan hệ cổ đông không tốt, một thời gian sau cổ đông sẽ rất chán, khiến giá cổ phiếu sụt giảm và không phản ánh đúng giá trị doanh nghiệp.
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận