



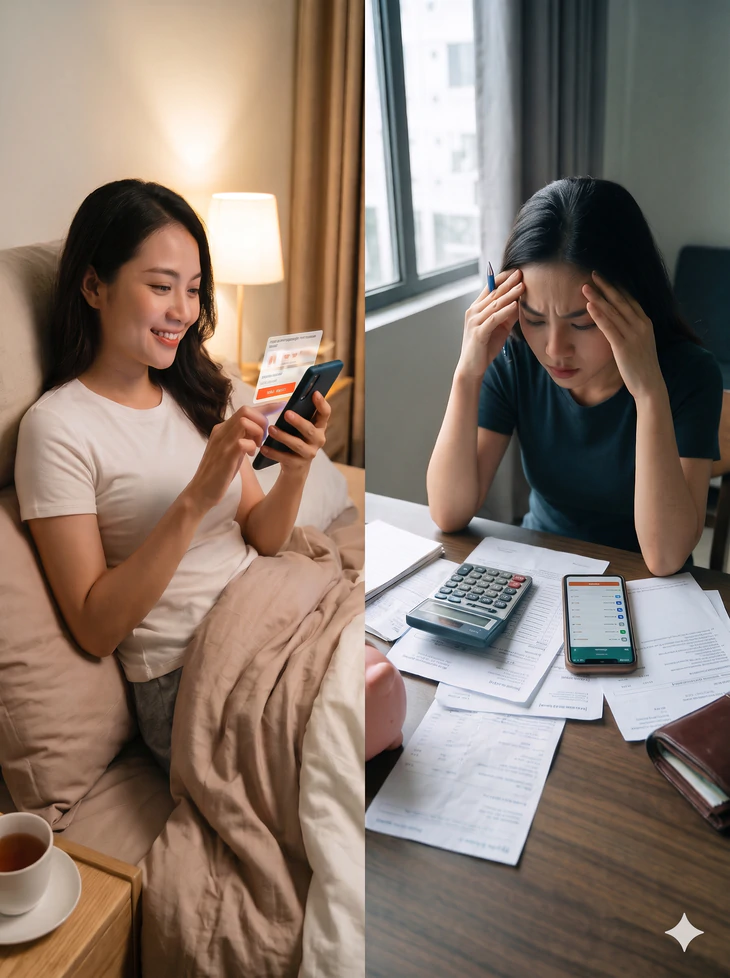
Khi chốt đơn nào nghĩ đến cảnh lương vừa về đã cạn veo cho các khoản trả qua thẻ - Ảnh minh họa: AI
Ngày 5 hằng tháng trở thành thời điểm tôi ngại mở điện thoại. Tin nhắn từ hai ví điện tử và một sàn thương mại điện tử lần lượt báo đến hạn thanh toán dư nợ. Cộng dồn các khoản lại, con số phải trả lên tới hơn 4 triệu đồng.
Đọc lại danh sách giao dịch, tôi nhận ra không có món đồ nào phục vụ công việc hay nhu cầu cấp bách. Phần lớn là vài chiếc áo, đôi giày, đồ dùng sinh hoạt hay những bữa ăn đặt giao tận nơi có giá từ một trăm đến vài trăm ngàn đồng.
Cách đây nửa năm, tôi bắt đầu kích hoạt tính năng trả sau trên ứng dụng mua sắm trực tuyến. Thủ tục đăng ký diễn ra trong vài phút với thao tác chụp ảnh căn cước công dân mà không cần chứng minh thu nhập.
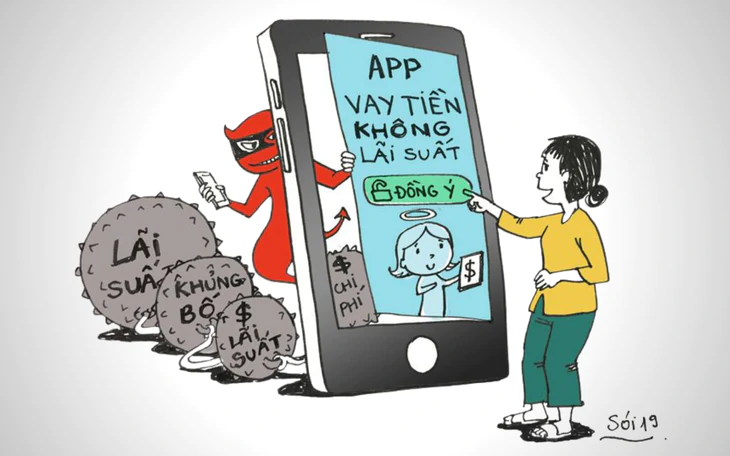
Khi thanh toán đơn hàng, thay vì nhìn thấy số tiền trong tài khoản ngân hàng bị trừ ngay lúc đó, tôi chỉ cần bấm xác nhận ghi nợ hoặc chọn chia nhỏ thành ba kỳ trả góp. Cảm giác không mất tiền ngay tại thời điểm mua khiến tôi nới lỏng việc cân nhắc nhu cầu thực tế của bản thân.
Từ một ứng dụng ban đầu, tôi mở thêm tài khoản trả sau ở hai ví điện tử khác để lấy các mã giảm giá cho người dùng mới. Mỗi nền tảng cấp hạn mức từ 3 triệu đến 10 triệu đồng.
Một món đồ giá 600.000 đồng khi chia làm ba tháng chỉ tốn 200.000 đồng mỗi kỳ. Con số này tạo cảm giác vừa sức với thu nhập hằng tháng.
Tuy nhiên, khi cùng lúc chốt nhiều đơn hàng ở cả ba ứng dụng, các khoản vài trăm ngàn đồng tích tụ thành số tiền vài triệu đồng vào cuối kỳ sao kê.
Phiền phức bắt đầu nảy sinh khi mỗi ứng dụng quy định một ngày chốt sao kê và hạn thanh toán khác nhau.
Có tháng vì quên lịch của một ví điện tử, tôi nộp trễ hai ngày và phải chịu khoản phí phạt quá hạn.
Để tránh bị ghi nhận nợ xấu trên hệ thống tín dụng, tháng đó tôi phải mượn tạm tiền của người thân để tất toán, rồi cắt giảm chi phí ăn uống trong những tuần tiếp theo.
Câu chuyện hụt hơi vì các hóa đơn trả góp cũng diễn ra với nhiều người bạn quanh tôi. Trong buổi cà phê cuối tuần trước, người bạn cùng khu trọ than thở chuyện phải nhận thêm việc làm ngoài giờ để trả nợ các ví trả sau.
Một bạn có thói quen săn hàng giảm giá vào các đợt khuyến mãi mỗi tháng và dùng hạn mức tín dụng từ bốn ứng dụng khác nhau. Đến khi tổng hợp lại, số tiền phải trả hằng tháng chiếm gần 60% thu nhập, đẩy cuộc sống sinh hoạt vào cảnh thiếu trước hụt sau.
Một đồng nghiệp khác của tôi ở văn phòng cũng rơi vào cảnh lương vừa về tài khoản đã phải chuyển đi trả nợ góp cho chiếc điện thoại và các hóa đơn ăn uống, mua sắm từ tháng trước.
Các dịch vụ mua trước trả sau hay trả góp vốn được thiết kế để hỗ trợ người tiêu dùng xoay xở tài chính khi có việc cần thiết. Dù vậy, sự tiện lợi của công nghệ khi thiếu đi kế hoạch quản lý chi tiêu lại dễ biến người mua thành con nợ của chính những nhu cầu ngắn hạn.
Tuần vừa rồi, sau khi thanh toán dứt điểm kỳ hóa đơn cuối, tôi quyết định khóa tính năng trả sau trên các ứng dụng, quay về thói quen có bao nhiêu tiêu bấy nhiêu để giữ chủ động cho ví tiền của mình.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận