



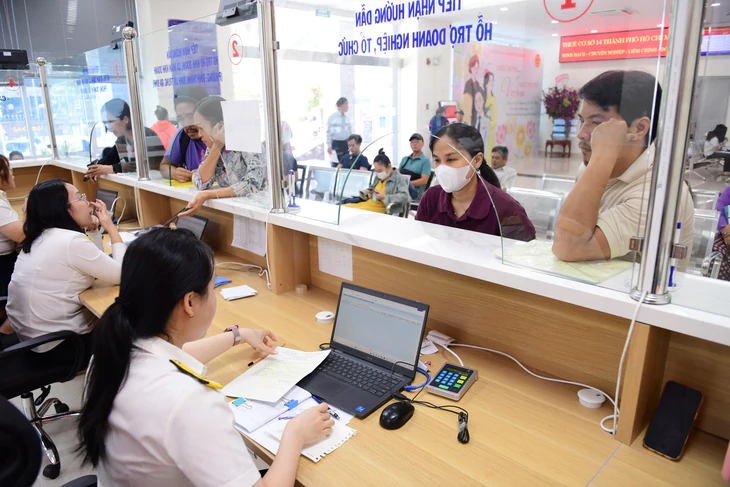
Việc xác định chủ sở hữu hưởng lợi còn có ý nghĩa quan trọng trong công tác quản lý thuế - Ảnh minh họa doanh nghiệp làm thủ tục thuế tại Thuế cơ sở 14 - Ảnh: QUANG ĐỊNH
Quy định doanh nghiệp phải kê khai chủ sở hữu hưởng lợi nhằm minh bạch thông tin nhằm ngăn ngừa trốn thuế, rửa tiền và hành vi lợi dụng doanh nghiệp để vi phạm pháp luật.
Ai phải kê khai thông tin chủ sở hữu hưởng lợi?
Theo Nghị định 168/2025, được sửa đổi bởi Nghị định 296/2026, cá nhân trực tiếp, gián tiếp hoặc kết hợp cả hai hình thức sở hữu từ 25% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết trở lên được xác định là chủ sở hữu hưởng lợi.
Đáng chú ý, trường hợp nhóm cá nhân có quan hệ gia đình theo Luật Doanh nghiệp hoặc có hợp đồng cùng nhau sở hữu từ 25% vốn điều lệ hay tổng số cổ phần có quyền biểu quyết trở lên, các cá nhân trong nhóm cũng được xác định là chủ sở hữu hưởng lợi, dù tỉ lệ sở hữu riêng của từng người có thể chưa đến 25%.
Như vậy, doanh nghiệp không chỉ xem xét tỉ lệ vốn góp của từng cá nhân mà còn phải rà soát các mối quan hệ và thỏa thuận sở hữu thực tế.
Ngoài ra, người không nắm đủ 25% vốn vẫn có thể là chủ sở hữu hưởng lợi nếu thực sự có quyền chi phối những quyết định quan trọng của doanh nghiệp như quyền bổ nhiệm, miễn nhiệm lãnh đạo chủ chốt; sửa đổi điều lệ...
Tiêu chí kiểm soát được xem xét khi không có cá nhân đáp ứng tiêu chí sở hữu hoặc có căn cứ cho thấy người đáp ứng tỉ lệ sở hữu không phải chủ sở hữu hưởng lợi thực sự.
Riêng công ty hợp danh, tất cả thành viên hợp danh đều là chủ sở hữu hưởng lợi, không phụ thuộc vào tỉ lệ vốn góp hay quyền biểu quyết. Nếu không xác định được cá nhân theo các tiêu chí trên, doanh nghiệp kê khai người quản lý có quyền hạn lớn nhất theo quy định.
Làm rõ người thực sự đứng sau doanh nghiệp
Trao đổi với Tuổi Trẻ, ông Trần Văn Quân - Chủ tịch VNLAWS - VNTAC, Phó trưởng Ban Chính sách thuế HTCAA TP.HCM - nhận định việc kê khai chủ sở hữu hưởng lợi là yêu cầu cần thiết nhằm minh bạch môi trường kinh doanh, nâng cao hiệu quả quản lý thuế và phòng, chống rửa tiền trong bối cảnh Việt Nam hội nhập quốc tế ngày càng sâu rộng.
Theo ông Quân, trước hết, quy định này giúp xác định đúng người thực sự sở hữu, kiểm soát và hưởng lợi từ hoạt động của doanh nghiệp. Thực tế từng xuất hiện tình trạng một số cá nhân đứng sau điều hành, hưởng lợi nhưng thuê người khác, thậm chí người lao động phổ thông, đứng tên giám đốc hoặc đại diện theo pháp luật.
Khi doanh nghiệp phát sinh vi phạm về thuế, hóa đơn hoặc nghĩa vụ tài chính, việc xác định người thực sự kiểm soát hoạt động và quyết định dòng tiền gặp nhiều khó khăn.
Ở góc độ hội nhập, ông Quân cho rằng việc kê khai chủ sở hữu hưởng lợi còn góp phần đáp ứng các yêu cầu về minh bạch thuế, phòng, chống rửa tiền và khuyến nghị của Lực lượng đặc nhiệm tài chính quốc tế (FATF). Điều này có ý nghĩa đối với việc cải thiện uy tín quốc gia, thu hút đầu tư nước ngoài và bảo đảm môi trường cạnh tranh công bằng.
"Theo tôi, Chính phủ cần tăng cường kết nối dữ liệu giữa cơ quan đăng ký kinh doanh, thuế, ngân hàng và cơ quan phòng chống rửa tiền. Mục tiêu không chỉ là xác định ai đứng tên doanh nghiệp, mà quan trọng hơn là ai thực sự sở hữu, kiểm soát, hưởng lợi và quyết định dòng tiền.
Tuy nhiên, việc xác minh và áp dụng biện pháp quản lý phải dựa trên chứng cứ, đúng đối tượng và đúng quy định pháp luật", ông Quân nhấn mạnh.
Chủ sở hữu hưởng lợi cũng bị tạm hoãn xuất cảnh
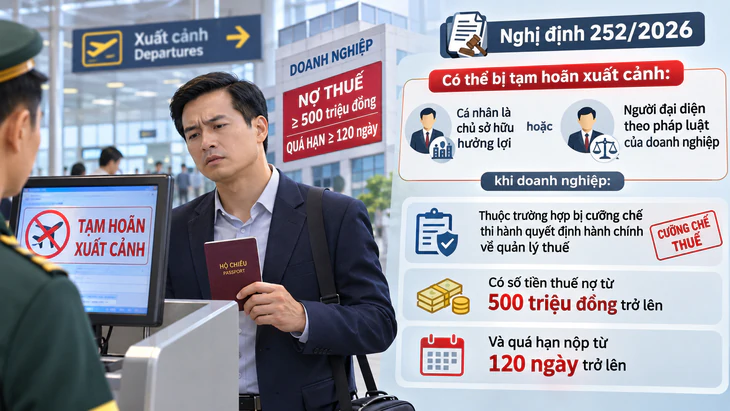
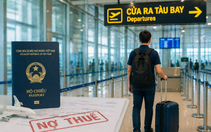
Chủ sở hữu hưởng lợi cũng bị tạm hoãn xuất cảnh như giám đốc hoặc người đại diện pháp luật - Ảnh: AI - A.H
Đặc biệt, ông Quân lưu ý việc xác định chủ sở hữu hưởng lợi còn có ý nghĩa quan trọng trong công tác quản lý thuế.
Theo Nghị định 252/2026, cá nhân là chủ sở hữu hưởng lợi hoặc người đại diện theo pháp luật của doanh nghiệp có thể thuộc diện tạm hoãn xuất cảnh nếu doanh nghiệp thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế, có số tiền thuế nợ từ 500 triệu đồng trở lên và quá hạn nộp từ 120 ngày trở lên.
Quy định này cho thấy trách nhiệm pháp lý đang được mở rộng đến người thực sự hưởng lợi, thay vì chỉ xem xét người đại diện theo pháp luật.
Một vấn đề khác được ông Quân đề cập là ngăn ngừa tình trạng lợi dụng chính sách ưu đãi thuế.
Theo đó, chính sách miễn thuế thu nhập doanh nghiệp trong ba năm đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu có những điều kiện loại trừ nhằm hạn chế tình trạng thành lập doanh nghiệp mới để hưởng ưu đãi nhiều lần.
Thông tin về chủ sở hữu hưởng lợi giúp cơ quan thuế nhận diện những mối liên hệ về sở hữu, kiểm soát thực tế.
Bên cạnh đó, việc minh bạch thông tin còn góp phần phòng, chống rửa tiền và kiểm soát dòng vốn xuyên biên giới.
Theo ông Quân, thực tế đặt ra nguy cơ một số nhà đầu tư nước ngoài nhờ cá nhân Việt Nam đứng tên góp vốn và làm người đại diện theo pháp luật, trong khi quyền kiểm soát và hưởng lợi thực tế thuộc về người đứng sau.
Đáng lo ngại, lợi nhuận có thể được chuyển ra nước ngoài qua các kênh không chính thức, ngoài hệ thống chuyển vốn và lợi nhuận hợp pháp. Điều này tiềm ẩn nguy cơ chuyển tiền trái phép, che giấu chủ sở hữu và rửa tiền.
Không chỉ gây khó khăn cho công tác quản lý, những trường hợp này còn có thể để lại rủi ro pháp lý lớn cho người Việt Nam đứng tên doanh nghiệp.
Đốc thúc doanh nghiệp bổ sung thông tin trước 31-12-2026
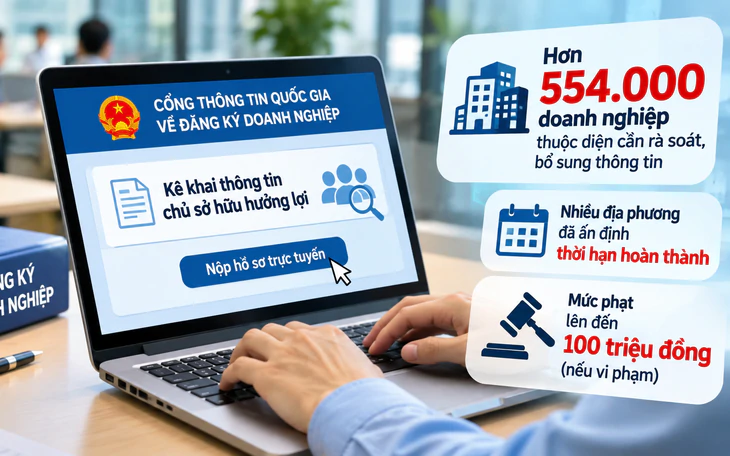
Thực hiện công văn 16558 ngày 16-10 của Bộ Tài chính, Sở Tài chính nhiều địa phương đã có văn bản đôn đốc doanh nghiệp rà soát, bổ sung thông tin về chủ sở hữu hưởng lợi.
Tại Hà Nội, Sở Tài chính yêu cầu các doanh nghiệp thành lập trước ngày 1-7-2025 chủ động bổ sung thông tin về chủ sở hữu hưởng lợi tại cơ quan đăng ký kinh doanh.Với doanh nghiệp thành lập hoặc đăng ký thay đổi từ ngày 1-7-2025 nhưng chưa kê khai thông tin này, Sở Tài chính yêu cầu khẩn trương thực hiện, hoàn thành trước ngày 31-12-2026.
Tại Quảng Ninh, Sở Tài chính đã gửi văn bản đến 799 doanh nghiệp thuộc danh sách do Bộ Tài chính rà soát. Đây là những doanh nghiệp đã thành lập hoặc đăng ký thay đổi từ ngày 1-7-2025 nhưng chưa có thông tin kê khai về chủ sở hữu hưởng lợi. Cơ quan này đề nghị các doanh nghiệp khẩn trương thực hiện theo quy định. Với những doanh nghiệp thành lập trước ngày 1-7-2025 không nằm trong danh sách trên, Sở Tài chính cũng yêu cầu chủ động rà soát, bổ sung thông tin.
Tại Hưng Yên, Sở Tài chính hướng dẫn doanh nghiệp rà soát từng cấp trong cơ cấu sở hữu để xác định đúng cá nhân có quyền sở hữu hoặc kiểm soát cuối cùng trên thực tế. Thông tin kê khai phải đầy đủ, trung thực, chính xác. Doanh nghiệp chịu trách nhiệm trước pháp luật về nội dung đã kê khai.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận