



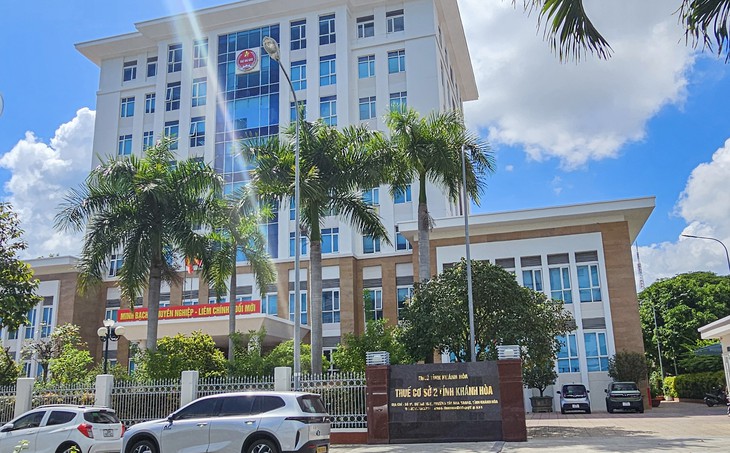
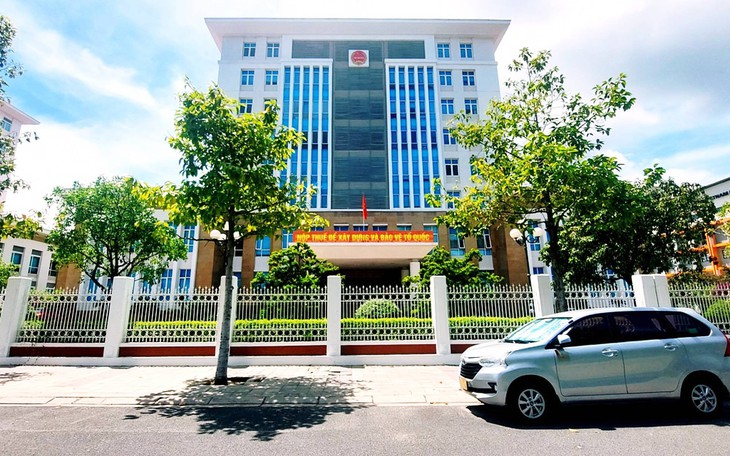
Thuế cơ sở 2 Khánh Hòa thua kiện hộ kinh doanh vì tách riêng doanh thu qua ứng dụng giao đồ ăn để tính thuế "theo từng lần phát sinh" - Ảnh: XUÂN HOÁT
Vừa qua, Tòa án nhân dân khu vực 1 - Khánh Hòa đã ban hành bản án hành chính sơ thẩm về việc "khiếu kiện quyết định hành chính trong lĩnh vực quản lý thuế" giữa người khởi kiện là ông Triệu Thiện Thanh (chủ hộ kinh doanh Whale Napoli Pizza, phường Nha Trang); người bị kiện là Thuế cơ sở 2 tỉnh Khánh Hòa (trước đây là Đội thuế TP Nha Trang).
Nộp thuế khoán nhưng được yêu cầu khai thêm thuế từng lần phát sinh
Theo đó, hộ kinh doanh Whale Napoli Pizza đăng ký kinh doanh ngày 14-5-2024, nộp thuế khoán với doanh thu kê khai 20 triệu đồng/tháng (gồm bán trực tiếp và qua sàn thương mại điện tử - TMĐT).
Năm 2024, ông Thanh đã nộp đủ 7,2 triệu đồng thuế khoán (900.000 đồng/tháng từ tháng 5 đến tháng 12-2024) theo Thông báo số 183745/TB-CCT ngày 17-7-2024 của Đội thuế TP Nha Trang.
Ngày 26-12-2024, cán bộ Đội thuế phường Vĩnh Nguyên (TP Nha Trang cũ) mời ông Thanh làm việc, thông báo theo dữ liệu sàn TMĐT GrabFood cung cấp, hộ của ông có doanh thu quý II/2024 là 136.091.000 đồng và quý III/2024 là 117.679.500 đồng (tổng cộng 253.770.500 đồng).
Cơ quan thuế yêu cầu ông nộp thêm 11.419.673 đồng tiền thuế (thuế giá trị gia tăng 3% và thuế thu nhập cá nhân 1,5%).
Ngày 31-12-2024, ông Thanh ký, nộp 2 tờ khai mẫu số 01/CNKD (do cán bộ thuế lập sẵn) theo hình thức "nộp thuế theo từng lần phát sinh".
Đến ngày 22-5-2025, ông nhận Thông báo tiền thuế nợ số 34547 ngày 21-5-2025 của Đội thuế TP Nha Trang.
Trong đó, xác định khoản thuế nợ từ doanh thu GrabFood quý II/2024 gồm hơn 4 triệu đồng thuế giá trị gia tăng và hơn 2 triệu đồng thuế thu nhập cá nhân; còn quý III/2024 là hơn 3,5 triệu đồng thuế giá trị gia tăng và gần 1,8 triệu đồng thuế thu nhập cá nhân.
Tổng tiền thuế nợ là gần 11,42 triệu đồng, tiền chậm nộp gần 786.000 đồng và số tiền quá hạn phải cưỡng chế là 11,42 triệu đồng.
Ngày 3-10-2025, ông Thanh khởi kiện, đề nghị hủy một phần của thông báo 34547.
Tranh cãi phương pháp tính thuế
Tại phiên tòa, phía Thuế cơ sở 2 - Khánh Hòa cho rằng dữ liệu GrabFood gửi về cổng thông tin Tổng cục Thuế theo Nghị định 91/2022 (sửa đổi, bổ sung Nghị định 126/2020) cho thấy doanh thu thực tế lớn hơn nhiều mức khoán.
Do khoản thu này nằm ngoài doanh thu khoán và phát sinh theo quý, cơ quan thuế yêu cầu kê khai theo từng lần phát sinh là đúng quy định và hướng dẫn của Tổng cục Thuế; hơn nữa ông Thanh đã tự nguyện ký nộp 2 tờ khai mẫu 01/CNKD nêu trên.
Trong khi đó, ông Thanh khẳng định hộ mình kinh doanh thường xuyên tại địa điểm cố định và đang nộp thuế khoán. Năm 2024, hộ không xuất hóa đơn bán lẻ nào do cơ quan thuế cấp nên không thể tính thuế theo từng lần phát sinh theo điểm c khoản 2 Điều 13 Thông tư 40/2021 của Bộ Tài chính.
Việc ký tờ khai lập sẵn là theo hướng dẫn của cán bộ thuế, không làm thay đổi phương pháp tính thuế.
Đại diện Viện kiểm sát nhân dân khu vực 1 - Khánh Hòa nhận định, cơ quan thuế tính thuế theo từng lần phát sinh với hộ nộp thuế khoán là trái quy định, đề nghị chấp nhận yêu cầu khởi kiện.
Tuyên hủy một phần thông báo nợ thuế
Hội đồng xét xử (HĐXX) xác định việc cơ quan thuế căn cứ dữ liệu GrabFood và việc ông Thanh ký tờ khai để xác nhận hộ có phát sinh gần 254.000 đồng doanh thu trên sàn TMĐT quý II và III/2024 là có cơ sở.
Tuy nhiên, HĐXX viện dẫn khoản 6 Điều 3, khoản 1 Điều 6 và khoản 1, khoản 4 Điều 7 Thông tư 40/2021/TT-BTC nêu rõ: Khai thuế theo từng lần phát sinh chỉ áp dụng với cá nhân kinh doanh không thường xuyên, không có địa điểm cố định, hoặc hộ khoán sử dụng hóa đơn do cơ quan thuế cấp, bán lẻ theo từng lần phát sinh.
Hộ Whale Napoli Pizza hoạt động thường xuyên tại địa điểm cố định và đã đăng ký thuế khoán. Dữ liệu GrabFood gửi theo quý là tổng hợp nhiều giao dịch, không phải hóa đơn bán lẻ từng lần. Việc ký tờ khai tích sẵn ô "cá nhân kinh nộp thuế theo từng lần phát sinh" không làm thay đổi phương pháp tính thuế trái quy định.
HĐXX phân tích, khi doanh thu thực tế từ GrabFood vượt trên 50% mức khoán (20 triệu đồng/tháng), cơ quan thuế có quyền điều chỉnh mức thuế khoán hoặc ấn định thuế theo Điều 50, Điều 51 Luật Quản lý thuế 2019 và khoản 4 Điều 13 Thông tư 40/2021/TT-BTC, chứ không được tách riêng để tính thuế theo từng lần phát sinh.
Mặt khác, theo hướng dẫn của Tổng cục Thuế ngày 2-12-2024 và văn bản số 832 ngày 23-1-2025 của Chi cục Thuế TP Nha Trang, hộ khoán đã khoán thuế năm 2024 gồm cả doanh thu TMĐT thì tiếp tục quản lý thuế khoán đến hết năm 2024 và chỉ thay đổi nguyên tắc từ tháng 1-2025.
Từ các căn cứ trên, tòa tuyên hủy một phần thông báo tiền thuế nợ số 34547, đối với khoản thuế nợ gần 11,5 triệu đồng, tiền chậm nộp gần 786.000 đồng và số tiền cưỡng chế nợ thuế gần 11,42 triệu đồng.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận