



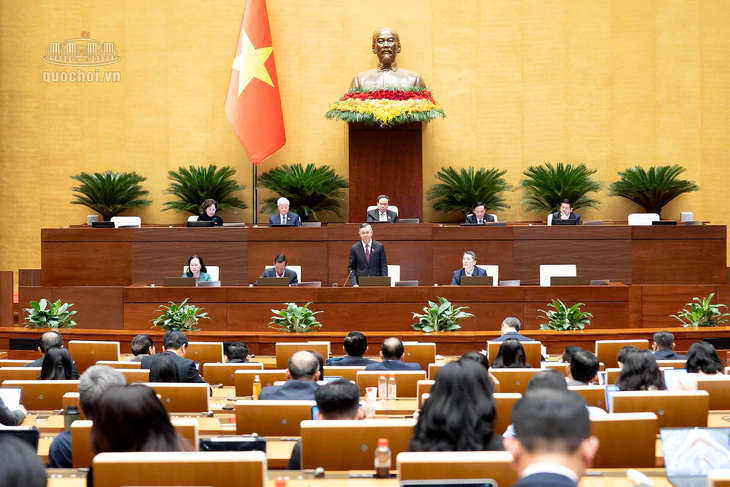
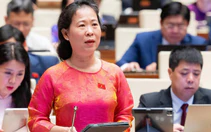
Toàn cảnh phiên họp chiều 20-11 - Ảnh: QUỐC HỘI
Chiều 20-11, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
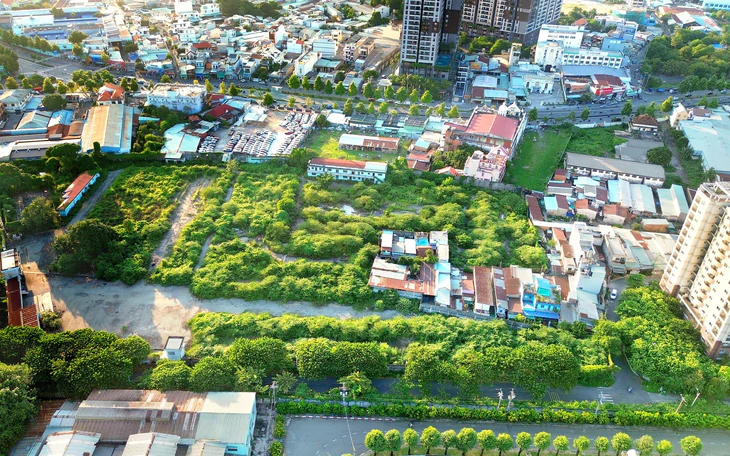
Đáng chú ý, đất bỏ hoang sẽ chịu thuế suất 0,2%, không áp dụng hạn mức; ngưỡng doanh thu để doanh nghiệp, cá nhân kinh doanh được lựa chọn phương pháp tính thuế được nâng lên 10 tỉ đồng.
Không đánh thuế trùng, phải xác định rõ thế nào là đất bỏ hoang
Cụ thể, sửa đổi, bổ sung Điều 7 Luật Thuế sử dụng đất phi nông nghiệp quy định đất bỏ hoang áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Việc xác định đất bỏ hoang thực hiện theo quy định của pháp luật về đất đai.
Đối với đất sử dụng không đúng mục đích, luật quy định áp dụng mức thuế suất 0,15%. Riêng đất thuộc dự án đầu tư phân kỳ theo đăng ký của nhà đầu tư đã được cơ quan nhà nước có thẩm quyền phê duyệt được áp dụng mức thuế suất 0,03%.
Luật cũng điều chỉnh căn cứ tính thuế theo hướng diện tích đất tính thuế là diện tích đất thực tế sử dụng hoặc bỏ hoang.
Trường hợp người sử dụng đất có nhiều thửa đất ở, diện tích tính thuế được xác định bằng tổng diện tích các thửa đất thuộc diện tính thuế.
Quy định mới về thuế đối với đất bỏ hoang được xây dựng trên quan điểm sử dụng thuế như một công cụ tài chính để điều tiết hành vi sử dụng đất, khuyến khích khai thác hiệu quả nguồn lực đất đai, hạn chế đầu cơ và lãng phí.
Bộ trưởng Bộ Tài chính Ngô Văn Tuấn - Ảnh: QUỐC HỘI
Giải trình về chính sách này, Chính phủ cho biết pháp luật đất đai hiện hành đã xác lập nguyên tắc sử dụng đất đúng mục đích, tiết kiệm, bền vững và có hiệu quả; hành vi bỏ hoang đất là hành vi bị nghiêm cấm.
Theo Chính phủ, các khoản thu ngân sách từ đất đai hiện nay bao gồm tiền sử dụng đất, tiền thuê đất, tiền xử phạt vi phạm hành chính về đất đai, thuế, phí, lệ phí và các khoản thu khác có liên quan đến quản lý, sử dụng đất.
Để điều tiết tình trạng đất bỏ hoang, cần triển khai đồng bộ nhiều công cụ chính sách, từ thuế, quy hoạch, đầu tư đến quản lý và xử lý vi phạm. Trong đó, thuế sử dụng đất là một công cụ tài chính độc lập, song hành với các công cụ kinh tế như tiền sử dụng đất, tiền thuê đất tăng thêm và các biện pháp hành chính như xử phạt, thu hồi đất.
Đáng chú ý, Chính phủ cho biết đang phối hợp Bộ Nông nghiệp và Môi trường để hoàn thiện các quy định về đất bỏ hoang, đất chậm đưa vào sử dụng trong dự án Luật Đất đai (sửa đổi) và các văn bản hướng dẫn thi hành, dự kiến có hiệu lực từ ngày 1-7-2027.
Nâng ngưỡng doanh thu lên 10 tỉ đồng, doanh nghiệp được lựa chọn phương pháp tính thuế
Một nội dung đáng chú ý khác là luật nâng ngưỡng doanh thu để doanh nghiệp được lựa chọn phương pháp tính thuế thu nhập doanh nghiệp lên 10 tỉ đồng/năm.
Cụ thể, doanh nghiệp có tổng doanh thu năm không quá 10 tỉ đồng được áp dụng thuế suất theo quy định dành cho nhóm doanh nghiệp có quy mô doanh thu tương ứng.
Đáng chú ý, nhóm doanh nghiệp này được lựa chọn tính thuế theo phương pháp quy định tại khoản 1 hoặc khoản 2 Điều 11 Luật Thuế thu nhập doanh nghiệp. Chính phủ được giao quy định thời gian áp dụng ổn định phương pháp tính thuế.
Đối với cá nhân kinh doanh, luật cũng mở rộng cơ chế lựa chọn phương pháp nộp thuế. Theo đó, cá nhân có doanh thu năm trên ngưỡng doanh thu được miễn thuế theo quy định hiện hành đến 10 tỉ đồng được lựa chọn nộp thuế theo phương pháp tính trên thu nhập hoặc theo phương pháp thuế suất nhân với doanh thu tính thuế.
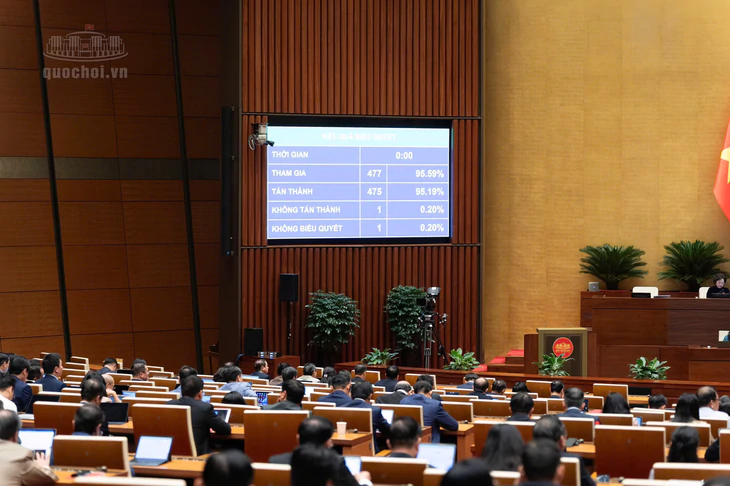
Dự luật được 475/477 đại biểu có mặt tán thành thông qua - Ảnh: QUỐC HỘI
Giải trình về việc nâng ngưỡng doanh thu, Chính phủ cho biết đã tiếp thu ý kiến của Ủy ban Thường vụ Quốc hội, chỉnh lý quy định để chính sách áp dụng từ kỳ tính thuế năm 2027. Đồng thời, bổ sung quy định giao Chính phủ quyết định thời gian áp dụng ổn định phương pháp tính thuế, tránh tình trạng doanh nghiệp thay đổi phương pháp liên tục gây khó khăn cho công tác quản lý.
Về tác động ngân sách, Chính phủ đánh giá sơ bộ việc nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế lên 10 tỉ đồng không ảnh hưởng hoặc ảnh hưởng không lớn đến số thu ngân sách nhà nước.
Chính phủ sẽ chỉ đạo Bộ Tài chính và các cơ quan liên quan tăng cường quản lý, kiểm tra, giám sát, bảo đảm chính sách được thực hiện công khai, minh bạch, đúng đối tượng, thu đúng, thu đủ ngân sách.
Luật có hiệu lực thi hành từ ngày 1-1-2027. Riêng quy định nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế áp dụng từ kỳ tính thuế năm 2027; các quy định về diện tích đất thực tế sử dụng hoặc bỏ hoang và thuế suất đất bỏ hoang có hiệu lực từ ngày 1-7-2027.
Quy định mới về bảng giá đất có hiệu lực từ ngày 1-1-2028.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận