




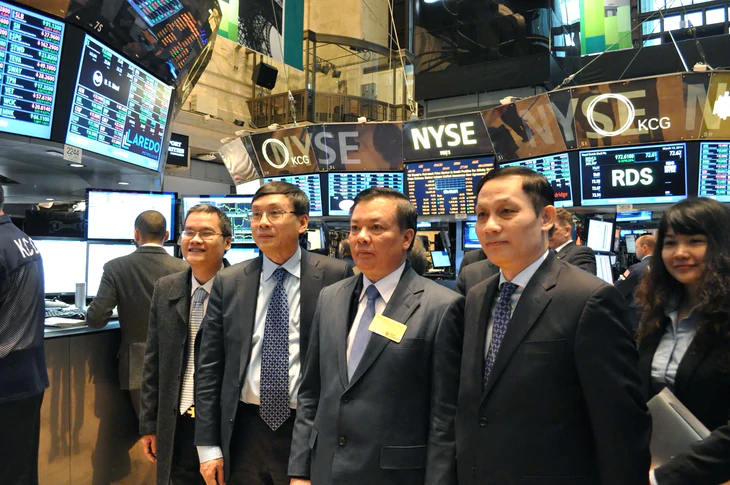
Ông Vũ Bằng (nguyên Chủ tịch Ủy ban Chứng khoán Nhà nước, thứ 2 từ trái sang) trong chuyến thăm Sở Giao dịch Chứng khoán New York (NYSE, Mỹ) của đoàn công tác Bộ Tài chính Việt Nam tháng 3-2014 - Ảnh: Tư liệu
Từ những ngày đầu chỉ có hai cổ phiếu niêm yết, thị trường chứng khoán Việt Nam đã trải qua nhiều giai đoạn thăng trầm. Nhìn lại chặng đường ấy là những câu chuyện về quá trình xây dựng thị trường, những bài học trong công tác quản lý và những vấn đề cần tiếp tục hoàn thiện.
Là một trong những cán bộ tham gia quá trình chuẩn bị xây dựng thị trường chứng khoán Việt Nam từ những năm 1990, ông Vũ Bằng - nguyên Chủ tịch Ủy ban Chứng khoán Nhà nước - vẫn nhớ câu chuyện về thời điểm sơ khai của thị trường.
Để có những cổ phiếu đầu tiên đưa ra giao dịch, cơ quan quản lý khi ấy đã đi khắp các tỉnh, thành vận động doanh nghiệp lên sàn. Thế nhưng, sau nhiều cuộc gặp gỡ, thuyết phục, chỉ có REE và SAM đồng ý tham gia thị trường.
Từ bài toán vốn dài hạn đến việc mở cửa thị trường chứng khoán
Ngày 28-7-2000, Trung tâm Giao dịch chứng khoán TP.HCM tổ chức phiên giao dịch đầu tiên với vỏn vẹn hai mã cổ phiếu REE, SAM.
Phiên đầu tiên khá thành công, nhiều người tham gia vui mừng, nhưng ông Bằng cùng đội ngũ quản lý bấy giờ vẫn thấp thỏm nhiều nỗi lo. Trong đó, có vấn đề cung cầu chênh lệch quá lớn, người muốn mua nhiều trong khi bán ra lại ít. Để có giao dịch và hình thành mức giá ban đầu, cơ quan quản lý phải vận động chính doanh nghiệp bán cổ phiếu ra thị trường.
Ban đầu, cơ quan quản lý dự kiến tổ chức 1 tuần có 3 phiên giao dịch, mỗi phiên có 3 lần khớp lệnh định kỳ, nhưng do hàng hóa ít nên đã quyết định giảm bớt số phiên và số lần khớp lệnh trong một phiên.
Việc xây dựng hệ thống giao dịch hay đầu tư công nghệ mới chỉ là một phần. Muốn thị trường hoạt động hiệu quả, cần có doanh nghiệp tham gia, có hàng hóa giao dịch và chính sách phù hợp để khuyến khích các chủ thể tham gia.
Giờ đây, sau 30 năm nhìn lại, quy mô thanh khoản hàng chục nghìn tỉ/phiên, vốn hóa nhiều triệu tỉ đồng, ông Bằng nói ngay cả những người tham gia xây dựng thị trường từ thuở ban đầu cũng khó có thể hình dung chứng khoán Việt Nam sẽ phát triển đến quy mô như ngày nay.
Để hiểu những khó khăn của thời kỳ đầu, ông Bằng cho rằng cần nhìn lại bối cảnh kinh tế Việt Nam những năm 1990.
Khi ấy, Việt Nam vừa ra khỏi khủng hoảng và mới bắt đầu triển khai các cải cách quan trọng về đầu tư nước ngoài, hoạt động ngân hàng và thí điểm cổ phần hóa doanh nghiệp nhà nước. Tuy nhiên, một trong những trở ngại lớn là thiếu các kênh huy động vốn trung và dài hạn.
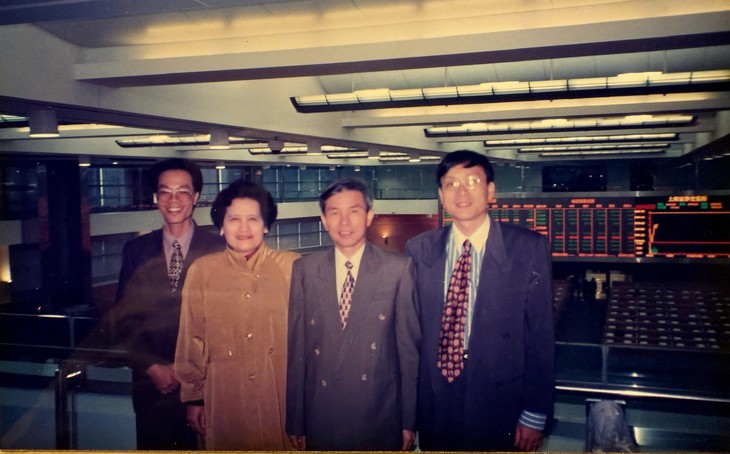
Ông Vũ Bằng (ngoài cùng bên phải) trong một chuyến tham quan, tìm hiểu hoạt động của sở giao dịch chứng khoán ở nước ngoài trong giai đoạn đầu phát triển thị trường chứng khoán Việt Nam - Ảnh: Tư liệu
Doanh nghiệp chủ yếu dựa vào vốn vay ngân hàng, trong khi hệ thống tài chính còn non trẻ. Người dân vẫn có thói quen tích trữ vàng, ngoại tệ và chưa quen với các hình thức đầu tư tài chính khác.
Trong bối cảnh đó, thị trường chứng khoán được kỳ vọng tạo thêm kênh huy động vốn dài hạn cho doanh nghiệp, hỗ trợ quá trình cổ phần hóa và thu hút dòng vốn đầu tư nước ngoài.
Thêm nữa, quá trình cổ phần hóa cũng đặt ra yêu cầu phải có nơi xác định giá cổ phần theo cơ chế thị trường, đồng thời tạo điều kiện để cổ đông giao dịch sau khi doanh nghiệp chuyển đổi mô hình hoạt động.
Dù vậy, từ chủ trương đến thực tế là một khoảng cách không nhỏ. Ông Bằng nhớ lại, nhiều doanh nghiệp khi ấy chưa hiểu rõ về chứng khoán. Không ít đơn vị ngại niêm yết vì phải công khai thông tin, thực hiện kiểm toán và đáp ứng những yêu cầu mới về quản trị.
Trong khi đó, cơ quan quản lý vừa phải xây dựng khung pháp lý, tổ chức vận hành thị trường, vừa triển khai công tác tạo hàng hóa, đào tạo các thành viên thị trường và phổ biến kiến thức cho công chúng đầu tư, đồng thời từng bước tích lũy kinh nghiệm thực tiễn.
Ông Bằng kể, trong quá trình chuẩn bị, Việt Nam đã nghiên cứu kinh nghiệm của nhiều quốc gia. Có những thị trường mở ra nhưng thất bại, 10 năm sau mới mở lại.
Có những thị trường dù được hỗ trợ về công nghệ và triển khai một số nghiệp vụ giao dịch nhưng quy mô hoạt động vẫn khiêm tốn và phát triển rất chậm vì thiếu các giải pháp hỗ trợ của chính phủ.
Đúc kết lại, ông cho rằng việc xây dựng hệ thống giao dịch hay đầu tư công nghệ mới chỉ là một phần. Muốn thị trường hoạt động hiệu quả, cần có doanh nghiệp tham gia, có hàng hóa giao dịch và chính sách phù hợp để khuyến khích các chủ thể tham gia.
Thị trường lớn hơn, yêu cầu ngày càng phải cao hơn
Trong số các chính sách thời kỳ đầu, ông nhắc đến việc thúc đẩy cổ phần hóa để tạo nguồn hàng hóa, cùng những ưu đãi về thuế, phí nhằm khuyến khích doanh nghiệp niêm yết. Sau này, việc đưa các công ty đại chúng vào khuôn khổ quản lý và tổ chức thị trường UPCoM tiếp tục góp phần mở rộng phạm vi hoạt động của thị trường chứng khoán.
Nguyên Chủ tịch Uỷ ban Chứng khoán nhớ lại, trước đó nhiều doanh nghiệp chưa niêm yết vẫn có hoạt động chào bán, chuyển nhượng cổ phần bên ngoài nhưng việc quản lý còn hạn chế. Khi được đưa vào khuôn khổ quản lý, các doanh nghiệp phải thực hiện nghĩa vụ về kiểm toán, công bố thông tin và minh bạch theo quy định.
Từ những kinh nghiệm trong quá trình xây dựng và quản lý thị trường, ông Vũ Bằng cho rằng một trong những vấn đề cần quan tâm hiện nay là chất lượng doanh nghiệp niêm yết: quy mô doanh nghiệp, tỷ lệ cổ phiếu có khả năng chuyển nhượng cao, hệ thống quản trị, tính minh bạch và chế độ kế toán kiểm toán.
Thực tế, một số doanh nghiệp sau cổ phần hóa đã đưa cổ phiếu lên sàn nhưng việc chuyển đổi mô hình quản trị chưa thực sự tương xứng và tỷ lệ cổ phiếu do thị trường nắm giữ còn thấp.
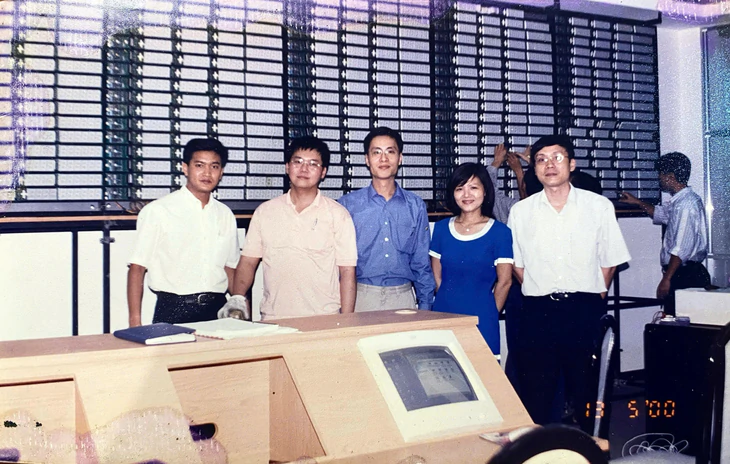
Ông Vũ Bằng (ngoài cùng bên phải) cùng các cán bộ trong giai đoạn chuẩn bị đưa thị trường chứng khoán Việt Nam vào hoạt động - Ảnh: Tư liệu
Ông Bằng cho rằng cần phân biệt rõ điều kiện niêm yết ban đầu với điều kiện duy trì niêm yết. Ở giai đoạn đầu, các tiêu chuẩn có thể được áp dụng linh hoạt để khuyến khích doanh nghiệp cổ phần hóa tham gia thị trường. Tuy nhiên, sau khi đã niêm yết, doanh nghiệp cần có lộ trình nâng cao chất lượng quản trị và đáp ứng những yêu cầu chặt chẽ hơn.
"Sau khoảng 2-3 năm, doanh nghiệp cần cải thiện tỉ lệ cổ phiếu tự do chuyển nhượng, thực hiện đầy đủ nghĩa vụ công bố thông tin và đáp ứng các chuẩn mực quản trị theo thông lệ quốc tế", ông Bằng đề xuất.
Nguyên Chủ tịch UBCKNN Vũ Bằng
Muốn chứng khoán phát triển lâu dài, không đơn thuần chỉ dựa vào việc mở rộng sản phẩm hay nâng cấp hệ thống giao dịch, mà còn cần một nền tảng kinh tế ổn định và hệ thống doanh nghiệp có chất lượng.
Trường hợp không đáp ứng các điều kiện duy trì niêm yết cần được xem xét chuyển sang thị trường có tiêu chuẩn phù hợp hơn hoặc hủy niêm yết theo quy định. Bên cạnh chất lượng doanh nghiệp, ông Bằng đặc biệt quan tâm đến việc phát triển nhà đầu tư tổ chức.
Theo ông, tỉ trọng nhà đầu tư cá nhân lớn khiến thị trường dễ chịu tác động từ tâm lý đầu tư theo phong trào, nhất là trong những giai đoạn giá cổ phiếu biến động mạnh. Trong khi đó, các quỹ đầu tư và tổ chức có nguồn vốn dài hạn có thể góp phần tạo ra dòng vốn ổn định hơn.
Ông nhấn mạnh cần tiếp tục nghiên cứu chính sách ưu đãi thuế có thời hạn cho các quỹ đầu tư, doanh nghiệp bảo hiểm khi đầu tư trên thị trường chứng khoán.
Bán khống và những nghiệp vụ mới: Cần thận trọng khi triển khai
Một vấn đề khác được nguyên chủ tịch Vũ Bằng đề cập là việc phát triển các nghiệp vụ giao dịch mới, trong đó có bán khống chứng khoán.
Theo ông, ngay từ những năm đầu mở cửa thị trường, đã có ý kiến đề xuất triển khai bán khống và giao dịch ký quỹ. Tuy nhiên, thời điểm đó năng lực quản trị rủi ro của các tổ chức trung gian còn hạn chế, trong khi hiểu biết của nhà đầu tư về chứng khoán chưa đầy đủ.
Vì vậy, việc chưa triển khai bán khống ngay từ đầu là một lựa chọn phù hợp. Nhưng đến nay, ông cho rằng thị trường đã có những điều kiện thuận lợi hơn để nghiên cứu triển khai nghiệp vụ này, qua đó tăng thanh khoản và thu hút nhà đầu tư trong nước, quốc tế.
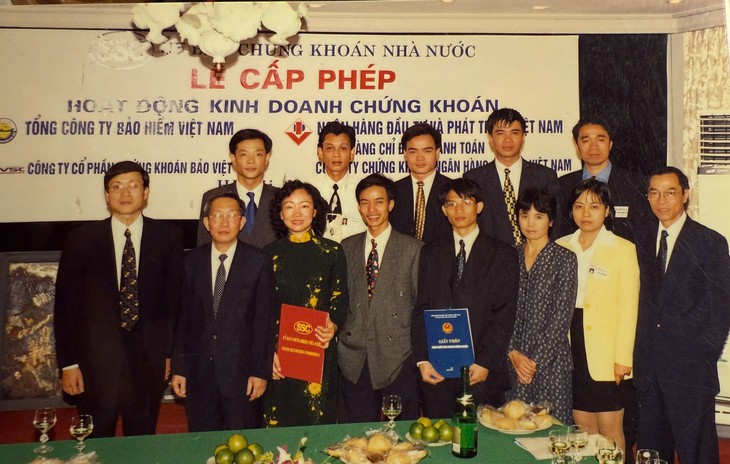
Lễ cấp phép hoạt động kinh doanh chứng khoán - Ảnh tư liệu
Dù vậy, ông không ủng hộ việc triển khai đồng loạt. Theo đó, trước mắt có thể thí điểm với một số cổ phiếu của doanh nghiệp lớn niêm yết trên HOSE, đáp ứng các tiêu chuẩn cao về quản trị công ty và minh bạch thông tin.
Cùng với đó, chỉ nên lựa chọn những công ty chứng khoán có năng lực tài chính mạnh, hệ thống công nghệ và quản trị rủi ro tốt để cung cấp dịch vụ.
Trong giai đoạn đầu, ông đề xuất giới hạn đối tượng tham gia ở các nhà đầu tư tổ chức và nhà đầu tư chuyên nghiệp. Sau khi đánh giá kết quả thí điểm mới xem xét mở rộng phạm vi áp dụng.
Bên cạnh bán khống, ông Bằng cho rằng Việt Nam còn dư địa phát triển các lĩnh vực mới như chứng khoán hóa các khoản nợ ngân hàng và nghiệp vụ mua bán lại (repo).
Trong đó, chứng khoán hóa các khoản nợ có thể góp phần hỗ trợ hệ thống ngân hàng xử lý nợ, tạo thêm hàng hóa tài chính có khả năng giao dịch. Còn nghiệp vụ repo có thể hỗ trợ hoạt động quản lý thanh khoản nếu được phát triển trong khuôn khổ phù hợp.
Chứng khoán phát triển lâu dài, cần một nền tảng kinh tế ổn định và hệ thống doanh nghiệp có chất lượng
Liên quan đến mô hình tổ chức thị trường, ông Bằng cũng đề cập phương án chuyên môn hóa hoạt động của các sở giao dịch chứng khoán.
Ông ủng hộ phương án hiện nay, đó là thị trường cổ phiếu niêm yết có thể tập trung tại Sở Giao dịch chứng khoán TP.HCM, trong khi Sở Giao dịch chứng khoán Hà Nội chuyên sâu về các thị trường chuyên biệt: trái phiếu, chứng khoán phái sinh, tín chỉ carbon và tương lai là thị trường các khoản nợ đã được chứng khoán hóa và thị trường cầm cố...
Ông Bằng cũng lưu ý, lãi suất, lạm phát, hoạt động ngân hàng và những biến động kinh tế quốc tế đều có tác động trực tiếp đến thị trường vốn.
Vì vậy, muốn chứng khoán phát triển lâu dài, không đơn thuần chỉ dựa vào việc mở rộng sản phẩm hay nâng cấp hệ thống giao dịch, mà còn cần một nền tảng kinh tế ổn định và hệ thống doanh nghiệp có chất lượng.
Nhìn lại chặng đường phát triển của thị trường chứng khoán Việt Nam, ông Vũ Bằng dành nhiều sự trân trọng cho sự trưởng thành của đội ngũ cán bộ quản lý, các công ty chứng khoán và những người tham gia thị trường.
Ông nhớ lại giai đoạn đầu, khi nhiều cán bộ mới được tuyển dụng còn chưa có kinh nghiệm, vừa làm việc vừa học hỏi những kiến thức về một lĩnh vực còn rất mới mẻ.
"Thời kỳ đầu, nhiều người làm công tác quản lý vừa phải học hỏi, vừa tham gia xây dựng và vận hành thị trường. Đến nay, đội ngũ nhân sự, các công ty chứng khoán và cả những người làm công tác phân tích, thông tin về thị trường đã có sự trưởng thành đáng kể, đòi hỏi chính cơ quan quản lý phải nỗ lực nghiên cứu, học hỏi, lắng nghe tiếng nói thị trường để không ngừng cải cách và hoàn thiện", ông Bằng nhấn mạnh.

 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận