



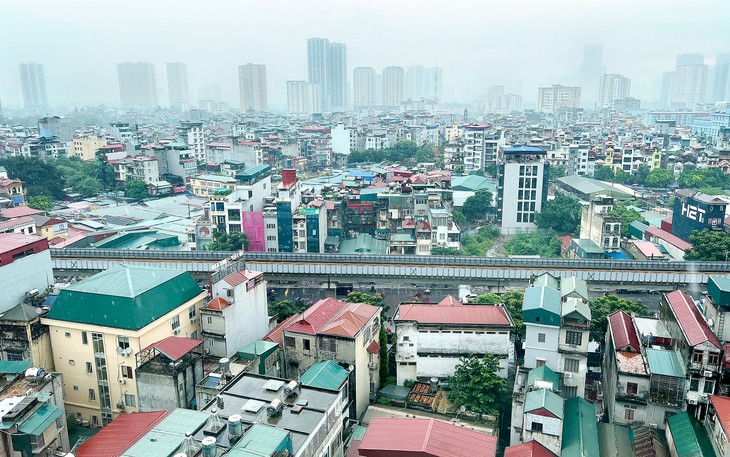
Quyết định vay và xoay xở trả nợ để có căn nhà mơ ước, nay không kham nổi là điều không ai muốn - Ảnh: YẾN TRINH
Chạm đúng nỗi niềm của những bạn đang mong tích lũy được chút ít tài sản, bài viết Vay gần tỉ đồng, 'tôi đang tính bán căn hộ vì không kham nổi nữa' nhận được nhiều chia sẻ. Có bạn gợi ý trước khi mua nhà, người có ý định vay nợ nên dành 5-10 năm liên tục thực hành tiết kiệm.
Vay mua nhà: Liệu cơm gắp mắm, đừng "dìu nhau đi dưới bóng nợ nần"
Theo anh Văn Giang, câu chuyện vay nhiều nguồn để mua nhà 2 tỉ đồng là chia sẻ rất thực tế để mọi người cùng rút kinh nghiệm quản trị tài chính tốt hơn. "Dù đầu tư ở bất kỳ lĩnh vực nào thì việc dự phòng rủi ro thu nhập vẫn là bắt buộc".
Anh Quang An chia sẻ: "Bất động sản luôn là tài sản tiềm năng giàu giá trị, mình cần chủ động tính toán kỹ dòng tiền thì khoản đầu tư sẽ luôn vững".
Quyết định vay và xoay xở trả nợ để có căn nhà mơ ước, nay không kham nổi là điều không ai muốn. Anh Hồ Thành Linh nhận định: "An cư mới lạc nghiệp... sở hữu một căn hộ riêng mang lại giá trị nền tảng rất lớn nên hãy ưu tiên mọi phương án xoay xở trước khi nghĩ đến việc bán đi".
Phân tích rộng hơn, anh khuyên chủ nhà có thể cân nhắc giải pháp khai thác cho thuê căn hộ để tạo dòng tiền thụ động, gánh bớt chi phí gốc và lãi.
Còn chị Lan gợi ý thị trường hiện có nhiều gói vay ưu đãi chuyển giao nợ giữa các ngân hàng với lãi suất tốt, người vay hoàn toàn có thể tận dụng để tái cơ cấu khoản vay.
Nhiều ý kiến xoay quanh việc duy trì dòng tiền để trả nợ. Chị Gia Vy chia sẻ: "Tôi đã duy trì dòng tiền an toàn để nhẹ nhàng vượt qua các nhịp biến động và hưởng trọn lợi nhuận bất động sản".
Một hướng thiết thực khác, theo anh Hải, là có quỹ dự phòng 6 tháng đến 1 năm. Đây là nguyên tắc vàng, giúp người mua nhà luôn chủ động nắm giữ tài sản, không phải sống cảnh "em quay cuồng trong mơ hồ".
Dành 5-10 năm tiết kiệm trước khi vay mua nhà?
Nhiều bạn cho rằng việc vay mua nhà khi nguồn lực tài chính còn hạn chế khiến người mua rơi vào áp lực kéo dài, nhất là khi biến động lãi suất hoặc thu nhập bấp bênh. Bởi đây là quyết định lâu dài, mà cuộc sống thường có những thay đổi không ai ngờ được.
Từng chứng kiến thời điểm có thể vay mua nhà với giá khoảng 1 tỉ đồng, bạn đọc Thuan Duc tâm sự: "Tôi cũng suy nghĩ hay là liều vay mua nhà đi, nhưng rồi thôi và đến nay chưa hối hận. Chỉ người có tiền nhàn rỗi tiếp cận khoản vay với nhiều lợi ích nhất".
Chia sẻ kinh nghiệm, bạn đọc Dohaubinh… cho rằng trước khi mua nhà, người có ý định vay nợ nên dành 5-10 năm liên tục thực hành tiết kiệm. Khi đó, khả năng tiết kiệm thực tế sẽ là căn cứ để xác định khoản vay vừa sức.
Theo bạn đọc này, nếu vay 1 tỉ đồng mà không trả nổi lãi thì chỉ nên mua nhà ở xã hội. "Quan trọng hơn, người mua cần phấn đấu để có thu nhập tốt hơn rồi mới tính đến chuyện mua nhà".
Bạn đọc than****@gmail.com cũng bày tỏ sự lo ngại trước trường hợp người mua chỉ có 300 triệu đồng nhưng vẫn vay thêm từ người thân và ngân hàng để mua nhà gần 2 tỉ đồng, rồi rơi vào cảnh "đuối quá đuối".
"Tôi biết sẽ có bạn nói làm như vậy biết khi nào mới có nhà, vậy có nhà rồi mà than trả lãi không nổi thì sao?", bạn đọc này đặt vấn đề.
Còn anh Lê Luân thẳng thắn cho biết lạm dụng mục đích của đòn bẩy tài chính sẽ dễ "dính chưởng" khi lãi suất biến động.
Với góc nhìn cảnh báo khi thấy một số bạn trẻ chưa tìm hiểu kỹ đã vội quyết định vay mua nhà, bạn đọc C… bày tỏ đừng thấy người khác khá lên từ lĩnh vực này rồi mình cũng làm y chang. "Nếu không có duyên thì chớ dại theo người, thất bại là cái chắc", C… viết.
Vay người thân là một gợi ý
"Tôi ủng hộ việc mua nhà, không tán thành quan điểm sống hôm nay không tính đến ngày mai, nhưng phải tính kỹ", bạn đọc Sao Xẹt bày tỏ.
Một người có lương 20 triệu đồng/tháng, vay ngân hàng 1 tỉ đồng trong 10 năm. Mỗi tháng chỉ còn vài triệu đồng chi tiêu. Nếu thu nhập ngoài lương không ổn định hoặc không có, áp lực rất lớn.
Với trường hợp vợ chồng có tổng thu nhập 40 triệu đồng/tháng, một người dành toàn bộ lương trả ngân hàng, người còn lại phải lo chi tiêu.
Từ đó, bạn đọc Sao Xẹt cho rằng chỉ nên mua nhà khi khoản nợ hằng tháng chiếm khoảng 30% tổng thu nhập. Tốt nhất là không vay ngân hàng, có thể tìm cách vay người thân, bạn bè để linh hoạt trả nợ.
Đồng tình, chị Tuệ Sa gợi ý nên vay người thân, họ hàng và có khả năng trả nợ đúng hạn. Có thể chia nhỏ các khoản vay nhằm huy động được khoản tiền lớn mà không phải chịu lãi suất.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận