



Nhiều người vay mua nhà, mua xe đang "gồng" để trả lãi ngân hàng - Ảnh: N.
Lãi vay tăng liên tục, nhiều người rao bán nhà để thoát nợ
Từ tháng 5 đến nay, số tiền gốc và lãi mà anh V.D. (TP.HCM) phải trả ngân hàng cho khoản tiền vay mua nhà tăng đều dù dư nợ không đổi, hơn 1,1 tỉ đồng.
"Tiền gốc tôi phải trả hằng tháng vẫn cố định ở mức 6,7 triệu đồng nhưng tiền lãi tăng từ mức gần 9 triệu hồi tháng 5 lên 12 triệu đồng ở kỳ trả lãi tháng 9 này, khiến tổng tiền gốc và lãi phải trả ngân hàng hằng tháng tăng từ hơn 15,6 triệu đồng lên gần 18,7 triệu đồng", anh V.D. cho biết.
Theo anh V.D, lương thì cố định trong khi số tiền lãi phải trả ngân hàng tăng đều, khiến cho cuộc sống gia đình anh khó khăn hơn vì chi phí sinh hoạt phải cắt giảm tối đa mới đủ tiền trả ngân hàng.
Trường hợp trên không phải là cá biệt. Theo ghi nhận của Tuổi Trẻ, gần đây liên tục các trường hợp vay ngân hàng mua nhà, mua căn hộ đã giảm giá bán khá sâu, mong có người mua để trả dứt nợ vì không kham nổi lãi suất.
Những người vay vài trăm triệu, 1 tỉ đồng còn có tâm lý cố gồng qua giai đoạn khó khăn, nhưng những người vay số tiền lên đến vài tỉ đồng thì áp lực ngày càng lớn, nhất là trong bối cảnh kiếm tiền ngày càng khó.
Chị P. (TP.HCM) thế chấp căn nhà đang ở vay ngân hàng hơn 2 tỉ đồng, hằng tháng phải trả ngân hàng hơn 25 triệu đồng. "Gần đây công việc khó khăn, kinh doanh không thuận lợi, trong khi chi phí sinh hoạt tăng, tôi không gồng nổi và đang rao bán nhà để trả dứt nợ ngân hàng nhưng người mua trả giá rất thấp. Qua ba tháng tôi vẫn chưa tìm được người mua", chị P. nói.
Trong khi đó anh Đ. (phường Hiệp Bình Chánh, TP.HCM) vay 5 tỉ đồng theo chương trình vay vốn dành cho người trẻ dưới 35 tuổi để mua căn nhà đầu tiên, tại một ngân hàng trong nhóm Big4 và đang trong thời gian ân hạn nợ gốc trong 5 năm, chỉ trả lãi với lãi suất cố định 5,5%/năm trong vòng 3 năm, nhưng những tháng gần đây số tiền lãi phải trả hằng tháng cũng trồi sụt.
Có tháng ngân hàng báo tiền lãi 21 triệu đồng, nhưng có tháng đỉnh điểm lên đến 24,8 triệu đồng. Còn lại có tháng đóng lãi 23,3 triệu đồng hay 22,6 triệu đồng. Anh Đ. có liên hệ hỏi, nhưng nhân viên ngân hàng không trả lời.
Theo số liệu thống kê, đến ngày 28-8-2026, dư nợ tín dụng toàn hệ thống đạt 20,5 triệu tỉ đồng, tăng 10,24% so với cuối năm 2025. Đáng chú ý, 77,3% dư nợ phục vụ lĩnh vực sản xuất, kinh doanh, cho thấy phần lớn dòng vốn vẫn được định hướng vào khu vực tạo ra hoạt động kinh tế thực.
Tính đến tháng 6-2026, tổng dư nợ cấp tín dụng đối với lĩnh vực bất động sản của các tổ chức tín dụng đạt 5,146 triệu tỉ đồng, tăng 8,1% so với cuối năm 2025. Trong đó dư nợ trung và dài hạn chiếm tới 94%.
Lãi suất chỉ thấp ở giai đoạn ưu đãi
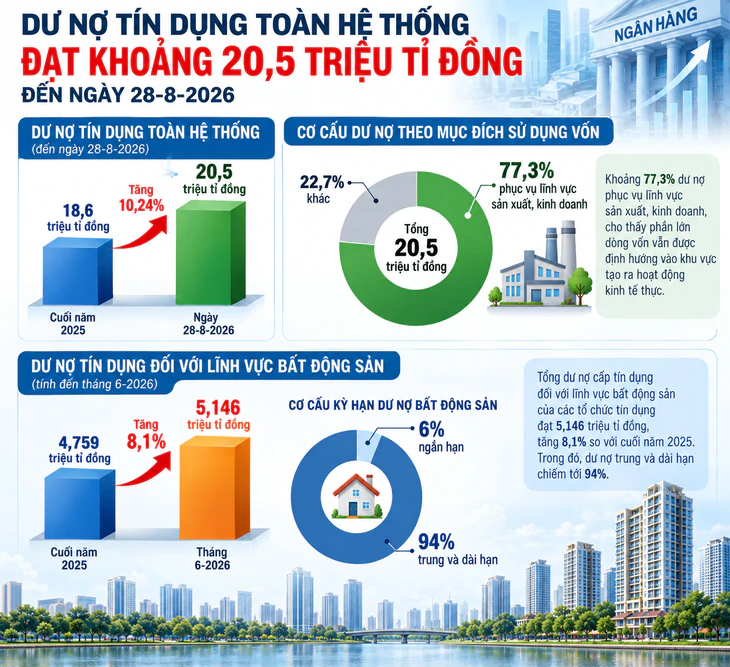
Tăng trưởng tín dụng toàn hệ thống tính đến cuối tháng 8-2026
Theo ghi nhận của Tuổi Trẻ, nhiều người đã vay vốn trong giai đoạn tiền rẻ năm 2023-2024 đến nay đều khá chật vật trả lãi nếu vay số tiền lớn và không có nguồn thu ổn định hằng tháng. Giai đoạn này lãi suất cho vay chỉ từ 6-8%/năm, cố định trong vòng 2 năm, nay đến giai đoạn lãi suất thả nổi lại đúng lúc lãi suất huy động tăng không ngừng, khiến số tiền gốc và lãi phải trả hằng tháng trở thành gánh nặng.
Trong khi đó họ cũng khó để chuyển khoản vay sang ngân hàng khác để hưởng lãi suất ưu đãi, vì hiện nay nhiều ngân hàng đã hết "room" tín dụng, hơn nữa chi phí làm hồ sơ, thủ tục để vay lại từ đầu ở ngân hàng khác cũng không ít, mà thời gian cố định lãi suất ưu đãi đang rút ngắn dần.
Không chỉ người vay mua nhà, nhiều người vay mua xe cũng méo mặt và phải rao bán xe gấp vì sau thời gian áp dụng lãi suất ưu đãi, có ngân hàng nâng lãi suất cho vay mua xe lên đến 17-18%/năm, khiến người vay từ chỗ trả 8 triệu đồng/tháng nay phải trả gần 16-17 triệu đồng/tháng. Chưa kể chi phí nuôi xe, bảo dưỡng, chi phí gửi xe, đậu xe, bảo hiểm… cũng không nhỏ nên tính toán ban đầu không còn hợp lý nữa.
Ghi nhận của Tuổi Trẻ cho thấy hiện lãi suất vay mua nhà trong thời gian ưu đãi một năm hiện phổ biến 10-10,5%/năm, có nơi áp mức thấp nhất 12%/năm. Hết thời gian ưu đãi, lãi suất được thả nổi, thường tính bằng lãi suất huy động kỳ hạn 12 tháng cộng biên độ 2,5-3,5%, tùy ngân hàng.
Chị N.T.M. (Cầu Giấy, Hà Nội) cho biết đang cần vay khoảng 1 tỉ đồng để đổi nhà. Khoản vay có tài sản đảm bảo, dự kiến trong 7 năm.
Chị đã tìm hiểu tại ba ngân hàng thương mại cổ phần tư nhân có phòng giao dịch ở một chung cư trên đường Phạm Hùng. Các ngân hàng đều cho biết lãi suất cho vay đã giảm so với tháng 8, nhưng vẫn quanh mức 10-11%/năm trong thời gian ưu đãi 12 tháng. Sau thời gian ưu đãi, lãi suất sẽ được điều chỉnh theo thị trường, như hiện tại áp dụng là 13%-14%/năm.
"Với lãi suất 13%-14%/năm là khá cao so với khả năng tài chính của tôi, chưa kể mặt bằng lãi suất có thể tăng thêm. Trong khi đó các ngân hàng đều giải thích là không thể giảm được thêm vì lãi suất huy động 6 tháng đã 9%/năm rồi" - chị M. cho hay.
Tính kỹ khi vay vốn để khỏi "mắc cạn"
Trao đổi với Tuổi Trẻ, ông Nguyễn Quang Huy - CEO khoa tài chính - ngân hàng, Trường đại học Nguyễn Trãi - cho rằng gần đây, một số ngân hàng giảm lãi suất cho vay và kéo dài thời gian cố định lãi suất. Đây là tín hiệu tích cực đối với thị trường bất động sản.
Tuy nhiên đây mới là sự điều chỉnh có chọn lọc tại một số ngân hàng, chưa phải xu hướng giảm đồng đều trên toàn thị trường.
Theo ông Huy, với người dân có nhu cầu ở thực, lãi suất thấp hơn giúp giảm chi phí vay và mở rộng khả năng tiếp cận nhà ở. Việc kéo dài thời gian cố định lãi suất còn giúp người vay có thêm thời gian ổn định thu nhập và chủ động kế hoạch trả nợ, thay vì chỉ dựa vào một chương trình ưu đãi ngắn hạn.
Đối với người mua nhà, rủi ro quan trọng không nằm ở mức lãi suất ưu đãi ban đầu, mà ở lãi suất thả nổi trong phần lớn thời gian còn lại của khoản vay. Vì vậy người vay cần tính toán theo mức lãi suất sau ưu đãi và giả định lãi suất tăng thêm 2-3%.
Theo ông Huy, tổng tiền trả nợ hằng tháng nên giới hạn khoảng 35-40% thu nhập ổn định. Vốn tự có nên đạt 40-50% giá trị căn nhà và có quỹ dự phòng tương đương 6-12 tháng trả nợ.
"Một khoản vay mua nhà hợp lý không phải là khoản vay được ưu đãi thấp nhất lúc ban đầu, mà là khoản vay người mua vẫn có thể trả được khi lãi suất tăng, thu nhập biến động hoặc phát sinh chi phí gia đình", ông Huy nhận định.
Còn với ngân hàng, tín dụng nhà ở có thể tạo dư nợ dài hạn. Do đó các tổ chức tín dụng cần cân đối nguồn vốn, đồng thời thẩm định khả năng trả nợ dựa trên dòng tiền, thay vì chỉ dựa vào giá trị tài sản bảo đảm.
Ông Huy cho rằng không nên đồng nhất tín dụng bất động sản với tín dụng rủi ro. Điều quan trọng là phân luồng dòng vốn, khuyến khích tín dụng cho người mua căn nhà đầu tiên, nhà ở xã hội, nhà ở thương mại phù hợp thu nhập và các dự án minh bạch.

 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận