



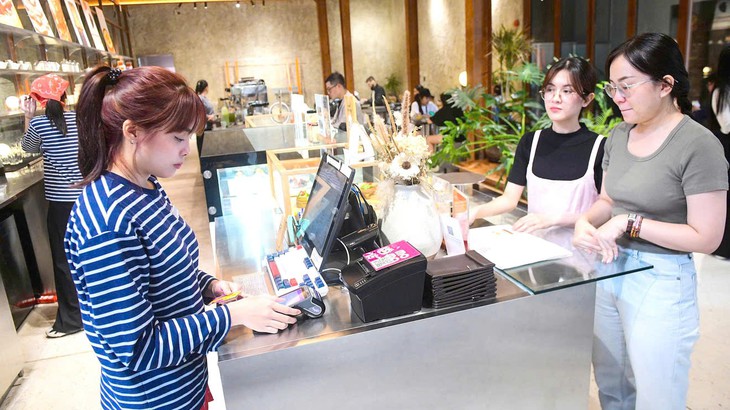
Doanh thu từ 10 tỉ đồng trở xuống, hộ kinh doanh, cá nhân kinh doanh được lựa chọn tính thuế theo tỉ lệ trên doanh thu - Ảnh: QUANG ĐỊNH
Như vậy từ kỳ tính thuế 2027, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh thuộc diện này được lựa chọn cách tính thuế theo tỉ lệ trên doanh thu.
Chiều 20-11, với 475/477 đại biểu tham gia biểu quyết tán thành, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Hộ kinh doanh có doanh thu đến 10 tỉ đồng được chọn cách tính thuế
Một trong những nội dung đáng chú ý, được doanh nghiệp nhỏ, hộ và cá nhân kinh doanh mong đợi, là chính thức nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế từ 3 tỉ lên 10 tỉ đồng/năm.
Theo luật vừa được thông qua, doanh nghiệp có tổng doanh thu không quá 10 tỉ đồng/năm được lựa chọn một trong hai cách tính thuế thu nhập doanh nghiệp. Đó là tính trên thu nhập tính thuế hoặc tính theo tỉ lệ phần trăm trên doanh thu.
Đối với hộ kinh doanh và cá nhân kinh doanh có doanh thu trên 1 tỉ đồng đến 10 tỉ đồng/năm, cũng được lựa chọn cách tính thuế thu nhập cá nhân trên thu nhập tính thuế hoặc theo tỉ lệ phần trăm trên doanh thu tính thuế.
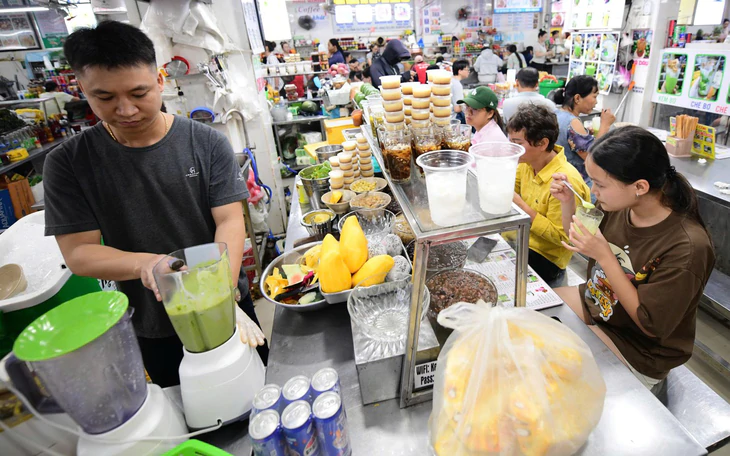
Như vậy, hộ và cá nhân kinh doanh có doanh thu trên 3 tỉ đến 10 tỉ đồng/năm sẽ có thêm lựa chọn tính thuế theo tỉ lệ trên doanh thu, thay vì phải xác định thu nhập tính thuế trên cơ sở doanh thu trừ chi phí như quy định trước đây.
Quy định nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế từ 3 tỉ lên 10 tỉ đồng/năm áp dụng từ kỳ tính thuế năm 2027. Căn cứ tình hình kinh tế - xã hội từng thời kỳ, Chính phủ được quyết định điều chỉnh mức doanh thu này.
Theo số liệu Bộ Tài chính công bố, khoảng 81,1% doanh nghiệp và 99,98% hộ kinh doanh có doanh thu không quá 10 tỉ đồng/năm.
Đáng chú ý, việc nâng ngưỡng doanh thu được lựa chọn phương pháp tính thuế còn tạo điều kiện giảm áp lực sổ sách kế toán. Theo quy định hiện hành, hộ kinh doanh tính thuế theo tỉ lệ trên doanh thu có thể chỉ phải sử dụng một sổ kế toán, thay vì bốn sổ như khi tính thuế trên thu nhập.
Người nộp thuế thuộc nhóm trên sẽ được lựa chọn phương pháp tính thuế phù hợp và có lợi nhất với hoạt động kinh doanh của mình.
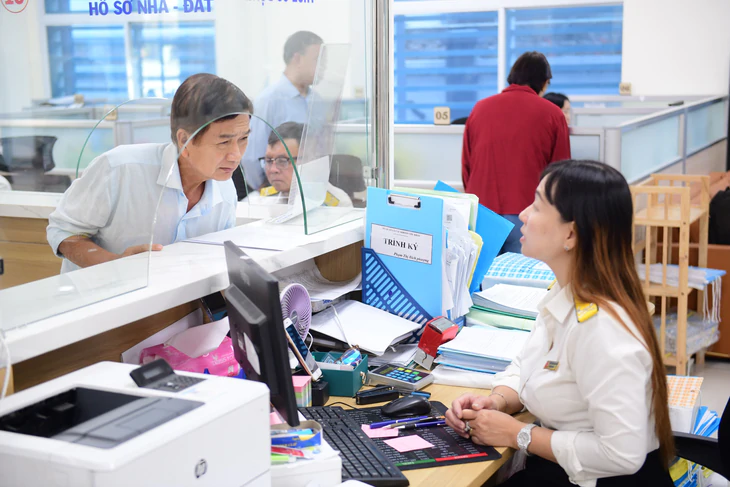
Việc tính thuế theo tỉ lệ doanh thu sẽ giúp hộ, cá nhân kinh doanh giảm áp lực sổ sách - Ảnh: QUANG ĐỊNH
Hộ kinh doanh có thêm lựa chọn, giảm áp lực sổ sách
Trao đổi với Tuổi Trẻ, bà Vũ Thị Bình - Giám đốc Công ty TNHH Tư vấn và Đào tạo quản trị doanh nghiệp Bình Vũ - cho rằng đây là tin rất mừng đối với hộ kinh doanh và cá nhân kinh doanh.
Theo bà Bình, hộ kinh doanh có doanh thu không quá 10 tỉ đồng/năm chiếm tỉ trọng lớn. Trong khi đó theo quy định trước đây, hộ và cá nhân kinh doanh có doanh thu trên 3 tỉ đồng/năm phải tính thuế trên thu nhập tính thuế, tức doanh thu trừ chi phí được trừ.
Quy định này khiến nhiều hộ kinh doanh lúng túng trong việc tập hợp hóa đơn, chứng từ, ghi chép sổ sách kế toán và xác định chi phí được trừ.
Dù chưa đến thời điểm quyết toán cuối năm, nhiều hộ kinh doanh đã xác định có những khó khăn như là việc chứng minh chi phí hợp lệ để xác định số thuế phải nộp. Do đó khi ngưỡng doanh thu được nâng lên 10 tỉ đồng/năm, hộ và cá nhân kinh doanh sẽ có thêm quyền lựa chọn cách tính thuế phù hợp với điều kiện thực tế.
"Tôi cho rằng có tới 99% hộ kinh doanh thuộc diện này sẽ lựa chọn tính thuế theo tỉ lệ trên doanh thu. Bà con sẵn sàng nộp thuế đầy đủ trên doanh thu, miễn là cách tính đơn giản, ít áp lực về hóa đơn, chứng từ và sổ sách kế toán", bà Bình nhận định.
Theo bà, chính sách này sẽ giúp nhiều hộ kinh doanh giảm bớt nỗi lo sai sót trong kê khai thuế, chứng minh chi phí, từ đó yên tâm duy trì và mở rộng hoạt động sản xuất kinh doanh.
Đồng thời việc nâng ngưỡng doanh thu lên 10 tỉ đồng cũng tạo sự đồng bộ về chính sách thuế giữa doanh nghiệp và hộ, cá nhân kinh doanh.
Tuy nhiên bà Bình lưu ý một vấn đề cần được hướng dẫn rõ, đó là thời gian áp dụng ổn định phương pháp tính thuế. Bởi theo Nghị định 68/2026, hộ kinh doanh, cá nhân lựa chọn tính thuế trên lợi nhuận phải duy trì ổn định trong hai năm liên tục.
Vì vậy những hộ kinh doanh đã áp dụng phương pháp tính thuế trên lợi nhuận trong năm 2026 có được chuyển sang tính thuế theo tỉ lệ trên doanh thu từ năm 2027, khi đáp ứng ngưỡng doanh thu mới hay không là vấn đề cần làm rõ.
"Chúng tôi mong nghị định hướng dẫn sắp tới quy định cụ thể để hộ kinh doanh hiểu và áp dụng, tránh phát sinh vướng mắc khi chuyển đổi phương pháp tính thuế", bà Bình khuyến nghị.
Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm
Ngoài nội dung trên, theo luật vừa được Quốc hội thông qua, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong ba năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Giải trình trước Quốc hội, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết Chính phủ sẽ quy định cụ thể các trường hợp không được hưởng chính sách này, gồm doanh nghiệp thành lập do sáp nhập, hợp nhất, chia, tách, chuyển đổi; doanh nghiệp thành lập mới sau khi giải thể doanh nghiệp khác có cùng chủ sở hữu hoặc thành viên, cổ đông chi phối.
Quy định nhằm ngăn ngừa việc lợi dụng chính sách để hưởng hoặc kéo dài thời gian miễn thuế.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận