


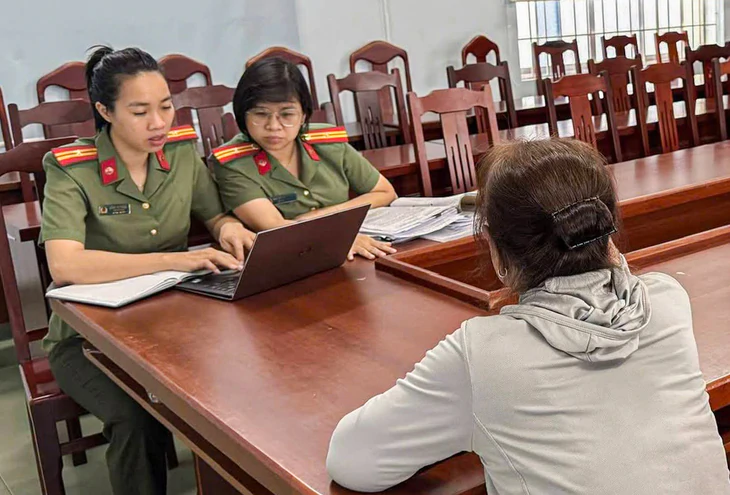
Bà L. bị xử phạt vì cho mượn tài khoản ngân hàng - Ảnh công an cung cấp
Ngày 23-10, Tuổi Trẻ thông tin vụ việc Phòng An ninh kinh tế Công an tỉnh Khánh Hòa đã ban hành quyết định xử phạt vi phạm hành chính bà Đ.L. (trú phường Nam Nha Trang, Khánh Hòa) 125 triệu đồng về hành vi cho người khác mượn tài khoản ngân hàng.
Theo nội dung vụ việc, năm 2022, bà L. mở tài khoản tại Ngân hàng Thương mại cổ phần Việt Nam Thịnh vượng (VPBank) - Chi nhánh Nha Trang.
Bà L. sau đó giao tài khoản và thông tin tài khoản cho cháu ruột sử dụng trong thời gian dài, đến khi vụ việc được phát hiện, xử lý.
Làm gì để người thân sử dụng thẻ an toàn?
Sau khi báo đăng, nhiều bạn đọc thắc mắc, nếu bố, mẹ, con trong cùng gia đình cho mượn tài khoản ngân hàng để dùng thì có bị cơ quan chức năng xử lý?
Luật sư Trần Huy Hoàng (Đoàn luật sư tỉnh Khánh Hòa) cho rằng có 3 cách để người thân sử dụng thẻ, tài khoản ngân hàng của mình hợp pháp, tránh việc bị xử phạt.
Thứ nhất, ủy quyền sử dụng tài khoản thanh toán. Lúc này, chủ tài khoản ngân hàng (người ủy quyền) và người được ủy quyền phải trực tiếp đến ngân hàng làm văn bản ủy quyền hoặc lập văn bản ủy quyền có công chứng/chứng thực theo quy định của ngân hàng.
Tuy nhiên, chủ tài khoản cần lưu ý, dù đã ủy quyền thì vẫn phải chịu hoàn toàn trách nhiệm đối với việc sử dụng tài khoản ngân hàng của người được ủy quyền.
Ngoài ra, người ủy quyền phải từ đủ 15 tuổi trở lên, người được ủy quyền phải từ đủ 18 tuổi trở lên và cả 2 người phải có đầy đủ năng lực hành vi dân sự.
Thứ hai, mở tài khoản thanh toán chung. Lúc này, 2 hoặc nhiều người cùng đến ngân hàng đăng ký mở tài khoản thanh toán chung để cùng đứng tên chủ tài khoản.
Đồng thời, chỉ định một người cụ thể được thực hiện giao dịch mà không cần sự đồng ý của người còn lại theo văn bản thỏa thuận việc quản lý và sử dụng tài khoản thanh toán chung đăng ký với ngân hàng.
Tuy nhiên, các đồng chủ sở hữu tài khoản chung phải từ đủ 15 tuổi trở lên và không bị mất hoặc hạn chế năng lực hành vi dân sự.
Thứ ba, phát hành thẻ phụ đối với thẻ ngân hàng. Trường hợp này, chủ thẻ chính đến ngân hàng đăng ký mở thẻ phụ cho người thân gắn liền với hạn mức của thẻ chính. Thẻ phụ sẽ in tên của chủ thẻ phụ. Chủ thẻ chính vẫn quản lý được hạn mức chi tiêu hằng tháng và nhận thông báo biến động tài khoản.
Trường hợp này, chủ thẻ chính phải thực hiện toàn bộ các nghĩa vụ phát sinh liên quan đến việc sử dụng thẻ của chủ thẻ phụ.
Chủ thẻ chính và chủ thẻ phụ phải từ đủ 15 tuổi trở lên và có đầy đủ năng lực hành vi dân sự. Còn chủ thẻ phụ là người từ đủ 6 tuổi đến chưa đủ 15 tuổi không bị mất hoặc hạn chế năng lực hành vi dân sự thì chỉ được mở thẻ ghi nợ, thẻ trả trước, không được mở thẻ tín dụng.
Chuyên gia về luật cũng lưu ý, mỗi ngân hàng có quy định riêng về việc có hay không phát hành thẻ phụ đối với từng loại thẻ và thời gian cụ thể.
Các ngân hàng thường quy định chủ thẻ chính và chủ thẻ phụ phải có quan hệ hôn nhân (vợ - chồng) hoặc huyết thống (cha - con hoặc mẹ - con).
Tổng hạn mức rút tiền mặt đối với mỗi chủ thẻ (bao gồm cả thẻ phụ) tính theo mỗi tổ chức phát hành thẻ (Visa, Mastercard, JCB…) của thẻ tín dụng tối đa là 100 triệu đồng/tháng.
Ngoài ra, chủ thẻ phụ dưới 15 tuổi không được rút tiền mặt và chỉ được sử dụng để thanh toán hàng hóa, dịch vụ hợp pháp và phù hợp với phạm vi sử dụng theo thỏa thuận bằng văn bản giữa ngân hàng và chủ thẻ chính.
Công an khuyến cáo
Phòng An ninh kinh tế Công an tỉnh Khánh Hòa khuyến cáo người dân nâng cao ý thức chấp hành pháp luật trong quản lý, sử dụng tài khoản ngân hàng; tuyệt đối không cho mượn, cho thuê, mua bán tài khoản hoặc mở tài khoản để giao cho người khác sử dụng trái quy định.
Việc cho mượn tài khoản ngân hàng tiềm ẩn nhiều nguy cơ, bởi chủ tài khoản có thể mất khả năng kiểm soát các giao dịch phát sinh, không biết rõ mục đích sử dụng dòng tiền và đối tượng thực hiện giao dịch.
Các tài khoản này có thể bị lợi dụng để nhận, chuyển tiền có nguồn gốc bất hợp pháp, phục vụ hoạt động lừa đảo chiếm đoạt tài sản, đánh bạc trực tuyến, rửa tiền hoặc các hành vi vi phạm pháp luật khác.
Khi xảy ra vụ việc, chủ tài khoản có thể bị cơ quan chức năng xác minh, làm rõ và phải chịu trách nhiệm theo quy định pháp luật tùy tính chất, mức độ vi phạm và vai trò liên quan.
Để chủ động phòng ngừa, người dân cần bảo mật thông tin đăng nhập, mật khẩu, mã xác thực OTP; không giao quyền kiểm soát tài khoản cho người khác; thường xuyên kiểm tra các giao dịch phát sinh.
Khi phát hiện tài khoản bị sử dụng trái phép hoặc có giao dịch bất thường, cần kịp thời liên hệ ngân hàng để được hỗ trợ và thông báo cho cơ quan công an để phối hợp xử lý.
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận