



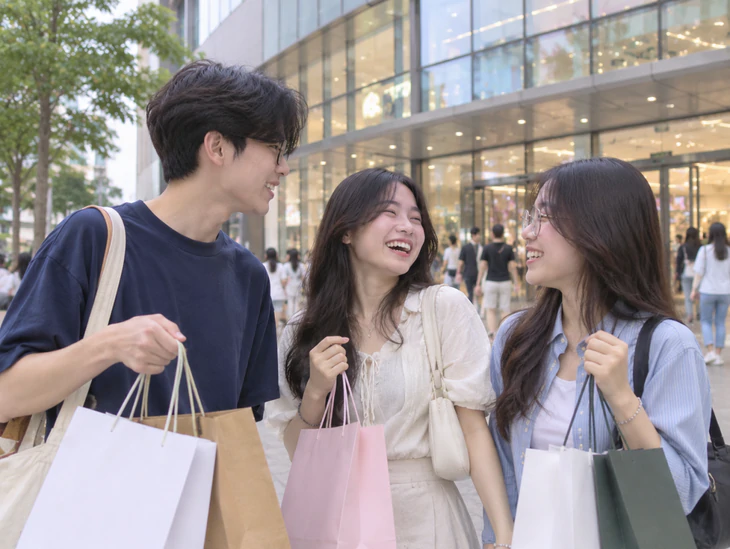
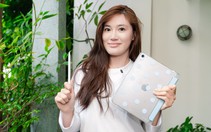
Khi không còn đặt quá nhiều kỳ vọng vào việc tích lũy để mua tài sản lớn, nhiều người sẵn sàng chi tiêu để mua sắm nhằm phục vụ đời sống tinh thần - Ảnh: HÀ THI (ảnh minh họa có dùng AI)
Với nhiều người trẻ, niềm vui đôi khi đến từ những điều nhỏ bé trong tầm tay. Một món đồ yêu thích, buổi gặp gỡ thần tượng hay chuyến đi ngắn cũng đủ tạo động lực sau những ngày làm việc, thay vì phải chờ đợi những thành quả lớn lao
Tìm niềm vui từ những món đồ vừa túi tiền
M. (24 tuổi, TP.HCM), nhân viên văn phòng với mức lương 13 triệu đồng/tháng, hiện thuê phòng trọ giá 4 triệu đồng và nuôi một con mèo.
M. chia sẻ bản thân anh có sở thích sưu tầm blind box và thường dành tiền mua mỗi khi các bộ sưu tập mới ra mắt. Với anh, việc sở hữu những món đồ chơi yêu thích mang lại niềm vui và cảm giác thỏa mãn.
Dù chi khá nhiều cho sở thích cá nhân, M. vẫn dành dụm một khoản mỗi tháng để dự phòng những tình huống bất ngờ như đau ốm. Tuy nhiên, khoản tiết kiệm này chủ yếu phục vụ nhu cầu dự phòng, còn mục tiêu tích lũy để mua nhà thì anh không còn đặt nặng như trước.
M. chia sẻ sau nhiều năm đi làm, anh dần không còn quá kỳ vọng vào việc sở hữu nhà. Với mức thu nhập hiện tại, sau khi trừ các chi phí sinh hoạt, số tiền có thể tiết kiệm mỗi tháng chỉ còn tầm một triệu, có những tháng anh còn âm tiền vì thêm nhiều khoản gặp gỡ bạn bè.
Thay vì tiếp tục gây áp lực cho bản thân, anh chọn dành một phần thu nhập để chăm chút cho những sở thích có thể mang lại niềm vui ngay trong cuộc sống hằng ngày.
Dành thu nhập để theo đuổi niềm vui hiện tại
Không chỉ những món đồ sưu tầm, các hoạt động giải trí và sở thích cá nhân cũng trở thành khoản chi đáng kể trong ngân sách của một số người trẻ.
Với chị L. (25 tuổi, TP.HCM), phần lớn niềm vui sau những ngày làm việc tại công ty đến từ việc tham dự concert, fanmeeting và sưu tầm album, card của các nghệ sĩ yêu thích.
L. cho biết chị dành khoảng hai phần ba thu nhập cho những sở thích này. Các vé chị mua thường có giá từ 2 triệu đồng trở lên. Có những tháng, dù cùng lúc có hai nghệ sĩ yêu thích tổ chức concert, chị vẫn sẵn sàng chi tiền để tham dự. Với chị, đó là cách để ‘mua đời sống tinh thần’, giúp bản thân cảm thấy thoải mái và hạnh phúc hơn sau những ngày làm việc.
Cũng như M., L. không quá đặt nặng chuyện mua nhà, mua xe bởi cho rằng giá trị của những tài sản này quá lớn so với khả năng tích lũy hằng tháng. Chị dần không còn nhiều niềm tin vào việc có thể sở hữu nhà bằng thu nhập hiện tại, nên ưu tiên dành tiền cho những điều khiến mình vui vẻ.
Khoản tiền dành cho sở thích này cũng được L. chủ động tính toán. Nếu tháng đó không có concert hay fanmeeting phù hợp, chị sẽ để dành cho những lần tiếp theo hoặc mua album, card. Thậm chí, để có tiền tham dự concert, có những lúc chị sẵn sàng nhận thêm ca đêm, làm nhiều việc hơn, vì khá ngại việc vay mượn bạn bè hoặc người thân.
“Cùng lắm tôi về quê và ở lại căn nhà của bố mẹ”, L. nói.
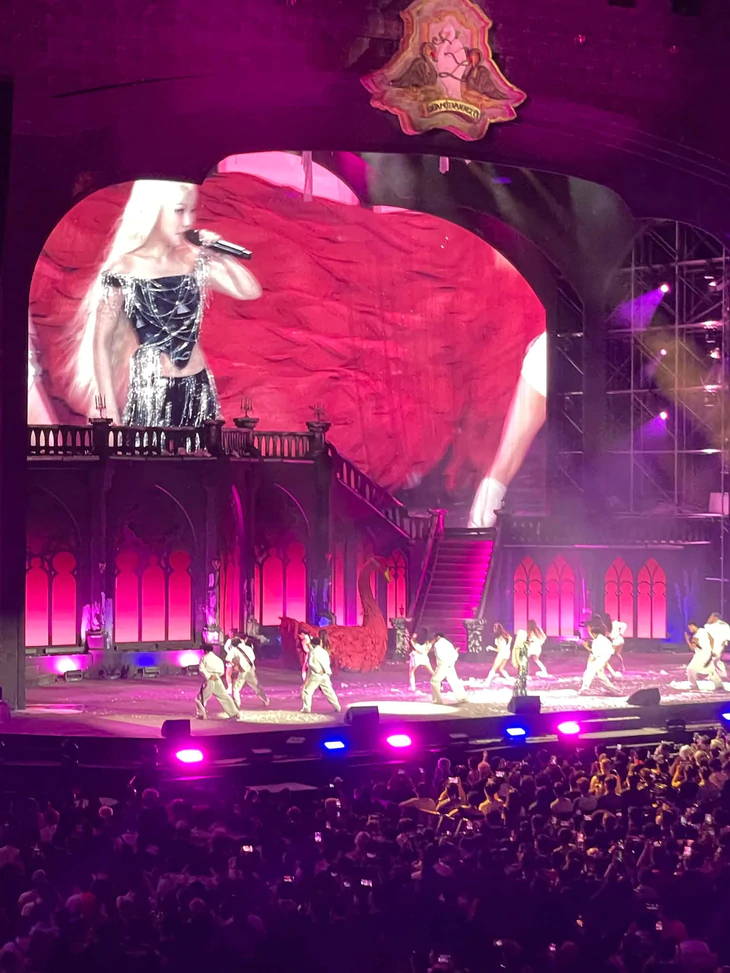
Một concert gần đây mà L. từng tham gia - Ảnh: NVCC
Tận hưởng hiện tại, đừng bỏ quên tương lai
Chị Hồng Nhung, trưởng nhóm kinh doanh, Phòng Tư vấn đầu tư FPTS, cho rằng việc người trẻ chi tiền cho những niềm vui nhỏ cho bản thân không phải là điều đáng lo ngại. Đôi khi những khoản chi này trở thành cách để họ bù đắp cảm giác bất lực trước những mục tiêu lớn.
Khi giá nhà ngày càng xa tầm với, áp lực đồng trang lứa cũng lớn hơn, nhiều người trẻ bắt đầu cảm thấy dù rất nỗ lực vẫn khó đạt được những cột mốc tài chính như thế hệ trước. Từ đó, một bộ phận có xu hướng chọn tận hưởng cuộc sống hiện tại thay vì tiếp tục theo đuổi những mục tiêu sở hữu tài sản dài hạn.
Tuy nhiên nếu tâm lý này kéo dài, nó có thể ảnh hưởng đến động lực phấn đấu, kiếm tiền và phát triển sự nghiệp của người trẻ.
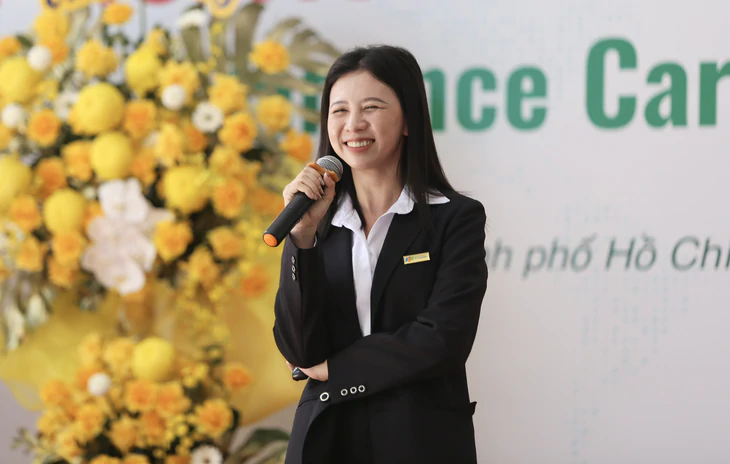
Chị Hồng Nhung, trưởng nhóm kinh doanh, Phòng Tư vấn đầu tư FPTS - Ảnh: HÀ THI
Chị Nhung cho biết từng chứng kiến một vài trường hợp người trẻ rơi vào cảnh khủng hoảng tài chính ở tuổi 25 do sử dụng thẻ tín dụng và chi tiêu quá đà. Những khoản chi riêng lẻ có thể không quá lớn, nhưng khi lặp lại và cộng dồn, chúng dễ lấy đi phần tiền đáng lẽ dành cho tiết kiệm và đầu tư.
Ngoài ra điểm tựa tài chính từ gia đình là một yếu tố tạo nên sự khác biệt giữa các thế hệ. Một bộ phận người trẻ được hỗ trợ nhà cửa hoặc tài sản ban đầu nên có thể không cảm nhận áp lực phải tích lũy sớm như thế hệ cha mẹ trước đây.
“Điều tôi lo ngại không phải là người trẻ dành tiền để tận hưởng cuộc sống, mà là nguy cơ không còn đủ nguồn lực tài chính để chủ động lựa chọn tương lai. Khi thiếu tích lũy, họ sẽ khó mua nhà, xây dựng nền tảng tài chính độc lập, thậm chí phải trì hoãn những quyết định lớn.
Nếu tình trạng này diễn ra trên diện rộng, tác động không chỉ dừng lại ở tài chính cá nhân mà còn có thể ảnh hưởng đến cấu trúc gia đình và nhân khẩu học của xã hội”, chị Nhung nhận định.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận