


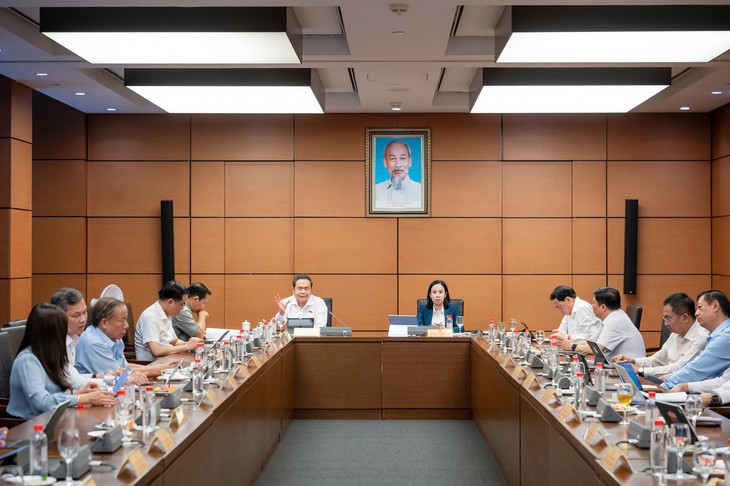
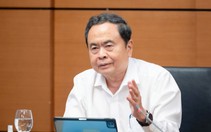
Chủ tịch Quốc hội dự phiên thảo luận tại tổ TP.HCM - Ảnh: PHẠM THẮNG
Chủ tịch Quốc hội Trần Thanh Mẫn trao đổi như vậy tại phiên thảo luận tổ chiều 23-10 về các dự án: Luật Ngân sách nhà nước (hợp nhất); Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân và Luật Đấu thầu (sửa đổi).
Miễn thuế cho trường tư phải rõ tiêu chí, tránh trục lợi
Đối với chính sách miễn thuế thu nhập doanh nghiệp cho cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, Chủ tịch Quốc hội cho rằng cần đánh giá trên hai phương diện: khuyến khích huy động nguồn lực xã hội đầu tư cho giáo dục và bảo đảm công bằng, hiệu quả trong sử dụng nguồn lực nhà nước.
Theo ông, muốn chính sách phát huy hiệu quả thì trước hết phải xác định đúng đối tượng được miễn thuế, làm rõ tiêu chí cơ sở giáo dục hoạt động không vì lợi nhuận, cách xác định phần thu nhập được miễn thuế và cơ chế kiểm soát, phòng chống gian lận, trốn thuế.
Đề cập chính sách miễn thuế đối với thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, Chủ tịch Quốc hội đề nghị cơ quan soạn thảo giải trình đầy đủ căn cứ và cơ chế thực hiện, nhất là tác động đến giá thành, chất lượng bữa ăn và chi phí của người học, người bệnh.
Ông lưu ý Nhà nước đã thực hiện chính sách miễn học phí, vì vậy việc miễn thuế trong lĩnh vực giáo dục, y tế liên quan đến suất ăn cần được tính toán kỹ lưỡng, bảo đảm lợi ích thực sự đến với người dân.
Một vấn đề cần kiểm soát là doanh nghiệp có thể lợi dụng chính sách miễn thuế đối với hoạt động cung cấp suất ăn cho trường học, cơ sở y tế để mở rộng sang cả hoạt động kinh doanh bên ngoài.
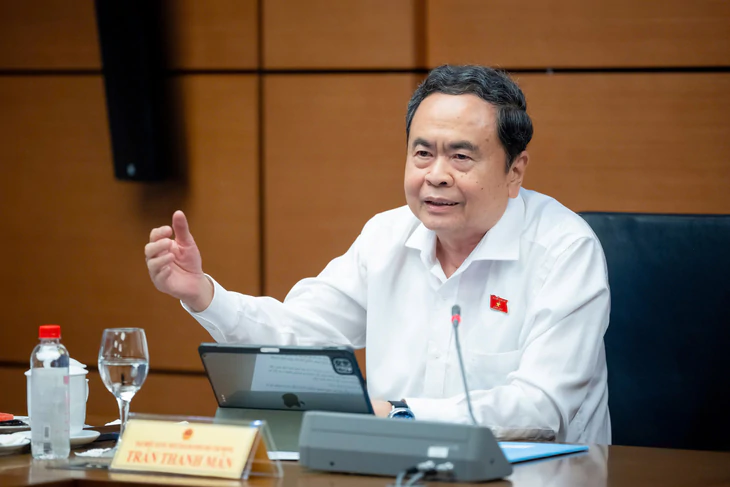
Chủ tịch Quốc hội Trần Thanh Mẫn - Ảnh: PHẠM THẮNG
Chủ tịch Quốc hội đề nghị xây dựng cơ chế xác nhận rõ ràng, trong đó nhà trường xác nhận số lượng suất ăn và doanh thu liên quan để cơ quan thuế có căn cứ xem xét miễn thuế. Hoạt động cung cấp suất ăn bên ngoài trường học vẫn phải thực hiện nghĩa vụ thuế theo quy định.
Đồng thời, cần xác định rõ phạm vi cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh được áp dụng chính sách; có cơ chế hạch toán riêng doanh thu, chi phí, thu nhập được miễn thuế đối với đơn vị thực hiện đồng thời nhiều hoạt động kinh doanh.
“Nếu quy định không đủ rõ, việc xác định phần thu nhập được miễn thuế có thể gặp khó khăn khi kiểm tra, thanh tra, nhất là khi tổ chức, cá nhân đồng thời thực hiện nhiều hoạt động kinh doanh”, ông lưu ý.
Theo Chủ tịch Quốc hội, chính sách cần đi kèm cơ chế kiểm tra, hậu kiểm để bảo đảm việc miễn thuế thực sự góp phần giảm chi phí, nâng cao chất lượng suất ăn và bảo đảm an toàn thực phẩm.
Với chính sách miễn thuế sử dụng đất nông nghiệp đối với đất phục vụ giáo dục, đào tạo, ông đề nghị làm rõ cách xác định diện tích đất thực sự sử dụng cho mục đích này. Trường hợp một khu đất vừa làm trường học, vừa kinh doanh dịch vụ, phải phân định diện tích và nghĩa vụ thuế tương ứng, tránh lợi dụng mục đích giáo dục để được miễn thuế cho hoạt động khác.
Miễn thuế suất ăn trường học, bệnh viện theo tỉ lệ doanh thu
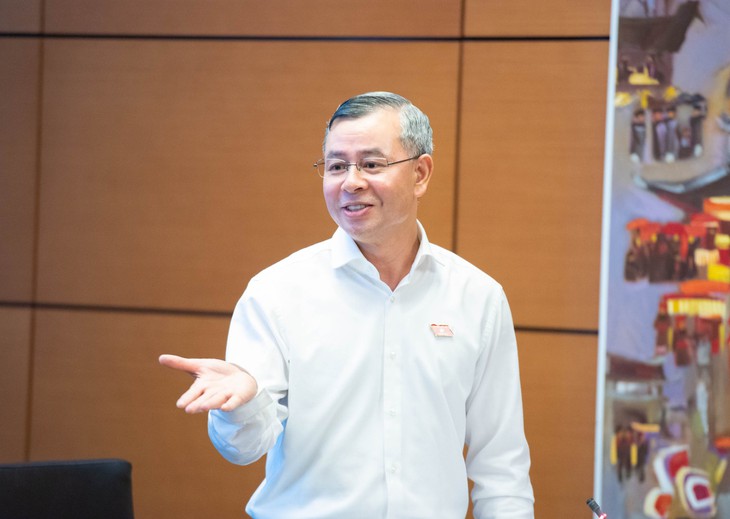
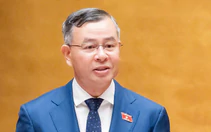
Bộ trưởng Ngô Văn Tuấn - Ảnh: GIA HÂN
Trao đổi vấn đề này, Bộ trưởng Tài chính Ngô Văn Tuấn cho biết phương án miễn thuế thu nhập doanh nghiệp đối với hoạt động cung cấp suất ăn cho trường học, bệnh viện sẽ được tính theo tỉ lệ doanh thu, nhằm bảo đảm chính sách hỗ trợ đúng đối tượng nhưng vẫn đơn giản, hiệu quả, thuận lợi cho quản lý thuế.
Theo ông Tuấn, nguyên tắc của chính sách thuế là đơn giản, hiệu quả, dễ thực hiện, kiểm tra và giám sát. Hiện cơ quan thuế đang quản lý theo cơ chế người nộp thuế tự khai, tự nộp và hậu kiểm; về lâu dài, cùng với chuyển đổi số, cơ quan thuế có thể kết nối dữ liệu để kiểm soát giao dịch và xác định nghĩa vụ thuế chính xác hơn.
Đối với băn khoăn một đơn vị vừa cung cấp suất ăn cho trường học, bệnh viện, vừa kinh doanh thực phẩm bên ngoài, Bộ trưởng Ngô Văn Tuấn nhấn mạnh điều quan trọng là suất ăn phải có giá hợp lý, đủ dinh dưỡng và đặc biệt bảo đảm an toàn. Chính sách được nghiên cứu nhằm hỗ trợ học sinh, sinh viên, bệnh nhân và người nhà bệnh nhân, giảm bớt gánh nặng chi phí, thực hiện các chủ trương về giáo dục và y tế.
Theo Bộ trưởng, việc xác định chi phí, giá thành và lợi nhuận của từng suất ăn về nguyên tắc là có thể thực hiện thông qua các chuẩn mực kế toán. Tuy nhiên, nếu yêu cầu tính toán quá chi tiết, chi phí quản lý thuế có thể cao hơn hiệu quả thu được. Vì vậy, phương án được tính đến là căn cứ kê khai của đơn vị để phân bổ phần thu nhập được miễn thuế theo tỉ lệ doanh thu từ hoạt động cung cấp suất ăn cho trường học, bệnh viện.
Bộ trưởng nêu ví dụ, nếu lợi nhuận của một doanh nghiệp trong quý là 10 tỉ đồng, trong đó doanh thu từ trường học, bệnh viện chiếm 30%, còn doanh thu bán ra bên ngoài chiếm 70%, thì phần thu nhập được miễn thuế tương ứng là 3 tỉ đồng; 7 tỉ đồng còn lại vẫn phải nộp thuế theo quy định.
“Nguyên tắc sẽ tính toán cho nó hiệu quả như vậy”, Bộ trưởng nói, đồng thời cho rằng cách tiếp cận này vừa hỗ trợ nhóm yếu thế, bảo đảm an sinh xã hội, vừa đáp ứng yêu cầu quản lý thuế hiệu quả.
 Nguồn ưu tiên trên Google

Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận