Bộ Tài chính đề xuất không cấp bù lãi suất đối với các khoản vay có dư nợ gốc bị quá hạn và/hoặc số dư lãi chậm trả hoặc đã thực hiện cơ cấu lại thời hạn trả nợ.
(KTSG Online) - Bộ Tài chính đề xuất không cấp bù lãi suất đối với các khoản vay có dư nợ gốc bị quá hạn và/hoặc số dư lãi chậm trả hoặc đã thực hiện cơ cấu lại thời hạn trả nợ.
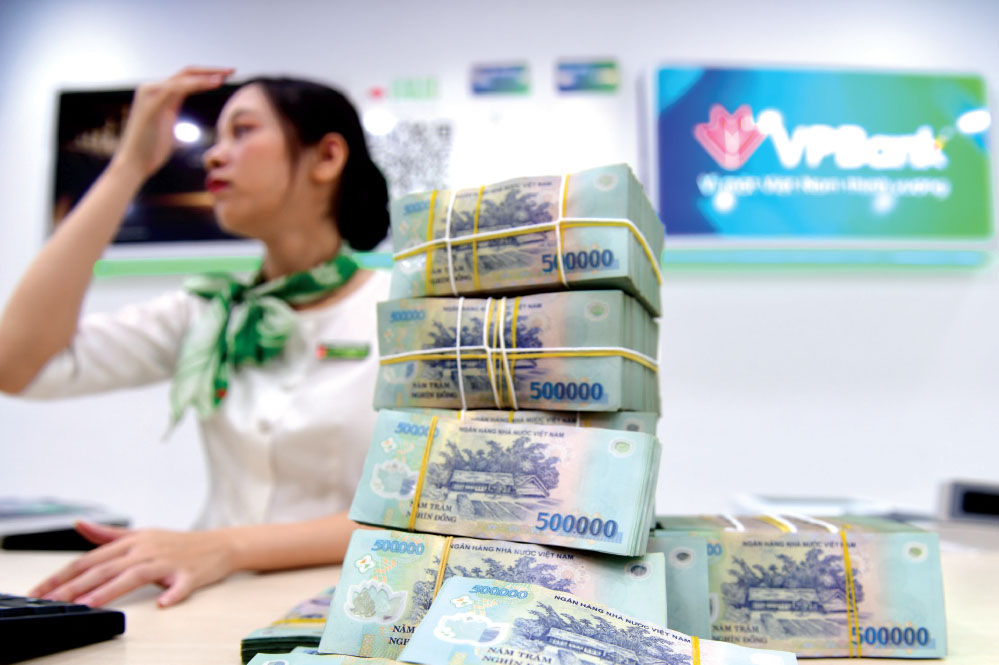
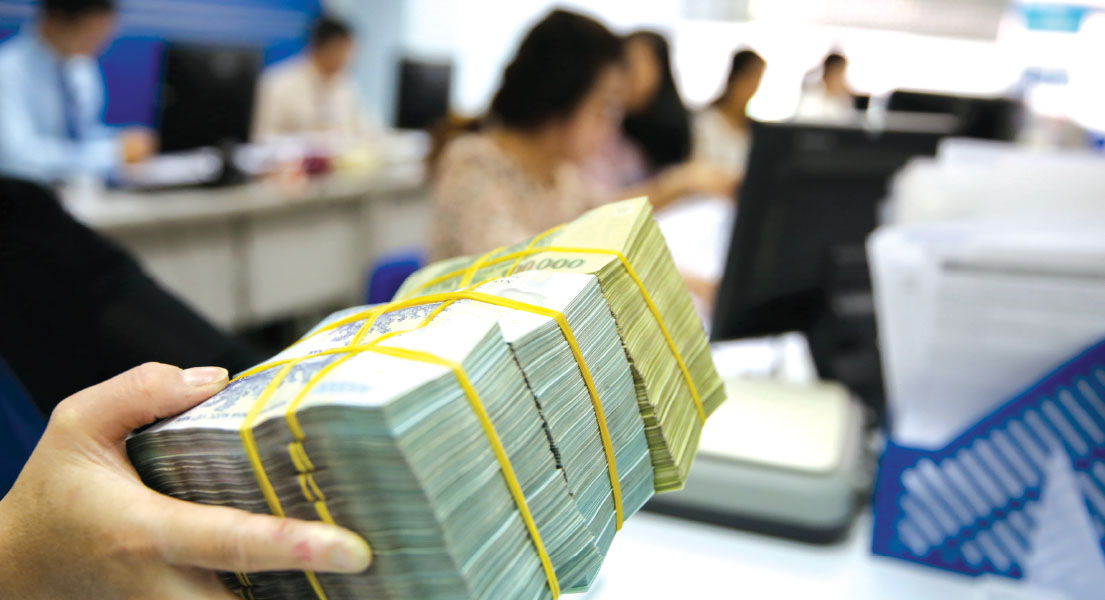
Bộ Tài chính đề xuất không cấp bù lãi suất đối với các khoản vay có dư nợ gốc bị quá hạn và/hoặc số dư lãi chậm trả hoặc đã thực hiện cơ cấu lại thời hạn trả nợ. Ảnh: SGT
Đề xuất nói trên chỉ ngoại trừ các khoản cho vay bị rủi ro do sự kiện bất khả kháng theo quy định pháp luật được cơ cấu lại nợ theo quy định.
Bộ Tài chính đang dự thảo Nghị định về thanh toán, quyết toán vốn ngân sách nhà nước để cấp bù lãi suất cho các ngân hàng thương mại thực hiện các chính sách tín dụng ưu đãi của Nhà nước.
Theo dự thảo, việc cấp bù lãi suất bảo đảm công khai, minh bạch, đúng đối tượng, đúng mục đích, tránh trục lợi chính sách.
Cùng với đó, ngân hàng thương mại thực hiện chính sách tín dụng ưu đãi của Nhà nước đảm bảo đúng quy định, tạo thuận lợi cho khách hàng.
Ngoài ra, ngân sách nhà nước bố trí kinh phí cấp bù lãi suất cho các ngân hàng thương mại để thực hiện các chính sách tín dụng ưu đãi của Nhà nước. Các khoản vay được cấp bù lãi suất phải đáp ứng đầy đủ các điều kiện được cấp bù lãi suất theo quy định của pháp luật, có đầy đủ chứng từ hợp pháp.
Hiện Bộ Tài chính đang lấy ý kiến góp ý dự thảo này trên Cổng Thông tin điện tử của Bộ.
Tổng dư nợ tín dụng tại TPHCM ước đạt 5,5 triệu tỉ đồng sau 6 tháng đầu năm, tăng 6,5% so với cuối năm ngoái. Ngành ngân hàng đồng thời triển khai nhiều giải pháp, hỗ trợ doanh nghiệp tiếp cận vốn thuận lợi hơn.
Môi trường kinh doanh của ngân hàng đang khó hơn khi tăng trưởng bán lẻ chậm lại, chi phí vốn chịu áp lực, cạnh tranh huy động gay gắt và khách hàng ngày càng nhạy cảm hơn với lãi suất, phí và giá trị sản phẩm. Vì vậy, tăng trưởng bền vững không chỉ là một thông điệp tích cực, mà là năng lực lựa chọn đúng: tăng ở đâu, với khách hàng nào, bằng sản phẩm gì và trong mức rủi ro ra sao.
Khép lại năm tháng đầu năm 2026 với những biến động địa chính trị phức tạp và chính sách tiền tệ không còn trong trạng thái quá thuận lợi, thị trường chứng khoán (TTCK) Việt Nam đang đứng trước bước ngoặt lớn trong giai đoạn nửa cuối năm.