

(KTSG Online) – Mới đây, Thủ tướng đã đồng ý nâng ngưỡng thu nhập mua, thuê mua nhà ở xã hội theo kiến nghị của Bộ Xây dựng. Song các chuyên gia cho rằng chênh lệch giữa thu nhập và giá nhà vẫn lớn, nên để tăng khả năng tiếp cận cần đồng thời mở rộng nguồn cung, giữ lãi suất ổn định và kéo dài thời hạn vay.
- Chính sách ưu tiên tạo đòn bẩy cho nguồn cung nhà ở xã hội
- Doanh nghiệp kỳ vọng sửa đổi Luật Đất đai mở rộng cửa cho nhà ở vừa túi tiền
Tiệm cận giấc mơ an cư
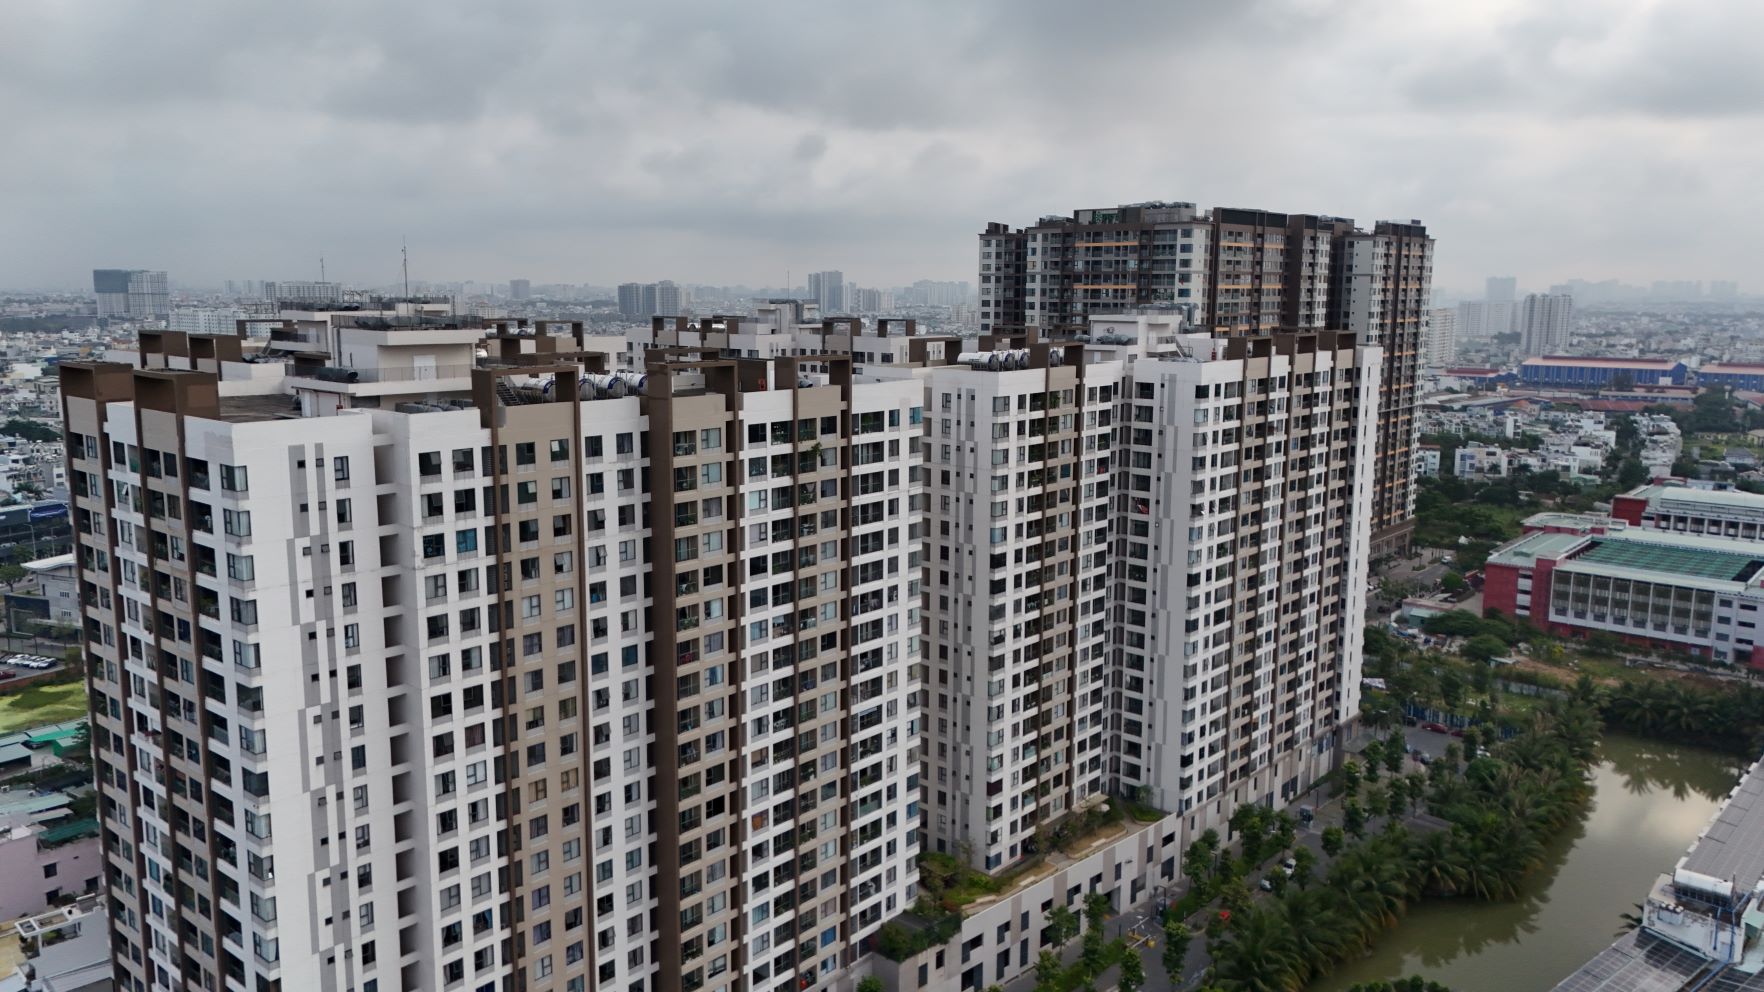
Khảo sát hơn 144.000 ứng viên tìm việc của Trung tâm Dự báo nhu cầu nhân lực và Thông tin thị trường lao động TPHCM (Falmi) cho thấy 31,76% mong muốn lương trên 20 triệu đồng/tháng, cao nhất trong các nhóm lựa chọn, tiếp đến là 25,83% ở mức 5-10 triệu đồng và chỉ 3,64% chấp nhận dưới 5 triệu đồng. Ngược lại, khi khảo sát hơn 285.000 vị trí cần tuyển người ở doanh nghiệp, chỉ 9,77% vị trí có lương trên 20 triệu đồng mỗi tháng, đây cũng là vị trí có nhu cầu tuyển ít nhất trên thị trường. Mức lương 5-10 triệu đồng chiếm đến 44,47% tổng nhu cầu tuyển dụng và có đến 11,37% công việc chỉ trả lương dưới 5 triệu đồng mỗi tháng. Tại TPHCM, câu chuyện của vợ chồng anh Minh và chị Hoa, công nhân tại khu chế xuất Tân Thuận, đang chắt chiu để hy vọng mua được một căn hộ nhà ở xã hội. Thu nhập gộp của đôi vợ chồng khoảng 25 triệu đồng/tháng, sau khi trừ chi phí sinh hoạt và nuôi con nhỏ, họ chỉ để dành được hơn 5 triệu đồng. Trong khi đó, một căn hộ nhà ở xã hội hiện có giá phổ biến từ 720 triệu đến gần 2 tỉ đồng. Đó cũng là hoàn cảnh của nhiều đối tượng lao động văn phòng khác có tổng thu nhập khoảng 35 triệu đồng/tháng, mỗi tháng tiết kiệm được 8-10 triệu đồng. Tuy vậy, các dự án nhà ở xã hội ở TPHCM hiện dao động từ 18 đến hơn 35 triệu đồng/m², với mức chi trả góp mua nhà từ 5-10 triệu đồng/tháng cho căn hộ giá 1,2 tỉ đồng thì giá nhà gấp 10 đến 20 lần thu nhập năm. Đến năm 2025, số dự án nhà ở xã hội (NOXH) đã hoàn thành, khởi công và được chấp thuận chủ trương đạt 59,6% so với chỉ tiêu đề án 1 triệu căn hộ đến năm 2030. Tuy nhiên, để hoàn thành mục tiêu ngay trong năm nay là 100.000 căn, vẫn còn nhiều việc phải làm. Thủ tướng nhấn mạnh, NOXH cần đa dạng phân khúc, linh hoạt hình thức mua, thuê và đồng bộ hạ tầng thiết yếu, từ giao thông, điện, nước, viễn thông đến môi trường, y tế, giáo dục và văn hóa. Để thúc đẩy triển khai, Bộ Xây dựng kiến nghị sửa đổi một số quy định tại Nghị định 100/2024/NĐ-CP theo hướng rút gọn. Cụ thể, nâng ngưỡng thu nhập để được mua, thuê NOXH: người độc thân từ 15 lên 20 triệu đồng/tháng, hộ gia đình đã kết hôn từ 30 lên 40 triệu đồng/tháng; giao công an cấp xã xác nhận điều kiện thu nhập cho người không có hợp đồng lao động; đồng thời nghiên cứu giảm lãi suất vay ưu đãi mua, thuê NOXH thông qua Ngân hàng Chính sách xã hội, nhằm tạo điều kiện thuận lợi hơn cho người dân tiếp cận nhà ở xã hội.
Ưu đãi tín dụng, thủ tục cho người mua
Bà Nguyễn Thị Bích Ngọc, nhà sáng lập công ty CPDV Bất động sản Sen Vàng nhìn nhận với mức lương này và chi phí sinh hoạt tại TPHCM hay Hà Nội, khả năng mua nhà thương mại vẫn rất hạn chế do giá trung bình cao gấp 15-20 lần thu nhập năm. Ngay cả NOXH, nếu không có lãi suất ưu đãi ổn định và thời gian vay dài 15-20 năm, người trẻ vẫn chịu áp lực tài chính lớn. Vì vậy, điều chỉnh ngưỡng thu nhập chỉ là một phần, cần đi kèm cơ chế tín dụng linh hoạt và phát triển nguồn cung NOXH tại các vị trí thuận tiện để thực sự cải thiện khả năng sở hữu nhà. Kinh nghiệm giai đoạn 2013-2016 cho thấy, khi Nhà nước mở rộng đối tượng và áp dụng ưu đãi cho người mua nhà thương mại giá thấp, thị trường hấp thụ tốt hơn. Hiện nay, Việt Nam có thể cân nhắc mở rộng chính sách sang nhóm người trẻ có nhu cầu mua nhà thương mại, đặc biệt căn hộ bình dân, với cơ chế vay dài hạn 25-50 năm, lãi suất ổn định và giai đoạn ân hạn hợp lý, theo mô hình mà Singapore hay Nhật Bản áp dụng, nhằm giảm gánh nặng trả gốc hàng tháng và tạo cơ hội sở hữu nhà cho thế hệ trẻ. Ông Võ Huỳnh Tuấn Kiệt, Giám đốc Bộ phận Tiếp thị Dự án Nhà ở, CBRE Việt Nam nói thêm người trẻ vẫn phải đối mặt với khoản tiền trả trước 400-600 triệu đồng cho một căn hộ và áp lực trả góp 10-15 triệu đồng mỗi tháng. Để họ thực sự tiếp cận nhà ở, cần thêm các biện pháp hỗ trợ bổ sung như kéo dài thời hạn vay, giảm tỉ lệ vốn tự có, đồng thời kiểm soát chặt chẽ giá bán NOXH để giữ ở mức hợp lý. Trong những năm qua, dù tình hình thị trường khó khăn, khủng hoảng kinh tế kéo dài, đặc biệt là giai đoạn từ 2020 đến nay nhưng Kim Oanh Group đã kịp thời nắm bắt nhu cầu thị trường, chuyển hướng phân khúc nhà ở thương mại, nhà ở thực, vừa túi tiền song song với các phân khúc đô thị cao cấp, hợp tác quốc tế.