

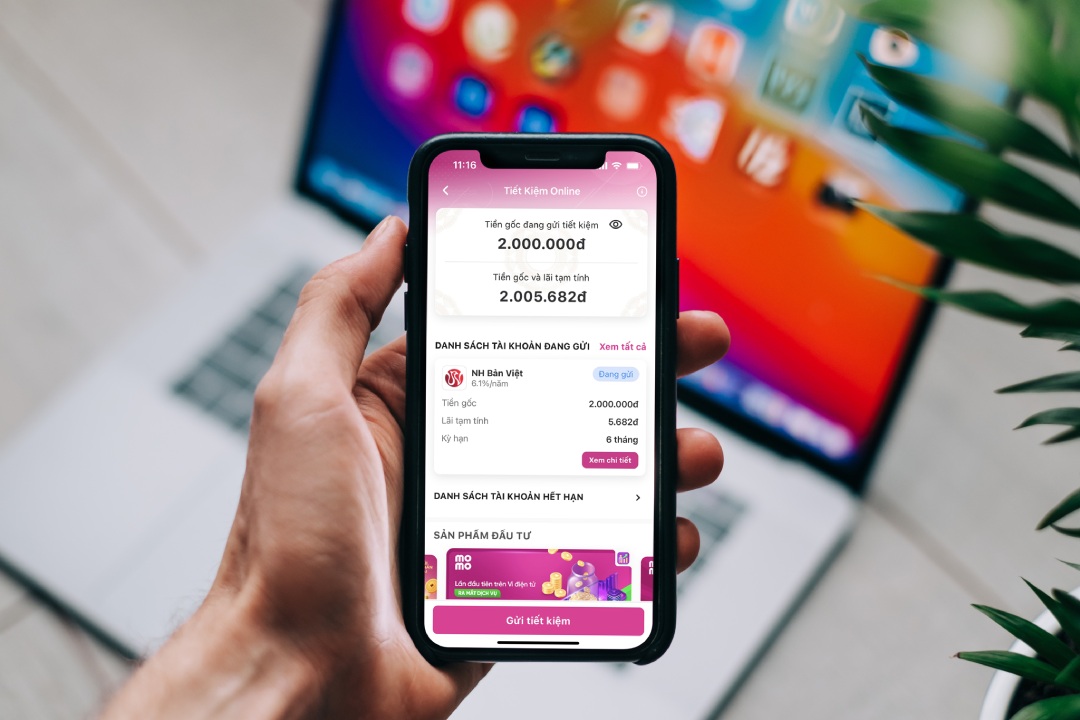
(KTSG Online) - Có thống kê cho thấy, cứ mỗi giây, người Việt lại sử dụng ít nhất một dịch vụ Fintech (công nghệ tài chính). Đây là cơ hội rất lớn cho doanh nghiệp đầu tư vào lĩnh vực này và thực tế cho thấy, nhiều nhà đầu tư đã "nghiêm túc hơn" khi bỏ tiền vào thị trường Fintech Việt Nam.
Cơ hội lớn từ thị trường
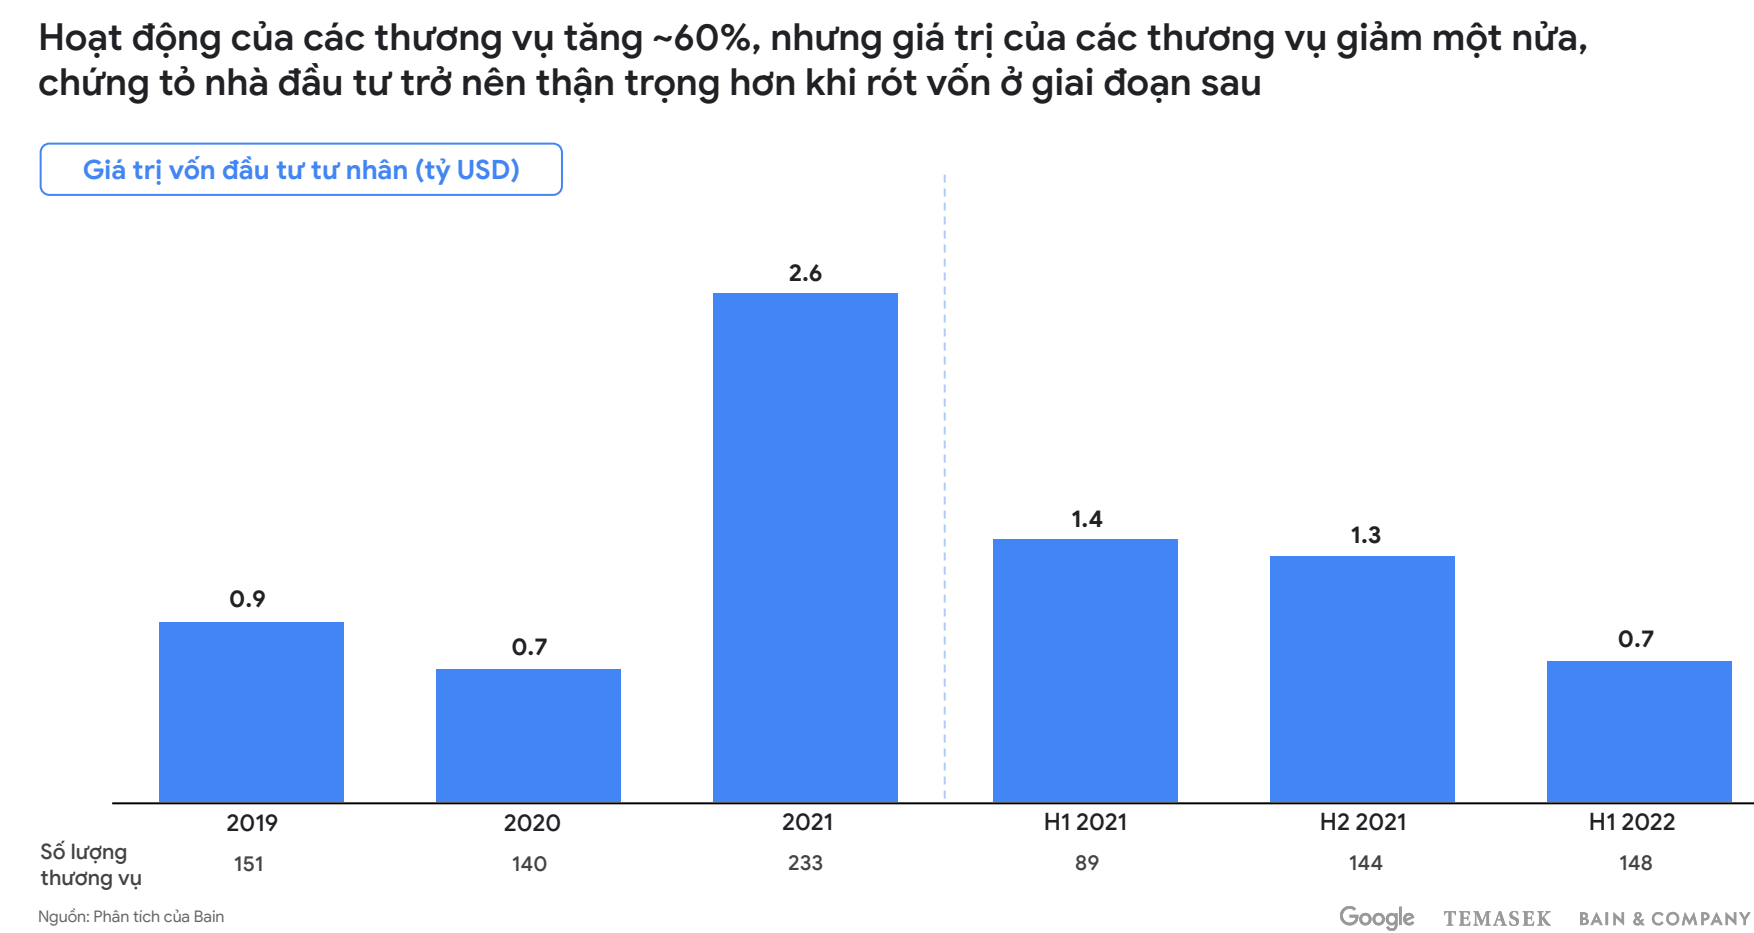
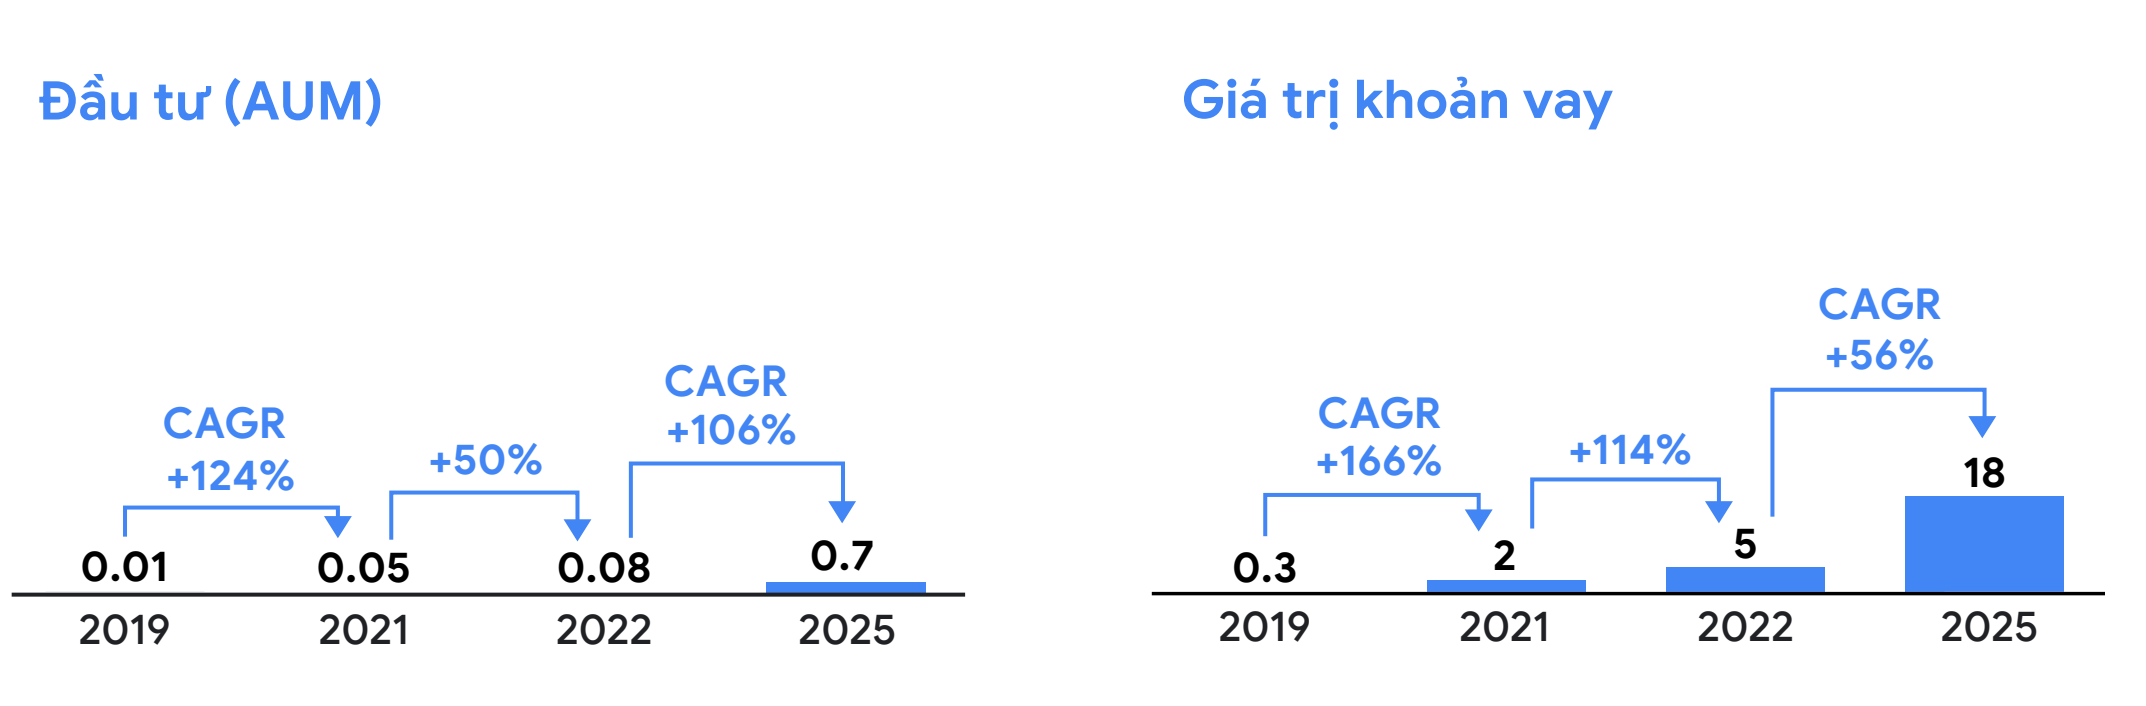
Giữa năm ngoái, hãng kiểm toán KPMG và Ngân hàng HSBC đã công bố báo cáo về các công ty khởi nghiệp mới nổi. Báo cáo đánh giá, khu vực châu Á - Thái Bình Dương, dẫn đầu là Trung Quốc là khu vực mà các fintech có tốc độ phát triển thuộc nhóm nhanh nhất. Với Việt Nam, nhiều tổ chức đánh giá là cơ hội còn rất lớn, nhờ cơ cấu dân số, hoạt động thương mại trực tuyến sôi nổi và hạ tầng mạng phát triển, tiềm năng về lĩnh vực tài chính tiêu dùng cũng còn rất lớn vì tỷ lệ dân số tiếp cận kênh ngân hàng còn khá thấp. Theo báo cáo của Robocash Group, doanh nghiệp cho vay trực tuyến, Việt Nam là một trong những quốc gia dẫn đầu khu vực ASEAN về quy mô tài trợ cho fintech, chỉ đứng sau Singapore. Theo đó, thống kê 93% tất cả các khoản đầu tư mạo hiểm trong nước đều hướng vào phân khúc ví điện tử và tiền điện tử. Cứ mỗi giây, người Việt Nam sử dụng ít nhất một dịch vụ Fintech. Nhu cầu về các dịch vụ kỹ thuật số, gồm giao dịch, thanh toán và ví của người Việt Nam là rất đáng chú ý. Đây là thị trường còn non trẻ và đầy triển vọng, với định giá đã tăng từ 0,7 lên 4,5 tỉ đô la Mỹ kể từ năm 2016. Với dòng chảy đầu tư hiện nay, có thể thấy có hai xu hướng là sự tăng cường đầu tư vào phân khúc khách hàng dưới chuẩn, kế đến là sự xuất hiện của các định chế tài chính hoặc tập đoàn lớn. Trong đó, phân khúc khách hàng dưới chuẩn thể hiện khá rõ qua định hướng đầu tư vào hoạt động mua trước trả sau (BNPL) hoặc dịch vụ cho doanh nghiệp và hộ kinh doanh cá thể.
Vẫn còn rào cản pháp lý
Không chỉ có các fintech mà ngay cả các ngân hàng cũng vướng phải câu chuyện pháp lý. Theo báo cáo về chuyển đổi số lĩnh vực ngân hàng tại TPHCM vào đầu năm 2023, tuy các ngân hàng triển khai nhiều dịch vụ trên nền tảng số, ngân hàng số nhưng dịch vụ cho vay dựa trên nền tảng số lại được thực hiện ở mức thấp nhất trong các dịch vụ này. Lý do là vì quy trình cung cấp dịch vụ cho vay phải qua nhiều bước, đòi hỏi nhiều thông tin về khách hàng nhưng các ngân hàng chưa có đủ cơ sở dữ liệu cũng như căn cứ pháp lý để triển khai mạnh dịch vụ. Vì vậy dịch vụ này chủ yếu sử dụng để cấp các khoản tín dụng có giá trị thấp cho một số ít khách hàng có đủ độ tin cậy.