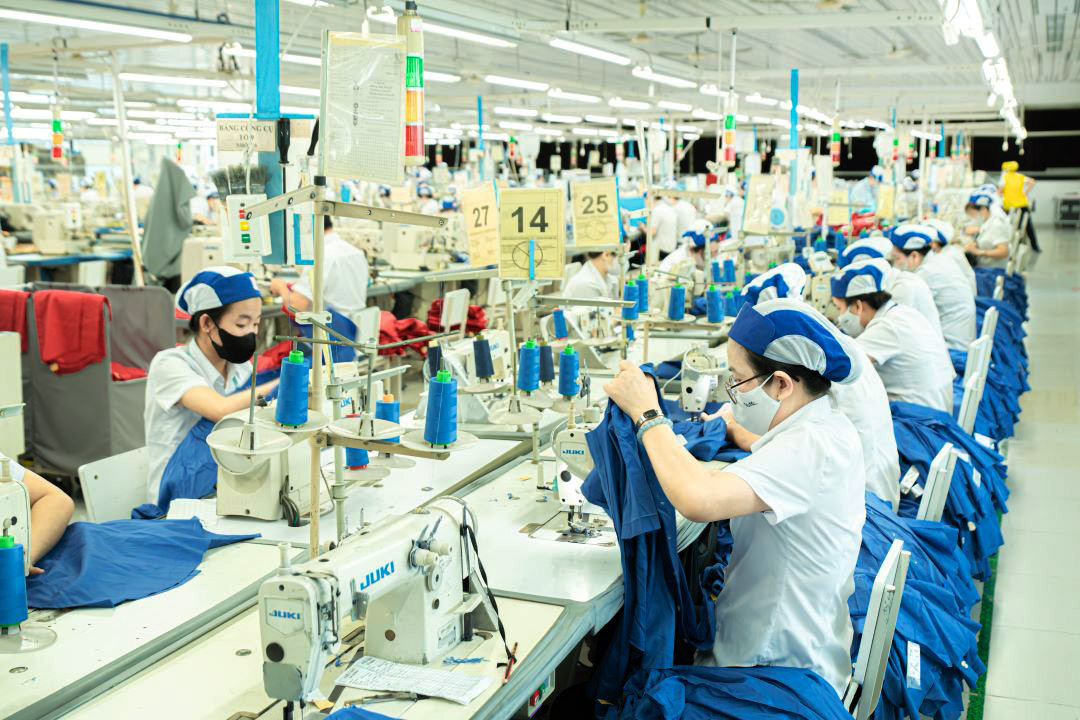



(KTSG Online) - Gia công lớn, nền tảng tăng trưởng của dệt may Việt Nam suốt nhiều năm, đang dần chạm giới hạn. Khi lợi thế chi phí lao động phai nhạt, đơn hàng ngày càng phân mảnh và các tiêu chuẩn môi trường, quy tắc xuất xứ trở thành điều kiện để "ở lại" chuỗi cung ứng toàn cầu, tăng trưởng không còn được đo bằng sản lượng.
- Tái cấu trúc chuỗi cung ứng, dệt may Việt Nam nhắm xuất khẩu 50 tỉ đô la
- Doanh nghiệp đã có nhiều đơn hàng dệt may quí 1
Xuất siêu đẹp nhưng mong manh
KTSG Online: Thưa ông, năm 2025 ngành dệt may tăng trưởng 5,6% nhưng vẫn hụt mục tiêu khoảng 2 tỉ đô la. Khi biên lợi nhuận bị bào mòn và mô hình gia công lớn đã tới hạn, mốc 50 tỉ đô la vào năm 2026 có còn là thước đo sức khỏe của ngành, hay chỉ mang tính “giữ nhịp” trong giai đoạn chuyển chu kỳ? Ông Vũ Đức Giang: Tôi cho rằng đây là mục tiêu có cơ sở, nhưng cần hiểu đúng bản chất. Con số 46 tỉ đô la của năm 2025 phải đặt trong bối cảnh rất đặc biệt: sức mua toàn cầu suy giảm, căng thẳng địa chính trị kéo dài, chính sách thuế quan biến động mạnh, đặc biệt là các biện pháp thuế đối ứng của Mỹ, cùng với việc các nhãn hàng liên tục điều chỉnh chiến lược mua hàng theo hướng phân tán rủi ro. Trong điều kiện đó, việc ngành vẫn tăng trưởng 5,6% và duy trì xuất siêu khoảng 21 tỉ đô la đã là một nỗ lực rất lớn. Mức hụt 2 tỉ đô la không phản ánh sự suy yếu nội tại, mà phản ánh giới hạn của mô hình tăng trưởng cũ. Quan trọng hơn, năm 2025 là năm bản lề. Quy mô ngành đã tiệm cận ngưỡng 50 tỉ đô la. Việc tăng thêm khoảng 3 tỉ đô la trong năm 2026 không phải là “bật mạnh sản lượng”, mà là kết quả tích lũy của tái cấu trúc chuỗi cung ứng, đa dạng hóa thị trường và đầu tư chiều sâu, những việc đã được chuẩn bị trong nhiều năm. Xuất siêu hơn 21 tỉ đô la là con số rất ấn tượng, nhưng cũng đặt ra nghi vấn: xuất siêu lớn như vậy, giá trị giữ lại trong nước đã tăng tương xứng hay chưa? Nếu không giải được bài toán nguyên liệu và R&D, liệu xuất siêu có trở thành "con số đẹp nhưng mong manh"? Thực tế, xuất siêu lớn của ngành hiện nay vẫn chủ yếu đến từ khâu may mặc, nơi Việt Nam có lợi thế về lao động, kỹ năng và tổ chức sản xuất. Tuy nhiên, điểm tích cực là tỷ lệ giá trị nội địa tăng thêm đã đạt khoảng 52%, cao hơn nhiều so với giai đoạn trước. Điều này cho thấy ngành đã có sự dịch chuyển thực chất, không chỉ "làm thuê" đơn thuần. Tôi đồng ý rằng nếu không tiếp tục đầu tư vào nguyên liệu, R&D và thiết kế, xuất siêu có thể trở nên mong manh trước các cú sốc thương mại. Vì vậy, trọng tâm của giai đoạn tới không phải là tăng xuất siêu bằng mọi giá, mà là nâng giá trị giữ lại trong nước trên mỗi đô la xuất khẩu. Một áp lực khác là chi phí. Tiền lương, năng lượng, logistics và đặc biệt là lãi suất đều tăng. Trong bối cảnh đó, lãi suất cao đang "bóp nghẹt" doanh nghiệp hay đang sàng lọc lại toàn ngành? Dệt may là ngành thâm dụng lao động và vốn, nên chi phí tăng tác động trực tiếp đến biên lợi nhuận. Lãi suất tăng trở lại đúng vào thời điểm doanh nghiệp cần vốn nhất, cuối năm, khi phải dự trữ nguyên liệu và đầu tư thiết bị, tạo áp lực rất lớn, nhất là với doanh nghiệp vừa và nhỏ. Nhưng ở góc nhìn khác, đây cũng là phép thử chiến lược. Doanh nghiệp nào chỉ dựa vào đơn hàng gia công lớn, biên mỏng, sẽ rất dễ tổn thương. Ngược lại, doanh nghiệp nào đầu tư có chọn lọc vào tự động hóa, tiết kiệm năng lượng và quản trị số sẽ vượt qua được giai đoạn này và tạo lợi thế cạnh tranh bền vững.
Xác định lại vị trí trong chuỗi giá trị
Một xu hướng nổi bật là nhiều doanh nghiệp dệt may đầu tư ra nước ngoài. Có lo ngại rằng nếu xu hướng này kéo dài, năng lực sản xuất trong nước có thể bị “rỗng ruột”. Ông nhìn nhận ranh giới này như thế nào? Hiện có gần 30 doanh nghiệp, bao gồm cả doanh nghiệp trong nước và FDI, đã đầu tư ra nước ngoài, tại Indonesia, Bangladesh, Ai Cập, Nam Á, châu Phi hay Mỹ Latin. Tuy nhiên, tôi cho rằng đây không phải là sự rút lui, mà là một phần của chiến lược chuỗi cung ứng toàn cầu. Doanh nghiệp đi ra ngoài để giảm rủi ro địa chính trị, tận dụng ưu đãi thuế quan và rút ngắn logistics, nhưng các khâu có giá trị cao như thiết kế, quản trị và R&D vẫn được giữ ở Việt Nam. Vấn đề không phải là đi hay ở, mà là giữ được phần giá trị nào trong chuỗi. Ông nhiều lần nhấn mạnh việc chuyển từ gia công lớn sang đơn hàng nhỏ, giá trị cao. Nhưng đây là phân khúc khó, đòi hỏi công nghệ và kỹ năng cao. Liệu số đông doanh nghiệp dệt may Việt Nam có theo kịp? Không phải tất cả, và cũng không cần tất cả. Đây là quá trình sàng lọc tự nhiên. Xu hướng cá nhân hóa đang diễn ra rất mạnh, người tiêu dùng sẵn sàng trả giá cao hơn cho sản phẩm vừa vặn, có câu chuyện và bền vững. Thực tế, đã có những mô hình thành công. May 10 sản xuất vest may đo cho thị trường Nhật Bản và Mỹ; một doanh nghiệp trong năm 2025 hoàn thành đơn hàng 6,8 triệu áo sơ mi đơn chiếc. Những ví dụ này cho thấy tay nghề và sự tỉ mỉ của lao động Việt Nam có thể trở thành lợi thế cạnh tranh thực sự, nếu được đặt trong một hệ thống quản trị và công nghệ phù hợp