

(KTSG Online) - Luật Thuế tiêu thụ đặc biệt (TTĐB) sửa đổi gọi tắt là Luật số 03/2022/QH15 (có hiệu lực thi hành từ ngày 1-3-2022) đã có một số điều chỉnh về mức thuế suất đối với Biểu thuế TTĐB (cụ thể là đối với ô tô chạy điện) theo hướng giảm mạnh mức thuế trong vòng 4 năm để khuyến khích các dòng xe thân thiện môi trường.
Tuy nhiên, đối với danh mục các loại hàng hóa xa xỉ chịu thuế TTĐB hoặc không khuyến khích tiêu dùng, nhiều loại sẽ được điều tiết theo hướng tăng lên linh hoạt và phù hợp.Linh hoạt với thuế TTĐB
Cách đây khoảng một tháng (22-11-2022), Bộ Tài chính đã ban hành Quyết định 2438/QĐ-BTC về “Kế hoạch cải cách hệ thống thuế đến năm 2025” với nội dung cải cách chính sách thuế TTĐB sẽ đi theo lộ trình sau: điều chỉnh tăng thuế đối với các mặt hàng thuốc lá, bia, rượu để hạn chế sản xuất, tiêu dùng và thực hiện các cam kết quốc tế. Rà soát, nghiên cứu sửa đổi, bổ sung đối tượng chịu thuế TTĐB để điều tiết tiêu dùng phù hợp với sự dịch chuyển về xu hướng tiêu dùng trong xã hội cũng như định hướng của Đảng và Nhà nước về bảo vệ sức khỏe nhân dân và bảo vệ môi trường. Bên cạnh đó, rà soát để điều chỉnh mức thuế tiêu thụ đặc biệt một số mặt hàng để phù hợp với điều kiện kinh tế - xã hội 10 năm 2021-2030. Ngoài ra, nghiên cứu áp dụng kết hợp giữa thuế suất theo tỷ lệ và mức thuế tuyệt đối với một số hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt. Hiện nay, theo quy định tại Điều 7 Luật thuế TTĐB, mức thuế TTĐB áp dụng đối với thuốc lá là 75%; rượu từ 35 - 65%; bia là 65%. Bằng việc điều chỉnh giảm thuế TTĐB riêng với ô tô điện trong vòng 4 năm (2022-2027) từ mức 25% xuống còn 3%, đồng thời sửa đổi tăng thuế với các mặt hàng như thuốc lá, rượu bia, biểu thuế suất TTĐB đang ngày càng tiến gần đến sự phù hợp. Riêng vấn đề nghiên cứu áp dụng cách tính thuế mới với các loại hàng hóa xa xỉ, không khuyến khích tiêu dùng trong danh mục chịu thuế theo hướng áp thuế suất theo tỷ lệ phần trăm và thuế suất tuyệt đối trong danh mục chịu thuế, đang còn nhiều cân nhắc khác nhau. Đối với mặt hàng thuốc lá, hiện đang chịu mức thuế suất cao nhất trong danh mục lên đến 75%, việc tiếp tục điều chỉnh theo hướng tăng thuế để hạn chế tiêu dùng là cần thiết.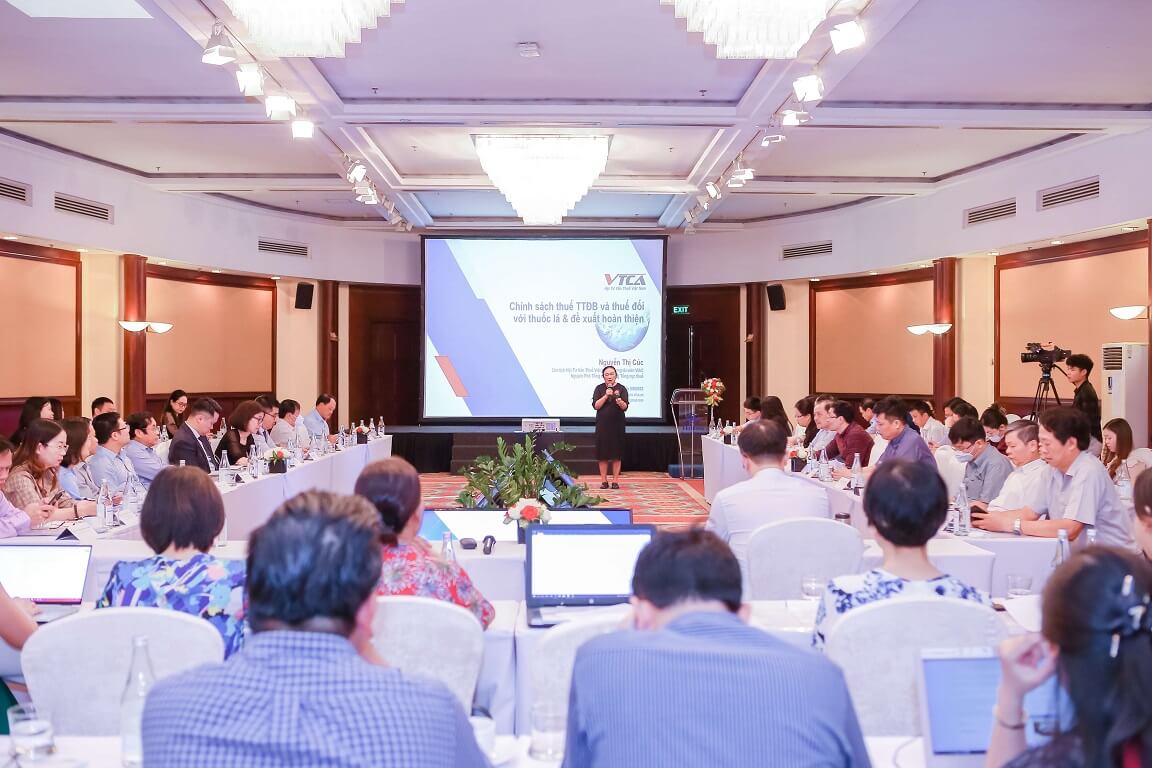
Hướng tới lộ trình tính thuế TTĐB cụ thể, phù hợp
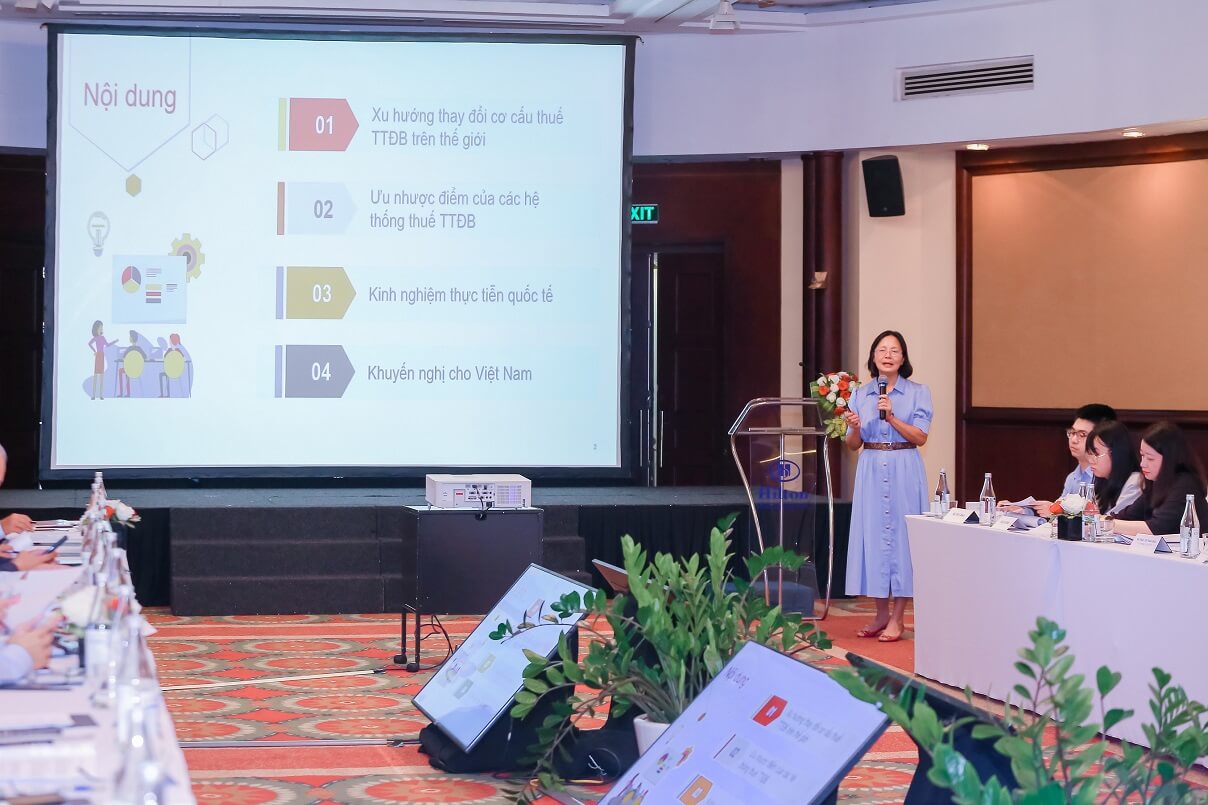
Theo đánh giá của PwC Việt Nam, một cơ cấu thuế hiệu quả là cơ cấu có khả năng cân bằng các mục tiêu đảm bảo sức khỏe cho người tiêu dùng và tạo ra nguồn thu thuế bền vững đồng thời kiểm soát được việc tiêu dùng bất hợp pháp. Bà Đinh Thị Quỳnh Vân, Tổng Giám đốc Công ty Kiểm toán và Tư vấn PwC Việt Nam cho hay, trong 3 phương thức đánh thuế tiêu thụ đặc biệt (TTĐB) hiện phổ biến trên thế giới, số quốc gia chọn đánh thuế tuyệt đối nhiều nhất (66 quốc gia), tiếp đến là thuế hỗn hợp (61 quốc gia) và thuế theo tỷ lệ phần trăm (47 quốc gia) xét tại thời điểm năm 2018.