Một hợp đồng bảo hiểm nhân thọ là lời hứa có thể kéo dài hàng chục năm. Vì vậy, niềm tin của khách hàng không chỉ là những quyền lợi ghi trên hợp đồng, mà còn là: doanh nghiệp có đủ sức mạnh tài chính để giữ lời hứa đến cùng?
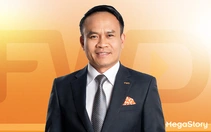
Thực tế, những băn khoăn phổ biến nhất về bảo hiểm nhân thọ, từ chi trả quyền lợi đến việc duy trì cam kết trong dài hạn, đều xoay quanh câu hỏi trên. Nhân dịp FWD Việt Nam tròn 10 năm hoạt động, ông Matthew Mohr, Phó Tổng Giám đốc Tài chính FWD Việt Nam, đã chia sẻ góc nhìn của người làm tài chính về những vấn đề khách hàng quan tâm, và nền tảng phía sau giúp doanh nghiệp biến cam kết thành hành động.
* Nhiều người băn khoăn: "Tôi đóng bảo hiểm nhiều năm như vậy, liệu có nhận được giá trị như khi gửi tiết kiệm ngân hàng không?". Ông nhìn nhận thế nào về câu hỏi này?
- Tôi đã có gần 20 năm gắn bó với ngành bảo hiểm nhân thọ, chuyên trách về tài chính. Từ trải nghiệm của mình, tôi nhận thấy đây là băn khoăn phổ biến, nhưng để trả lời thấu đáo, trước hết cần nhìn vào mục đích khác nhau của bảo hiểm và tiết kiệm.
Giá trị cốt lõi của bảo hiểm nhân thọ là bảo vệ tài chính trước những biến cố về sức khỏe và sinh mạng. Ngay khi hợp đồng có hiệu lực, khách hàng đã được bảo vệ với số tiền chi trả có thể lớn hơn nhiều lần tổng phí đã đóng.
Khi biến cố bất ngờ xảy ra, quyền lợi bảo hiểm có thể giúp khách hàng và gia đình vượt qua những biến cố bất ngờ và tiếp tục trang trải cuộc sống, điều mà tiết kiệm khó có thể thay thế nếu số tiền tích lũy còn hạn chế.
Vì vậy, so sánh lợi nhuận bảo hiểm với lãi suất tiết kiệm là đặt hai giải pháp có mục đích khác nhau lên cùng một thước đo. Để tích lũy một khoản tiền đáng kể, khách hàng cần có thời gian và nguồn tiền tương ứng. Trong khi đó, bảo hiểm cho phép khách hàng đóng phí định kỳ nhưng vẫn được bảo vệ theo hợp đồng ngay từ đầu. Đây là cơ chế chia sẻ rủi ro đặc trưng của bảo hiểm, khác với việc tự tích lũy tài sản.
Hiểu rõ vai trò của từng giải pháp sẽ giúp mỗi người lựa chọn phù hợp với nhu cầu và mục tiêu dài hạn của mình. Với các giải pháp bảo hiểm hiện đại, khách hàng hoàn toàn có thể vừa được bảo vệ, vừa từng bước xây dựng tài sản cho tương lai.
* Vì sao nhiều người cho rằng doanh nghiệp bảo hiểm thường trì hoãn hoặc từ chối chi trả? Doanh nghiệp cần làm gì để khách hàng hiểu đúng quyền lợi bảo hiểm?
- Trong 10 năm công tác tại Việt Nam, tôi nhận thấy rằng quan niệm doanh nghiệp bảo hiểm thường tìm cách trì hoãn hoặc từ chối chi trả có thể bắt nguồn từ những trường hợp cá biệt được chia sẻ rộng rãi.
Tuy nhiên, giá trị của hợp đồng bảo hiểm chỉ thực sự được khẳng định khi khách hàng nhận đầy đủ quyền lợi đã được cam kết và cũng là lúc trách nhiệm của nhà bảo hiểm được thực thi khi chi trả thành công. Vì vậy, chúng tôi luôn ưu tiên giải quyết quyền lợi bảo hiểm nhanh chóng, minh bạch và đúng theo các điều khoản hợp đồng.
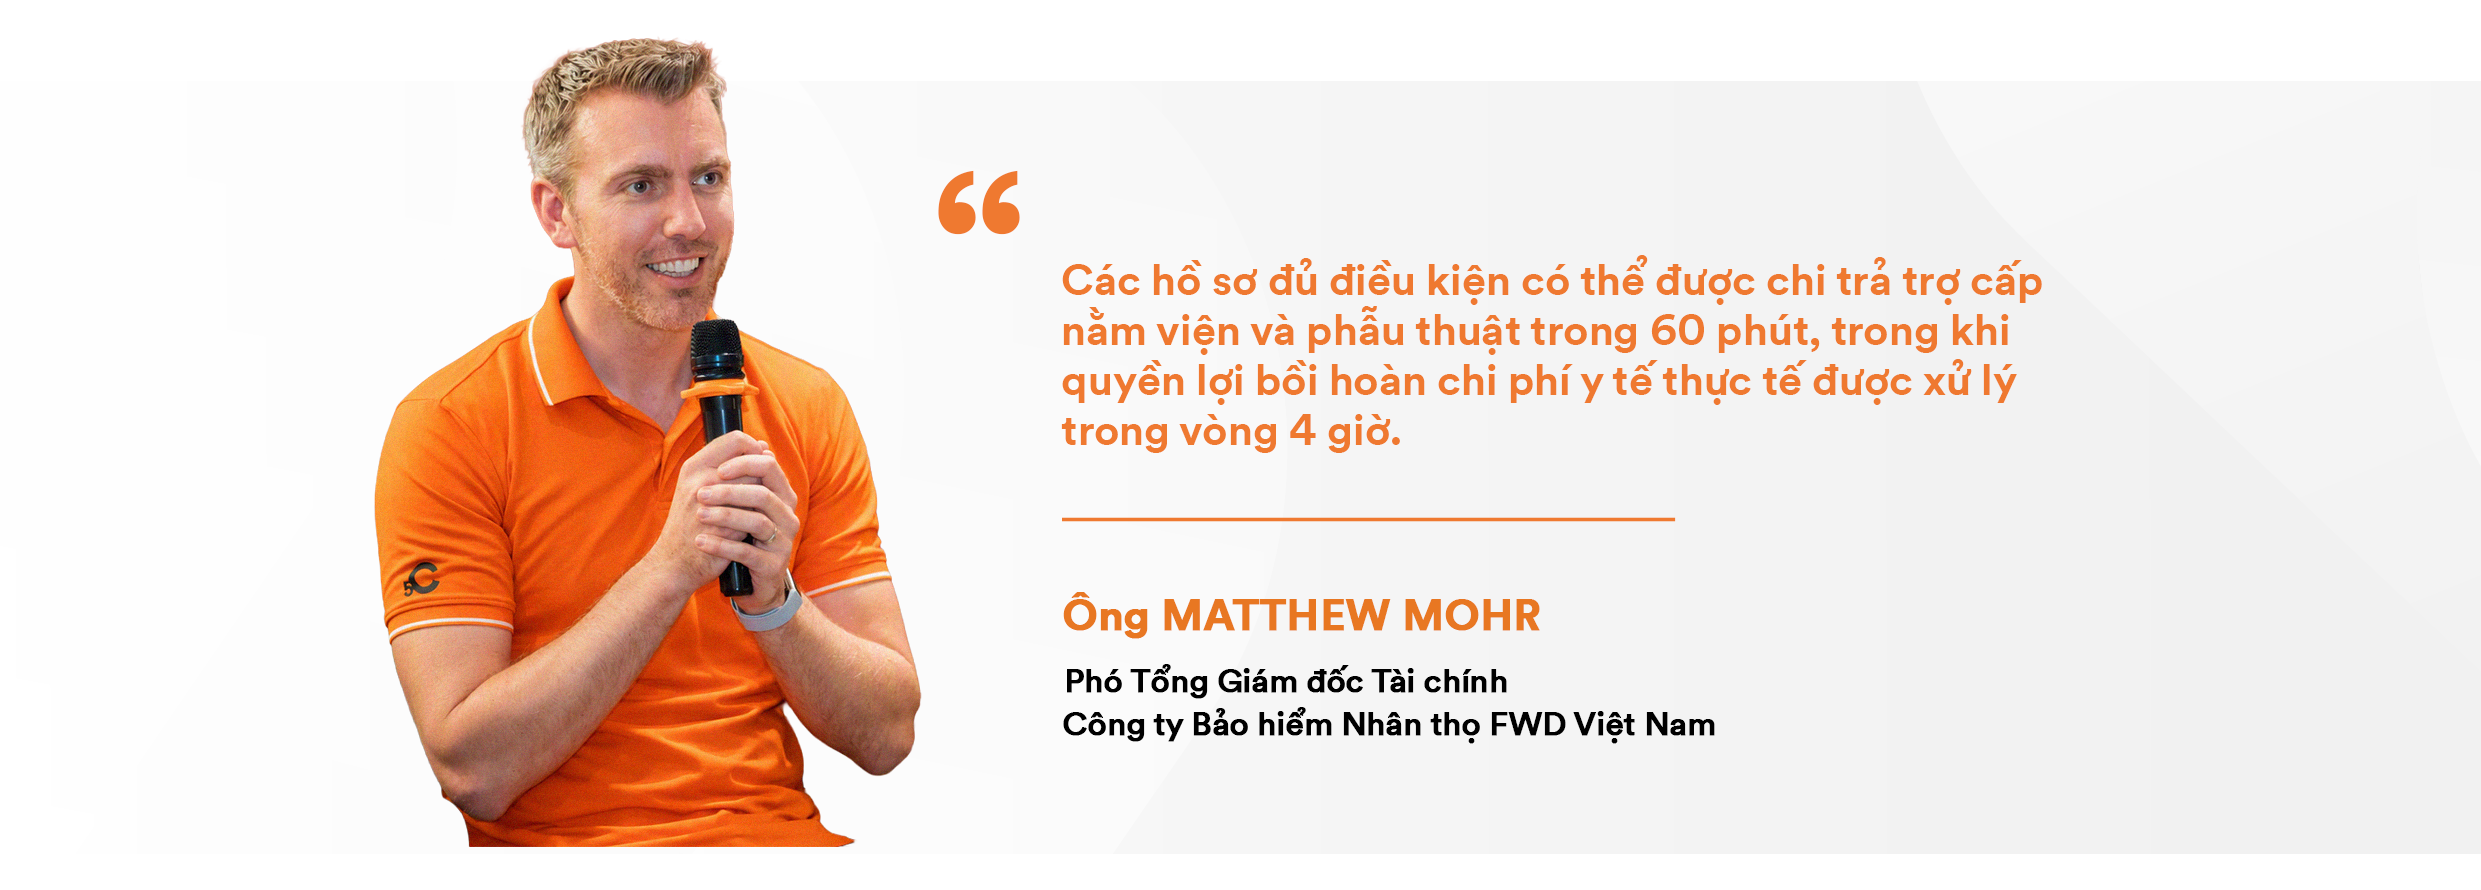
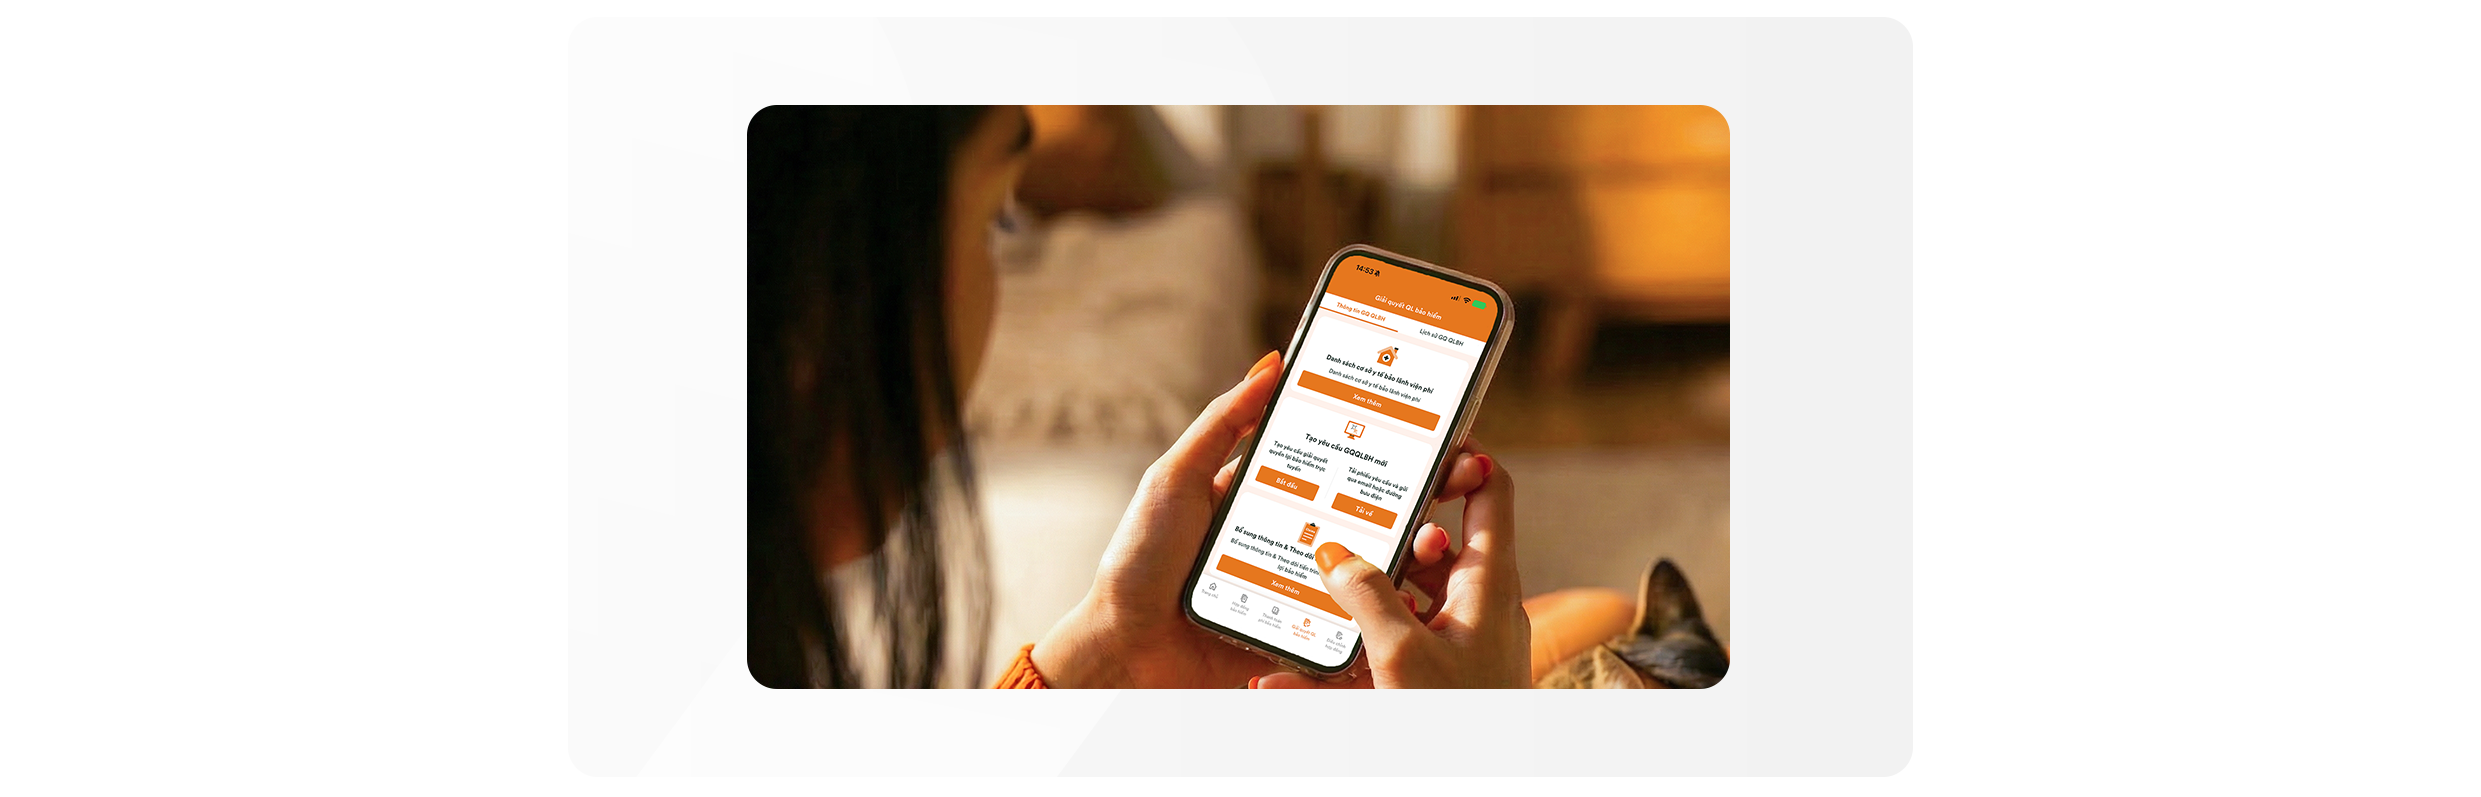
Tại FWD, chúng tôi liên tục đơn giản hóa quy trình và ứng dụng công nghệ để rút ngắn thời gian giải quyết quyền lợi bảo hiểm. Hiện nay, 99% hồ sơ được nộp trực tuyến. Các hồ sơ đủ điều kiện có thể được chi trả trợ cấp nằm viện và phẫu thuật trong 60 phút, trong khi quyền lợi bồi hoàn chi phí y tế thực tế được xử lý trong vòng 4 giờ.
Trên thực tế, một số hồ sơ yêu cầu chi trả có tính chất phức tạp, cần thêm thời gian xử lý. Quá trình này nhằm hỗ trợ khách hàng hoàn thiện hồ sơ cần thiết để làm cơ sở chi trả đúng và đủ các quyền lợi được hưởng. Do đó, chúng tôi luôn khuyến khích khách hàng tìm hiểu kỹ sản phẩm, đồng thời cung cấp đầy đủ và chính xác thông tin sức khỏe khi tham gia hợp đồng bảo hiểm, tạo cơ sở để quyền lợi được giải quyết đầy đủ khi phát sinh yêu cầu chi trả.
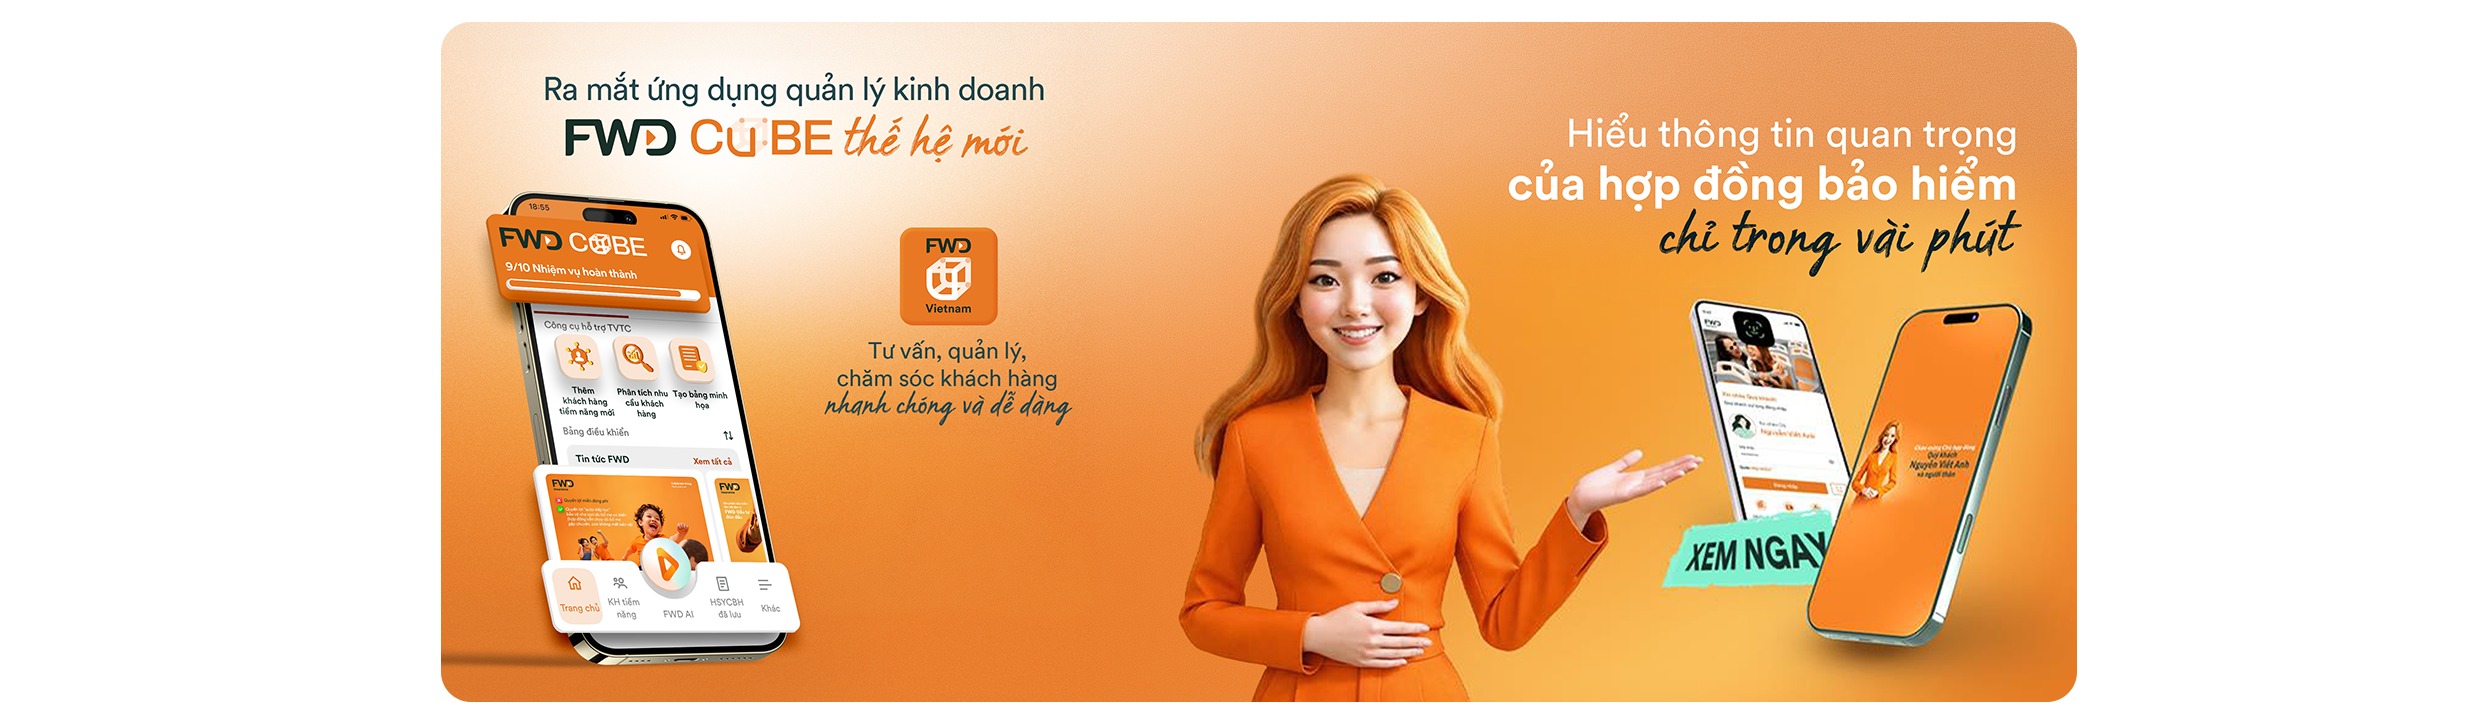
Song song với quy trình xử lý quyền lợi, chất lượng tư vấn cũng đóng vai trò quan trọng trong việc giúp khách hàng hiểu đúng về sản phẩm ngay từ đầu. Chúng tôi ưu tiên đầu tư vào công tác đào tạo và các công cụ hỗ trợ tư vấn như FWD Cube - nền tảng quản lý dành riêng cho tư vấn viên của FWD, giúp đội ngũ tư vấn trình bày thông tin đầy đủ, minh bạch và dễ hiểu cho khách hàng.
Vào tháng 9 vừa qua, video cá nhân hóa quyền lợi bảo hiểm, ứng dụng công nghệ AI, giúp khách hàng có thể xem lại phạm vi bảo vệ và những điều kiện áp dụng theo hợp đồng bất cứ khi nào cần.
Khi được tư vấn đúng và hiểu rõ quyền lợi, khách hàng có thể đưa ra quyết định phù hợp, đồng thời hạn chế những hiểu lầm về phạm vi bảo hiểm khi yêu cầu chi trả.
* Có một câu hỏi rất thực tế là: "Lỡ vài chục năm nữa công ty bảo hiểm không còn đủ khả năng chi trả thì sao?". Là CFO, ông trả lời nỗi lo này như thế nào?
- Bảo hiểm nhân thọ có thể kéo dài hàng chục năm, vì vậy khách hàng không chỉ quan tâm đến quyền lợi hiện tại mà còn muốn biết liệu doanh nghiệp có đủ năng lực thực hiện các cam kết trong tương lai hay không.
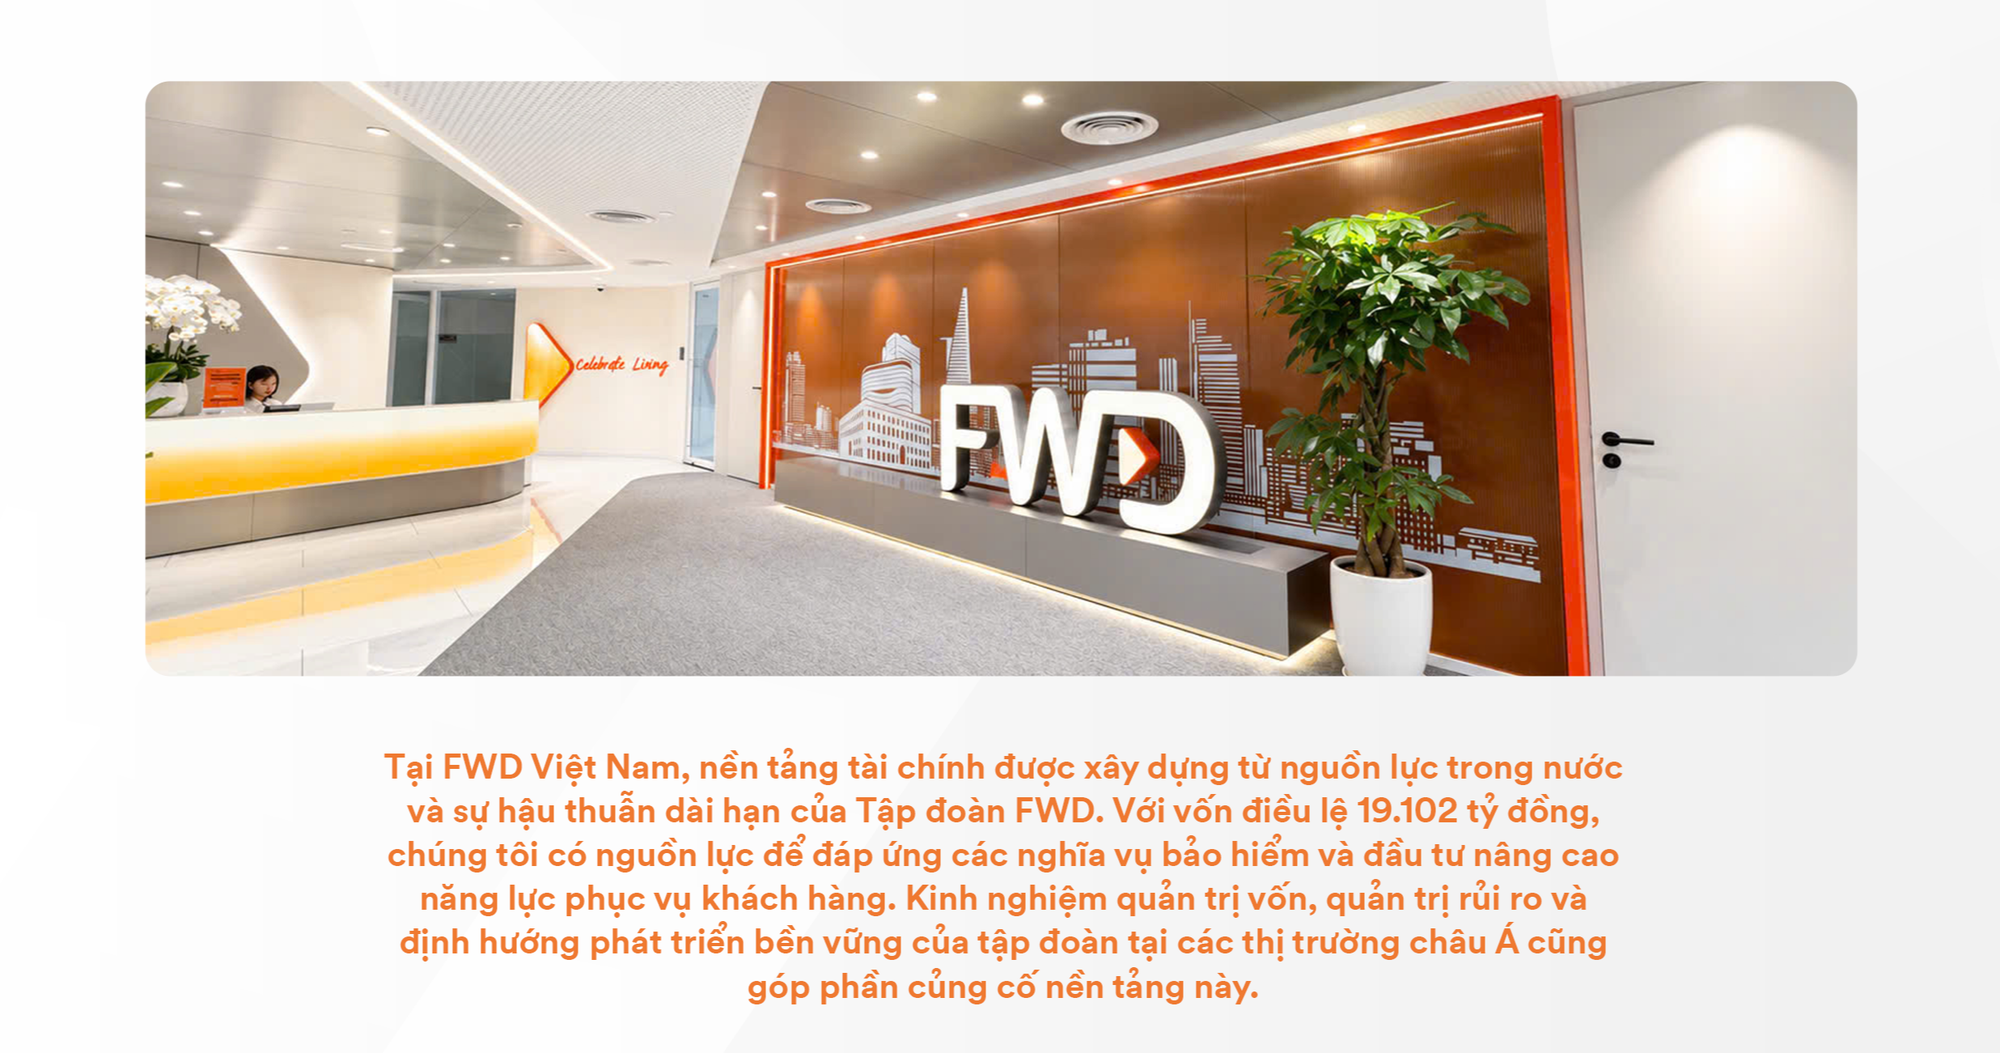
Khả năng chi trả của một doanh nghiệp bảo hiểm không chỉ được đánh giá qua kết quả kinh doanh của một năm, mà còn dựa trên nguồn vốn, khả năng quản lý rủi ro và năng lực đáp ứng các nghĩa vụ dài hạn, cùng với khả năng tăng trưởng lâu dài. Do đó, doanh nghiệp phải trích lập dự phòng nghiệp vụ theo quy định, duy trì khả năng thanh toán và chịu sự giám sát của cơ quan quản lý để bảo đảm nguồn lực thực hiện các cam kết với khách hàng.
* Nhiều người thắc mắc phí bảo hiểm mình đóng hàng tháng, hàng năm được công ty bảo hiểm sử dụng vào những việc gì. Ông có thể giải thích rõ hơn về điều này?
- Trên thực tế, khoản phí này được phân bổ để thực hiện các cam kết bảo vệ và duy trì hoạt động của hợp đồng, đồng thời có thể tạo ra giá trị gia tăng tùy theo từng sản phẩm.
Trước hết, một phần phí được sử dụng để chi trả quyền lợi bảo hiểm khi khách hàng gặp các sự kiện thuộc phạm vi bảo hiểm như tử vong, thương tật hoặc bệnh hiểm nghèo. Doanh nghiệp cũng phải trích lập các quỹ dự phòng theo quy định nhằm bảo đảm nguồn lực thực hiện các nghĩa vụ chi trả trong tương lai.
Bên cạnh đó, phí bảo hiểm được sử dụng để hỗ trợ các hoạt động vận hành và phục vụ khách hàng như nhân sự, công nghệ, xử lý quyền lợi bảo hiểm và dịch vụ khách hàng. Sau các nghĩa vụ đã được cân đối và chi trả, một phần của phí bảo hiểm sẽ được dùng để đầu tư một cách thận trọng và kỷ luật nhằm gia tăng sức mạnh tài chính dài hạn.
Đối với các sản phẩm bảo hiểm liên kết đầu tư, phần phí được phân bổ vào các quỹ đầu tư theo cơ chế của từng sản phẩm. Các quỹ này do những đơn vị quản lý chuyên nghiệp điều hành, hướng đến mục tiêu tăng trưởng tài sản trong dài hạn. Kết quả đầu tư được phản ánh vào giá trị tài khoản hợp đồng của khách hàng, tùy thuộc vào hiệu quả thực tế của quỹ.
Tại FWD, khách hàng có thể tiếp cận các giải pháp liên kết đầu tư với tài sản được quản lý bởi những đối tác chuyên nghiệp như Công ty Quản Lý Quỹ Đầu Tư Chứng Khoán Vietcombank (VCBF) và công ty Quản lý Quỹ SSI (SSIAM). Chẳng hạn, Quỹ Vươn Mình hướng đến việc giúp khách hàng nắm bắt tiềm năng tăng trưởng dài hạn của nền kinh tế Việt Nam, song song với các quyền lợi bảo vệ theo hợp đồng.
Như vậy, phí bảo hiểm góp phần tạo nên nguồn lực thực hiện cam kết bảo vệ khách hàng và gia đình trước những rủi ro không mong muốn. Với các sản phẩm liên kết đầu tư, khoản phí còn mở ra cơ hội tích lũy và phát triển tài sản theo thời gian, phục vụ những mục tiêu tài chính trong tương lai.
* Nhiều người cho rằng: "Tự đầu tư sẽ sinh lời tốt hơn so với mua bảo hiểm". Ông nghĩ sao về quan điểm này?
- Tôi cho rằng trước khi so sánh khả năng sinh lời, cần xác định mục tiêu của từng giải pháp tài chính. Bảo hiểm nhân thọ có nhiều dòng sản phẩm với mục đích khác nhau. Chẳng hạn, bảo hiểm tử kỳ tập trung thuần túy vào bảo vệ; khoản phí khách hàng đóng là chi phí cho quyền lợi bảo hiểm. Trong khi đó, các sản phẩm kết hợp bảo vệ với tiết kiệm hoặc đầu tư có thể tạo ra giá trị tích lũy, tùy theo điều khoản sản phẩm.
Với bảo hiểm liên kết đầu tư, khách hàng vừa có quyền lợi bảo vệ, vừa có cơ hội đầu tư dài hạn thông qua các quỹ được quản lý chuyên nghiệp. Tuy nhiên, giá trị đầu tư có thể tăng hoặc giảm phụ thuộc vào kết quả hoạt động của quỹ.
Với giải pháp FWD Đầu Tư Đón Đầu, khách hàng có thể lựa chọn quỹ phù hợp với mục tiêu và mức độ chấp nhận rủi ro của mình. Chẳng hạn, Quỹ Vươn Mình do VCBF quản lý hướng đến cơ hội tăng trưởng dài hạn từ thị trường Việt Nam.
Vì vậy, thay vì đặt câu hỏi nên chọn bảo hiểm hay đầu tư, tôi cho rằng nhiều khách hàng hiện nay đang tìm kiếm một giải pháp giúp họ vừa được bảo vệ trước rủi ro, vừa có cơ hội tích lũy tài sản một cách thuận tiện và phù hợp với kế hoạch tài chính dài hạn của mình.
Thêm chuyên mục, tăng trải nghiệm với Tuổi Trẻ Sao
Từ ngày 1-1-2023, Tuổi Trẻ Online giới thiệu Tuổi Trẻ Sao - phiên bản đặc biệt dành riêng cho các thành viên với nhiều chuyên mục và trải nghiệm thú vị, bao gồm: Tư vấn pháp luật, Hỏi chuyện sức khỏe; Xem nhật báo sắc nét trên mạng (E-paper), Tuổi Trẻ Live (trực tiếp các sự kiện thời sự nóng bỏng, hấp dẫn).
Tuổi Trẻ Sao được thiết kế thông thoáng với tất cả các trang, chuyên mục và video đều không có quảng cáo hiển thị, không làm ngắt quãng sự tập trung của bạn đọc.
Bằng cách đóng góp Sao, thành viên Tuổi Trẻ Sao có thể tham gia các hoạt động và tương tác trên nền tảng Tuổi Trẻ Online như tặng Sao cho tác giả và các bài viết yêu thích, đổi quà lưu niệm trong chương trình, đăng ký quảng cáo, mua sắm trực tuyến.
Báo Tuổi Trẻ phát triển Tuổi Trẻ Sao nhằm từng bước nâng cao chất lượng nội dung, tăng khả năng kết nối, tương tác và thực hiện các nội dung mới theo nhu cầu của số đông công chúng.
Chúng tôi hy vọng Tuổi Trẻ Sao sẽ góp phần chăm sóc, phục vụ và mang lại những trải nghiệm mới mẻ, tích cực hơn cho cộng đồng độc giả của Tuổi Trẻ Online.
 Nguồn ưu tiên trên Google


Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận