Trong bối cảnh nhu cầu vốn của nền kinh tế ngày càng lớn, việc tiếp cận nguồn vốn quốc tế đang mở thêm cơ hội cho các ngân hàng Việt Nam. Theo ông Nguyễn Hưng - Tổng giám đốc Ngân hàng TMCP Tiên Phong (TPBank), để tận dụng được dòng vốn này, các ngân hàng phải đáp ứng những yêu cầu ngày càng cao về uy tín, quản trị rủi ro và chuẩn mực quốc tế.
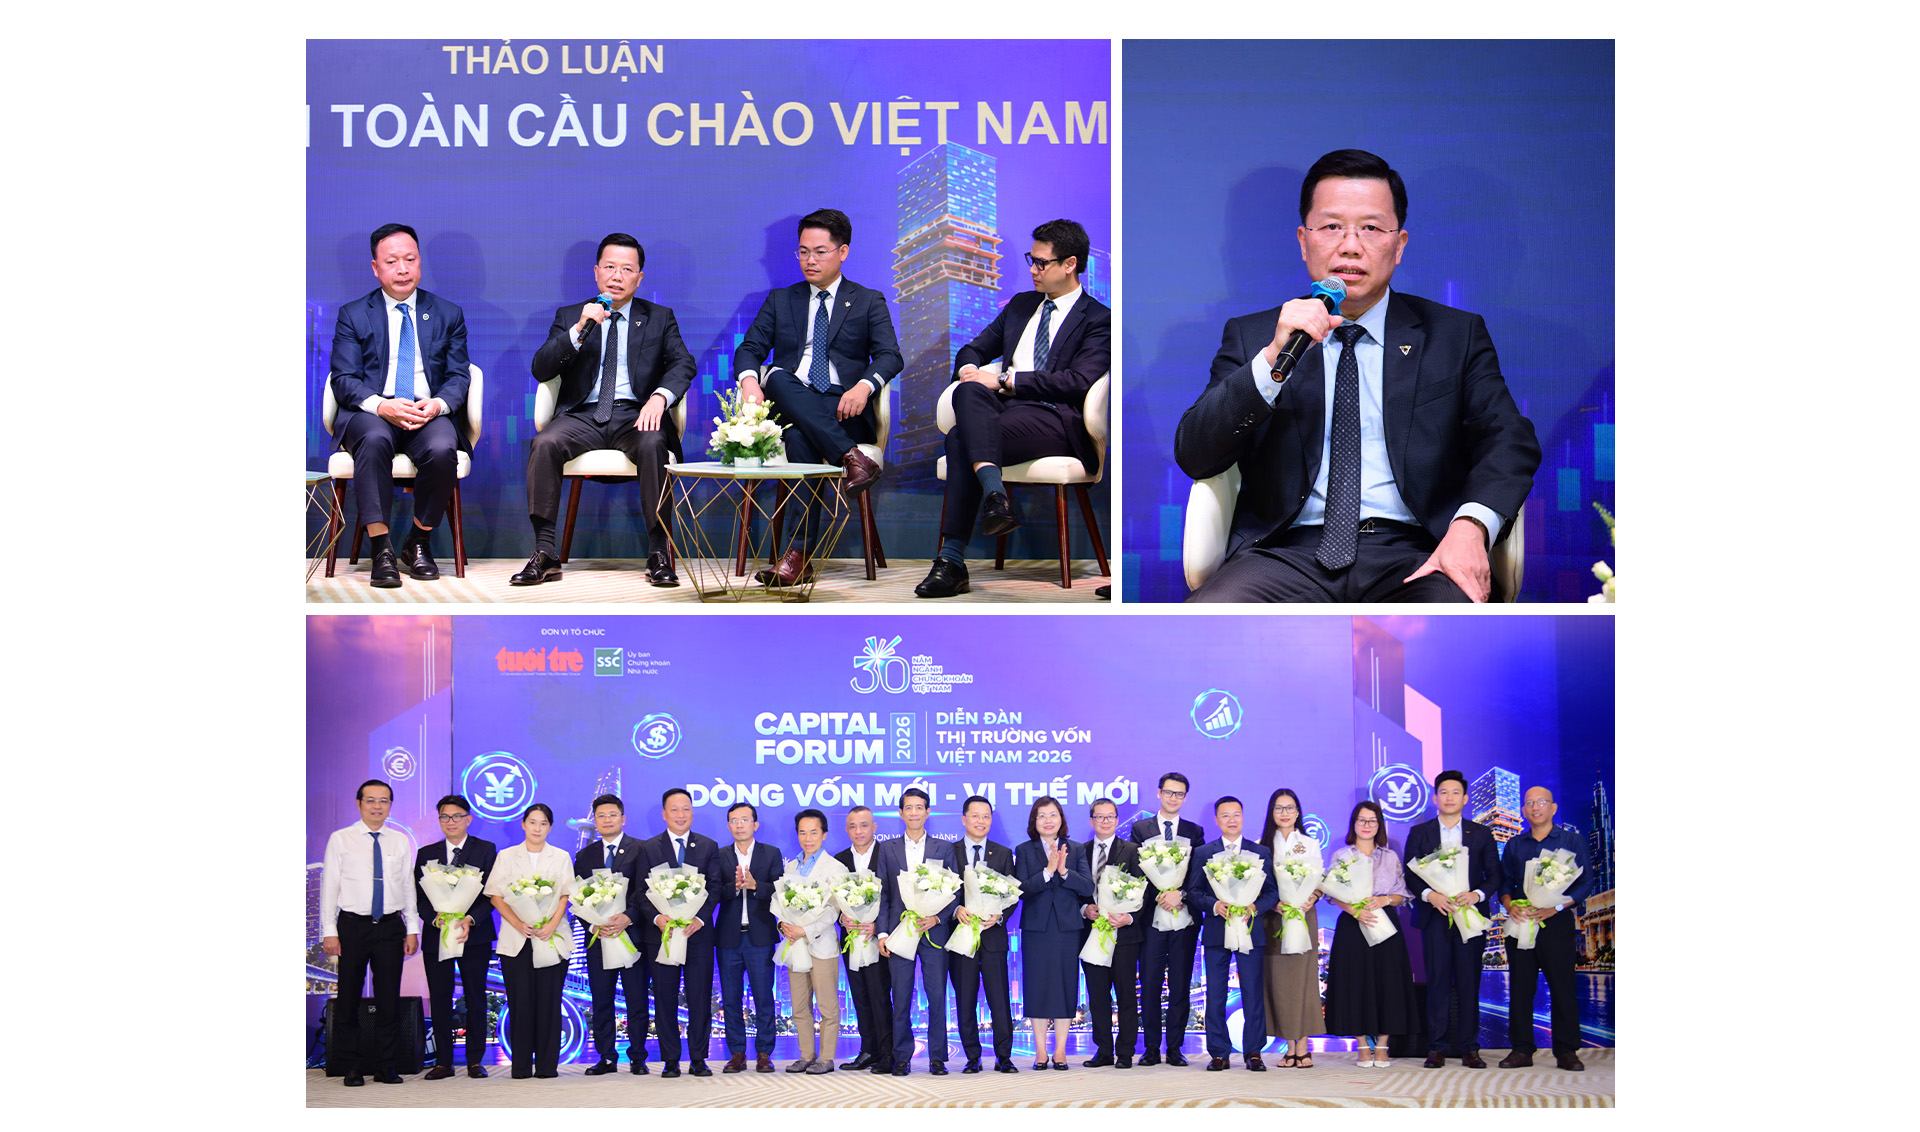
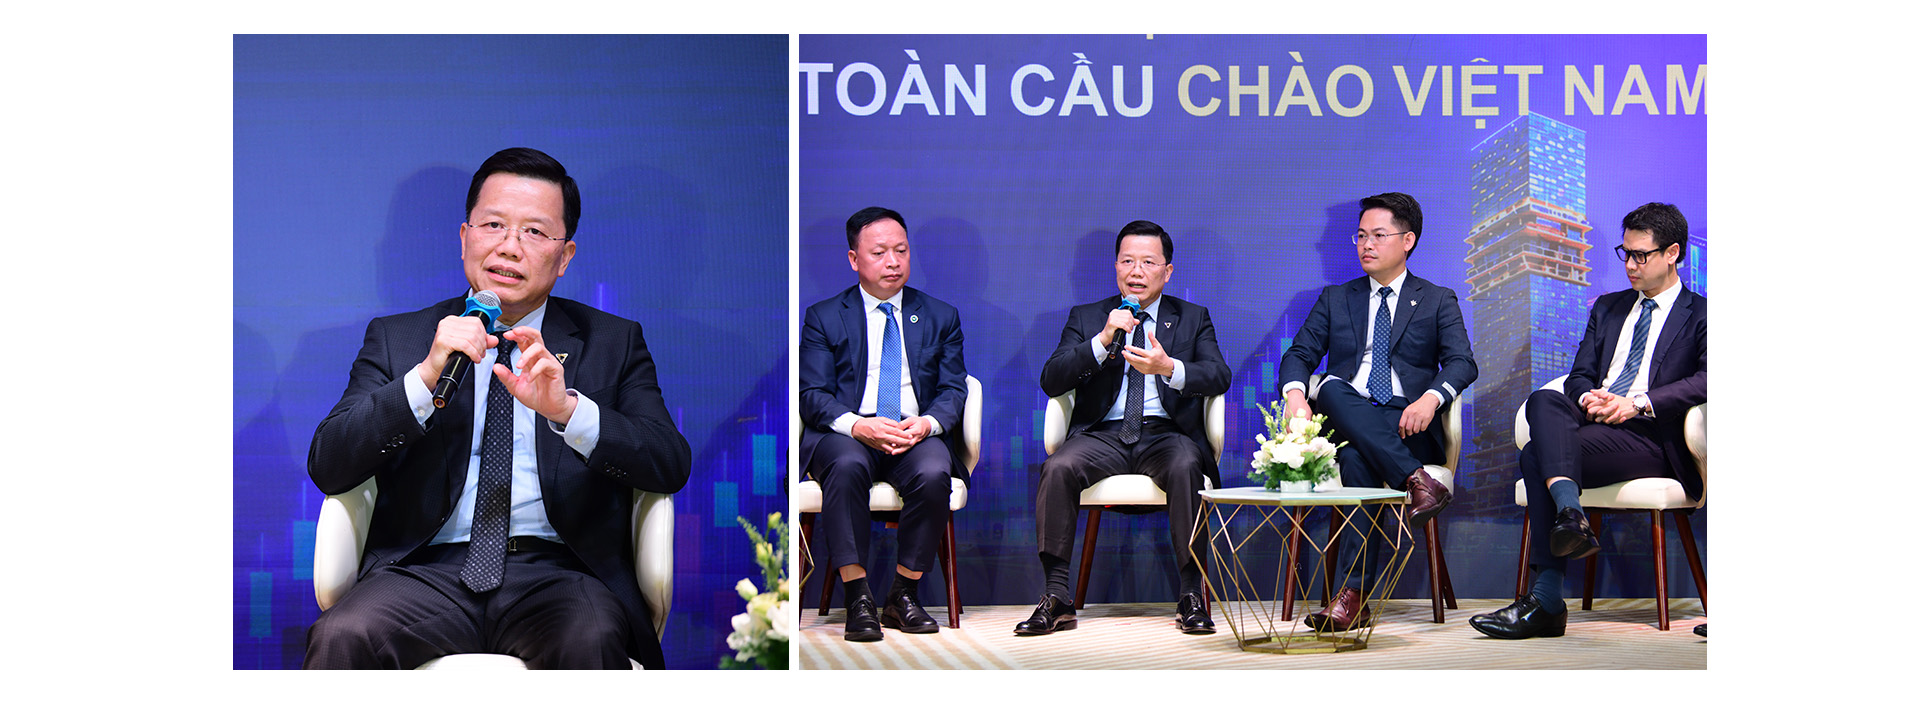
Trao đổi với Tuổi Trẻ bên lề Diễn đàn Thị trường vốn 2026, với chủ đề “Dòng vốn mới - Vị thế mới của thị trường chứng khoán Việt Nam”, ông Nguyễn Hưng - Tổng giám đốc TPBank, đã có có những chia sẻ đáng chú ý về câu chuyện huy động vốn quốc tế.
* Thưa ông, trong bối cảnh nhu cầu vốn trung và dài hạn của nền kinh tế ngày càng lớn, ông đánh giá thế nào về vai trò của nguồn vốn quốc tế đối với các ngân hàng Việt Nam?
Nguồn vốn huy động từ nước ngoài có vai trò rất quan trọng đối với hoạt động của ngân hàng, bao gồm các khoản vay ngắn hạn, tài trợ thương mại, cũng như nguồn vốn trung và dài hạn từ các tổ chức tài chính quốc tế và ngân hàng nước ngoài.
Thực tế, huy động vốn dài hạn tại Việt Nam không dễ dàng. Người gửi tiền thường có xu hướng lựa chọn các kỳ hạn ngắn, trong khi nhu cầu vay vốn trung và dài hạn của doanh nghiệp vẫn rất lớn.
Bên cạnh đó, Ngân hàng Nhà nước cũng có những quy định chặt chẽ về tỉ lệ sử dụng vốn ngắn hạn để cho vay trung và dài hạn, nhằm bảo đảm an toàn hoạt động của hệ thống.
Chi phí huy động vốn dài hạn trong nước cũng thường cao hơn đáng kể so với các kỳ hạn ngắn, với mức chênh lệch có thể lên tới khoảng 2 điểm phần trăm mỗi năm.
Trong bối cảnh đó, việc tiếp cận nguồn vốn nước ngoài mang lại nhiều lợi ích. Không chỉ giúp đa dạng hóa nguồn huy động, nguồn vốn này còn hỗ trợ ngân hàng cải thiện cơ cấu kỳ hạn, đáp ứng nhu cầu cho vay trung và dài hạn.
Tất nhiên, khi huy động vốn ngoại, ngân hàng phải tính toán đầy đủ chi phí vốn, bao gồm cả chi phí phòng ngừa rủi ro tỉ giá, để bảo đảm hiệu quả.
* Vậy đâu là điều kiện quan trọng để các ngân hàng Việt Nam có thể tiếp cận dòng vốn quốc tế với chi phí hợp lý, thưa ông?
Theo tôi, yếu tố rất quan trọng là uy tín và khả năng đáp ứng các chuẩn mực quốc tế.
Các tổ chức tài chính nước ngoài có những yêu cầu cao về quản trị, tính minh bạch và khả năng kiểm soát rủi ro.
Do đó, muốn tiếp cận được những nguồn vốn này, ngân hàng trong nước phải chứng minh được năng lực tài chính, chất lượng quản trị và mức độ tuân thủ các chuẩn mực như Basel, cũng như các yêu cầu liên quan đến môi trường, xã hội và quản trị (ESG).
Đối với TPBank, chúng tôi có những thuận lợi nhất định nhờ quá trình đầu tư vào hệ thống quản trị rủi ro, áp dụng các chuẩn mực quốc tế như Basel III, IFRS và thực hiện kiểm toán bởi các đơn vị uy tín.
TPBank cũng duy trì quan hệ hợp tác với nhiều định chế tài chính quốc tế lớn, trong đó có các tổ chức đến từ Mỹ, Đức, Nhật Bản và Ngân hàng Phát triển châu Á (ADB).
Những yếu tố này giúp ngân hàng có thêm cơ hội tiếp cận các nguồn vốn quốc tế.
Tuy nhiên, có khả năng huy động vốn không đồng nghĩa với việc phải sử dụng nguồn vốn đó bằng mọi giá.
Chúng tôi luôn đặt bài toán hiệu quả lên hàng đầu, đặc biệt là so sánh chi phí huy động vốn quốc tế với nguồn vốn trong nước.
Chẳng hạn, TPBank từng ký kết các hợp đồng vay vốn quốc tế có giá trị lớn nhưng chưa giải ngân ngay, do thời điểm đó lãi suất tham chiếu trên thị trường quốc tế, như SOFR, vẫn ở mức cao.
Chúng tôi lựa chọn chờ đến khi mặt bằng lãi suất giảm về mức hợp lý hơn mới quyết định sử dụng nguồn vốn.
Như vậy, dòng vốn quốc tế là một kênh huy động rất tốt, nhưng điều quan trọng là ngân hàng phải có đủ năng lực tiếp cận và biết lựa chọn thời điểm sử dụng sao cho hiệu quả.
* Cũng liên quan tới câu chuyện huy động vốn, thời gian qua, mặt bằng lãi suất có những diễn biến đáng chú ý. Ông nhìn nhận thế nào về xu hướng lãi suất trong thời gian tới và tác động đối với dòng tiền gửi ngân hàng?
Mặt bằng lãi suất trên thị trường thời gian qua duy trì ở mức tương đối cao. Tuy nhiên, thực hiện chỉ đạo của Ngân hàng Nhà nước, các ngân hàng, trong đó có TPBank, đã có những điều chỉnh giảm lãi suất huy động thực chất.
Đây là cơ sở quan trọng để các ngân hàng có thêm điều kiện giảm lãi suất cho vay, qua đó hỗ trợ người dân và doanh nghiệp.
Theo đánh giá của tôi, mặt bằng lãi suất có thể tiếp tục xu hướng giảm trong thời gian tới.
Một điểm khá thú vị là việc điều chỉnh giảm lãi suất huy động không khiến dòng tiền gửi vào ngân hàng suy giảm như một số người lo ngại.
Ngược lại, chúng tôi ghi nhận xu hướng người dân gia tăng gửi tiền.
Nguyên nhân là nhiều người có tâm lý lo ngại lãi suất sẽ tiếp tục giảm sâu hơn, nên muốn tranh thủ gửi tiền để được hưởng mức lãi suất hiện tại.
Điều này cho thấy dòng tiền gửi ngân hàng không chỉ phụ thuộc vào mức lãi suất tại một thời điểm, mà còn chịu tác động đáng kể từ kỳ vọng của người gửi tiền về xu hướng lãi suất trong tương lai.
* Trong bối cảnh nhu cầu tín dụng vẫn lớn, ông đánh giá thế nào về thanh khoản của hệ thống ngân hàng hiện nay?
Nhìn chung, thanh khoản của hệ thống ngân hàng vẫn được duy trì ở trạng thái khá tốt.
Một yếu tố quan trọng là Ngân hàng Nhà nước đã có những biện pháp điều hành, hỗ trợ thanh khoản kịp thời, giúp các ngân hàng duy trì hoạt động ổn định.
Đối với TPBank, đến cuối tháng 10, chúng tôi đã sử dụng gần như toàn bộ hạn mức tăng trưởng tín dụng được cấp cho cả năm.
Điều này cũng đặt ra yêu cầu phải lựa chọn, phân bổ nguồn vốn một cách phù hợp, bảo đảm vừa đáp ứng nhu cầu của khách hàng, vừa kiểm soát tốt chất lượng tín dụng.
* Khi dư địa tăng trưởng tín dụng không còn nhiều, TPBank đang ưu tiên dòng vốn vào những lĩnh vực nào?
Quan điểm của chúng tôi là ưu tiên cao nhất cho khu vực doanh nghiệp, đặc biệt là nhu cầu vốn lưu động phục vụ hoạt động sản xuất kinh doanh.
Đây là nguồn vốn rất cần thiết để doanh nghiệp duy trì hoạt động thường xuyên, bảo đảm dòng tiền và không làm gián đoạn quá trình sản xuất, kinh doanh.
Trong điều kiện hạn mức tín dụng có giới hạn, ngân hàng phải cân đối và lựa chọn lĩnh vực ưu tiên.
Theo đó, TPBank đang kiểm soát chặt hơn dòng vốn vào lĩnh vực bất động sản, đồng thời thu hẹp một số sản phẩm cho vay cá nhân truyền thống như vay mua nhà, mua ô tô.
Việc điều chỉnh cơ cấu tín dụng nhằm tạo thêm dư địa để tập trung nguồn lực cho các doanh nghiệp có nhu cầu vốn phục vụ hoạt động sản xuất kinh doanh.
* Tăng trưởng tín dụng đi cùng yêu cầu kiểm soát chất lượng tài sản. TPBank đang giải quyết bài toán này như thế nào, thưa ông?
Kiểm soát nợ xấu luôn là một trong những ưu tiên hàng đầu của chúng tôi. Nợ xấu không chỉ là vấn đề về chất lượng tín dụng mà còn ảnh hưởng trực tiếp đến hiệu quả kinh doanh của ngân hàng.
Khi phát sinh nợ xấu, ngân hàng phải thực hiện trích lập dự phòng, thậm chí thoái thu đối với những khoản lãi đã ghi nhận theo quy định. Những yếu tố này đều tác động đến lợi nhuận.
Vì vậy, thay vì chỉ tập trung xử lý khi nợ xấu đã phát sinh, TPBank chú trọng kiểm soát rủi ro ngay từ đầu, hạn chế tối đa các khoản nợ có vấn đề phát sinh.
Đối với những khoản nợ có dấu hiệu rủi ro, ngân hàng phải chủ động triển khai các biện pháp xử lý kịp thời, nhằm duy trì tỉ lệ nợ xấu trong giới hạn cho phép.
* Bên cạnh chiến lược huy động và phân bổ vốn, TPBank đang đẩy mạnh chuyển đổi số. Theo ông, công nghệ đóng vai trò như thế nào trong việc nâng cao hiệu quả hoạt động ngân hàng?
Việc phát triển ngân hàng theo mô hình truyền thống, dựa chủ yếu vào mở rộng mạng lưới chi nhánh và phòng giao dịch, có những giới hạn nhất định.
Không chỉ chịu các điều kiện về pháp lý, việc mở rộng mạng lưới vật lý còn đòi hỏi chi phí đầu tư, vận hành và nhân sự rất lớn.
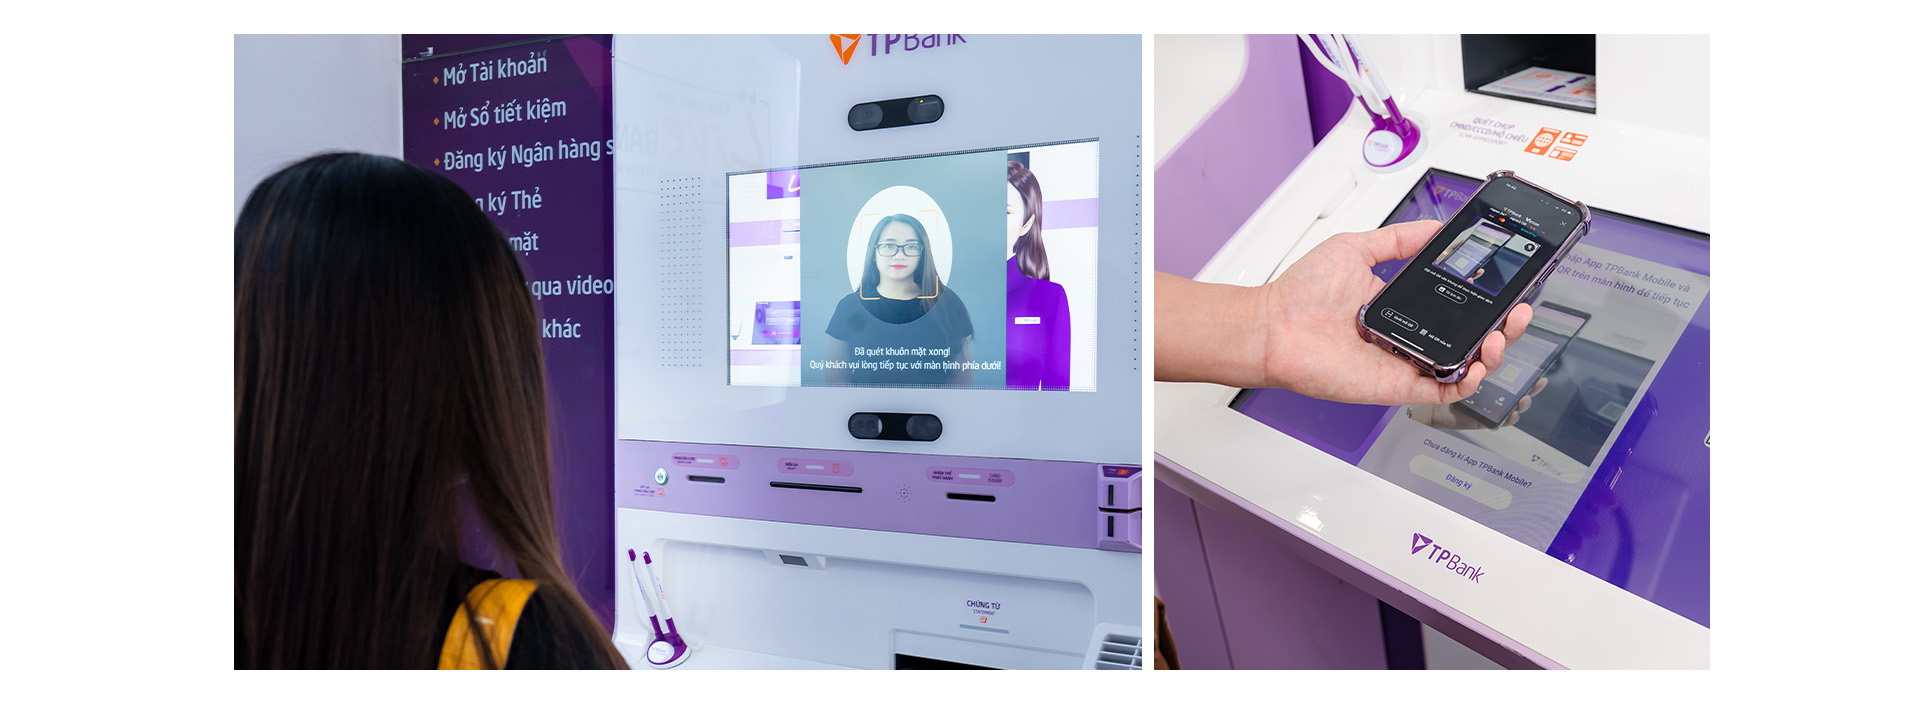
Trong khi đó, công nghệ cho phép ngân hàng phục vụ đồng thời một lượng lớn khách hàng mà không bị giới hạn bởi không gian và thời gian.
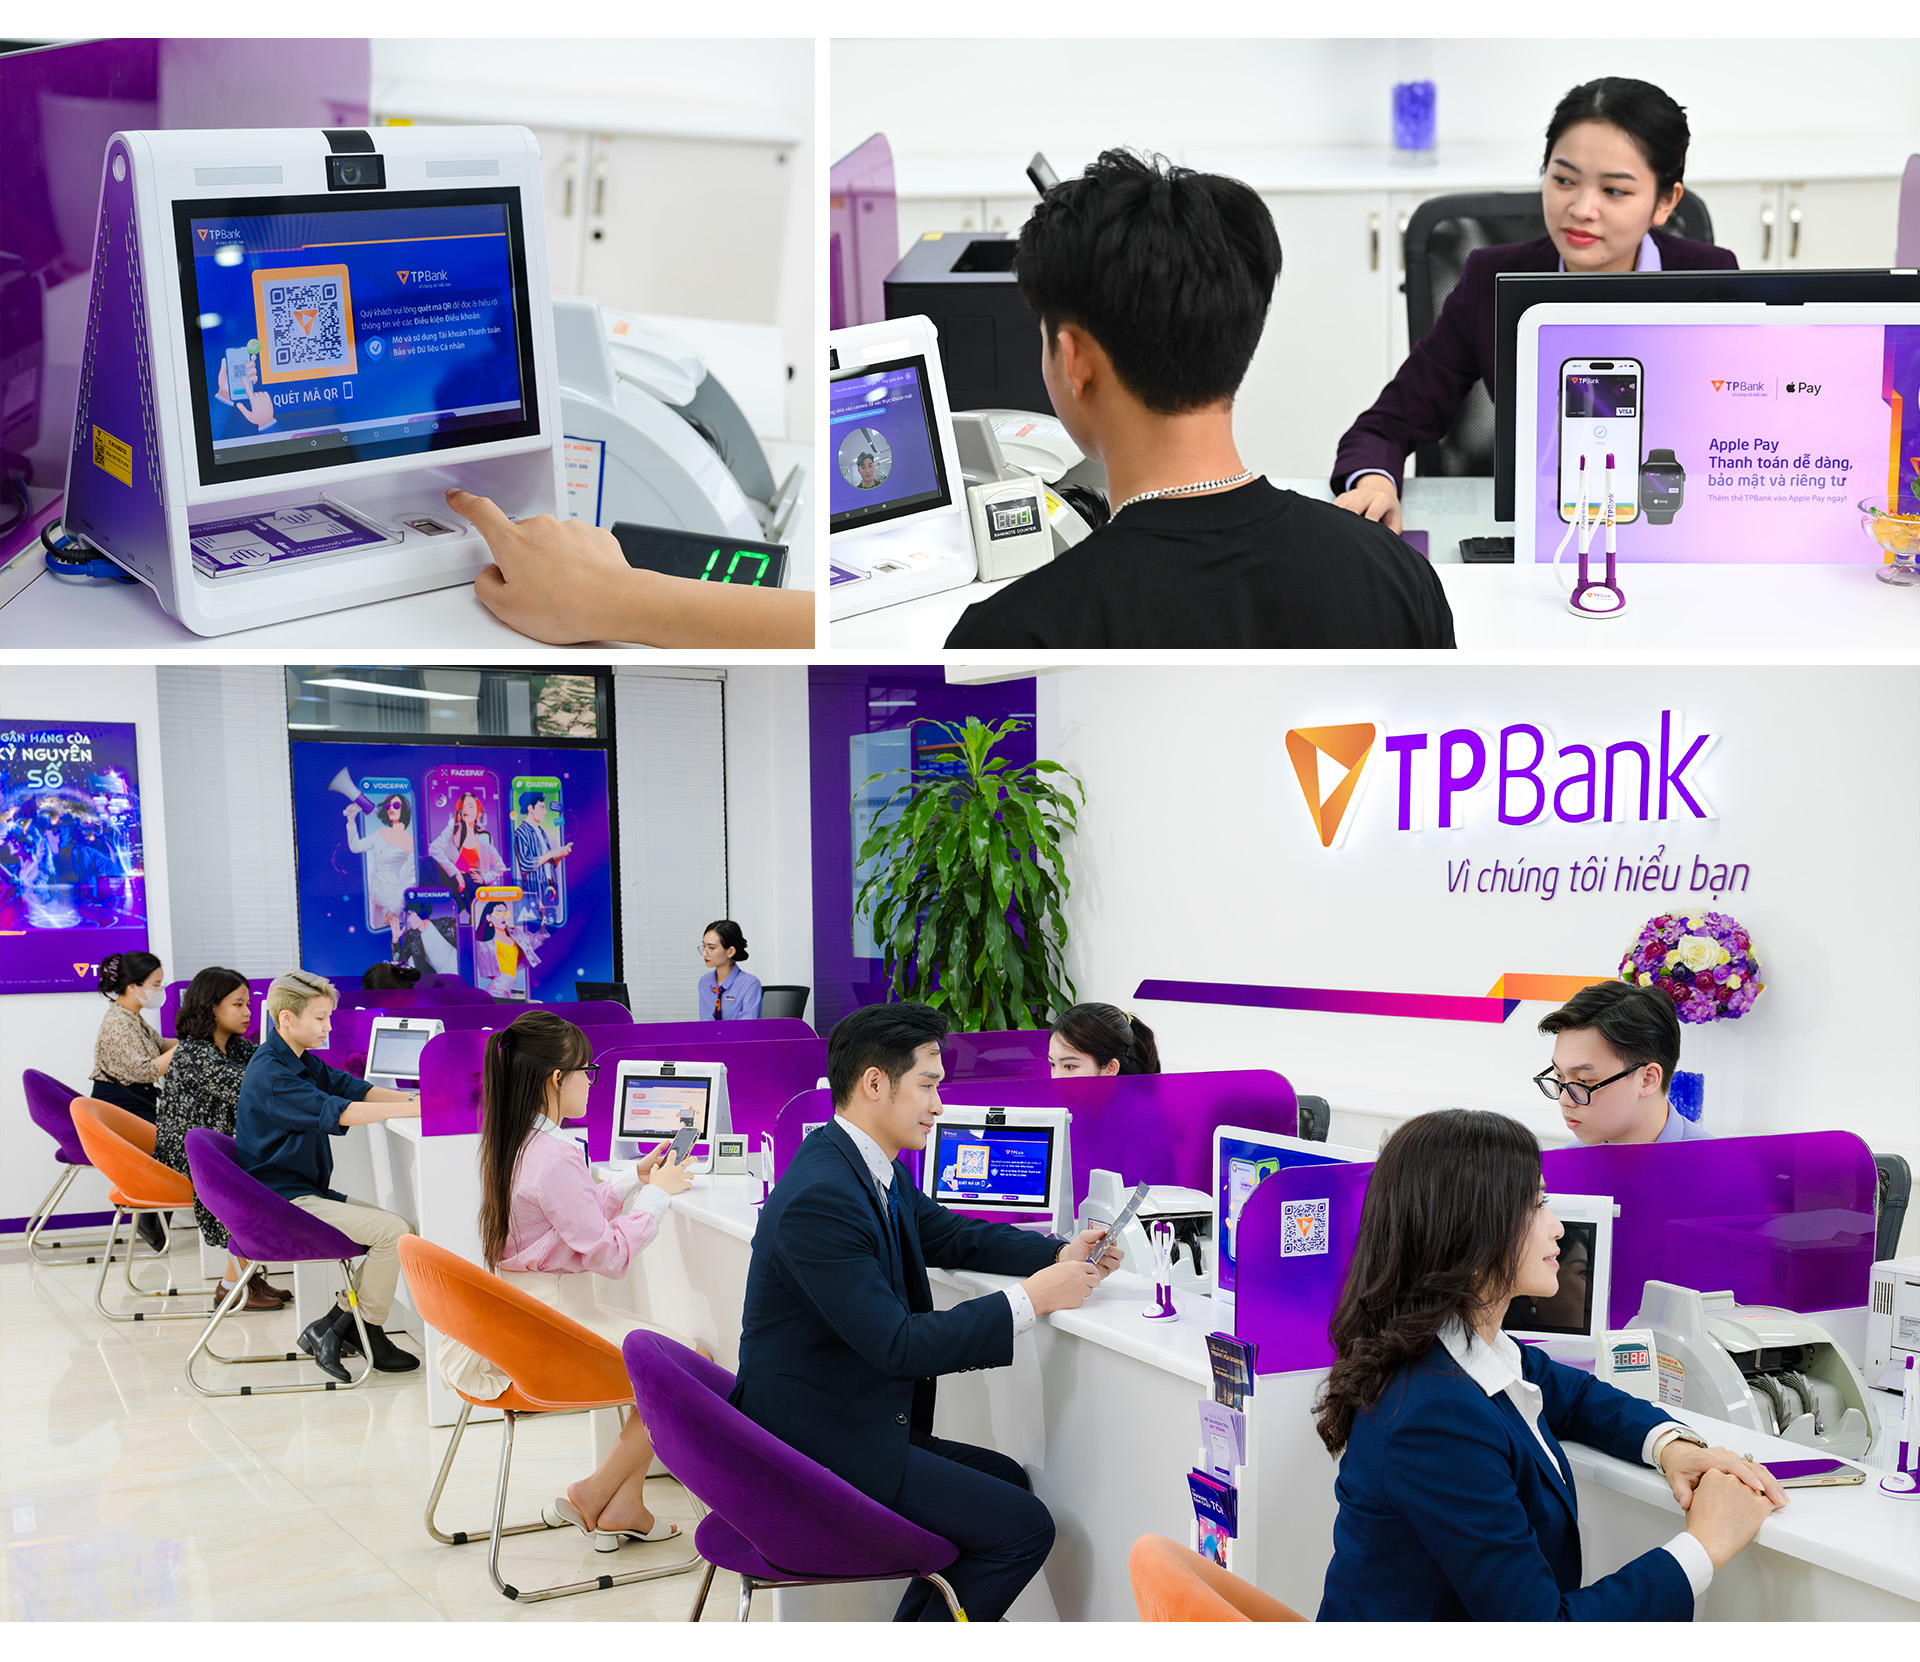
Đây là lợi thế rất đáng kể. Việc số hóa các quy trình cũng giúp giảm chi phí vận hành, hạn chế rủi ro tác nghiệp so với phương thức xử lý thủ công và nâng cao năng suất lao động.
Đó là lý do TPBank xác định chuyển đổi số là một trong những định hướng quan trọng trong chiến lược phát triển.
* Trí tuệ nhân tạo (AI) đang trở thành xu hướng đầu tư lớn trong ngành tài chính. Tại TPBank, công nghệ này đã mang lại những hiệu quả cụ thể ra sao?
TPBank xác định AI là một lĩnh vực cần được đầu tư bài bản và có chiến lược rõ ràng.
Chúng tôi đã thành lập đơn vị chuyên trách về AI, đồng thời bổ nhiệm vị trí Giám đốc AI (Chief AI Officer) để thúc đẩy việc triển khai công nghệ này trên toàn hệ thống.
Một trong những định hướng của TPBank là “bình dân hóa AI”, tức không chỉ giới hạn việc ứng dụng công nghệ ở một số bộ phận chuyên môn mà khuyến khích toàn bộ nhân viên sử dụng AI trong công việc hằng ngày.
Tất nhiên, quá trình ứng dụng phải được thực hiện có kiểm soát, bảo đảm tính trách nhiệm và phù hợp với đặc thù hoạt động ngân hàng.
Đến nay, TPBank đã ứng dụng AI trong khoảng 60 lĩnh vực nghiệp vụ, từ các quy trình vận hành nội bộ đến những hoạt động tương tác, phục vụ khách hàng.
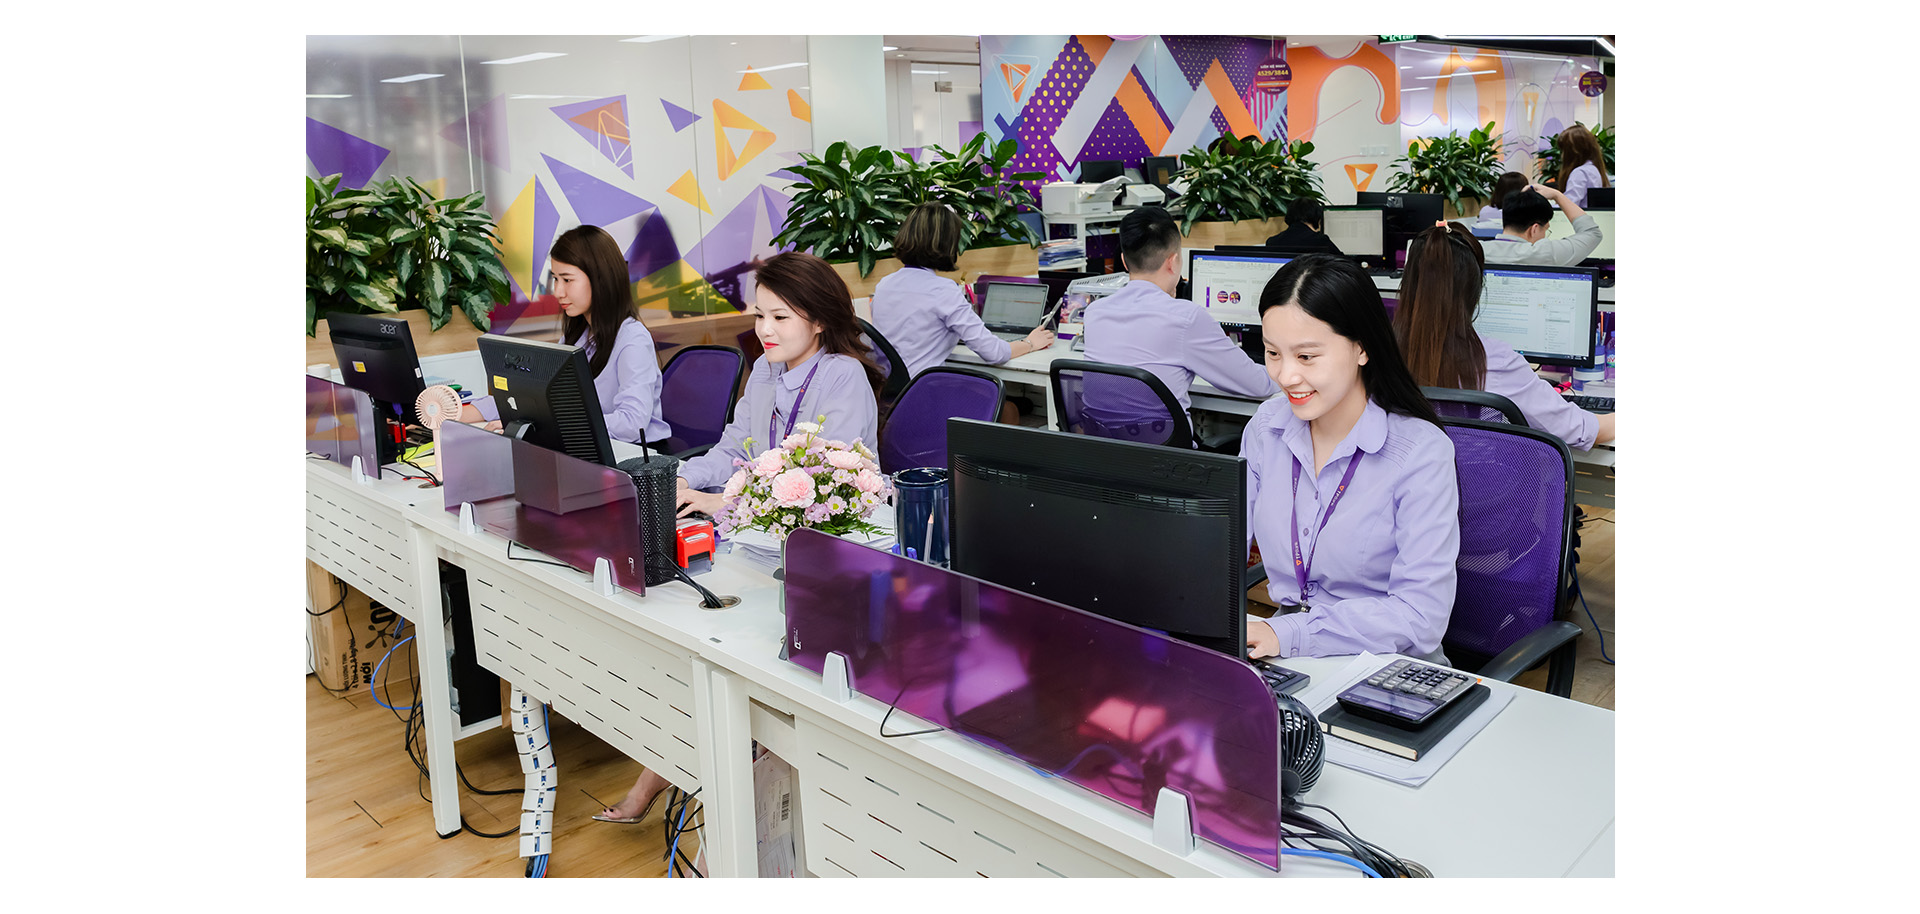
Hiệu quả mang lại rất rõ rệt. Theo tính toán của chúng tôi, việc ứng dụng AI đã giúp tiết kiệm nguồn lực lao động tương đương hơn 500 nhân sự toàn thời gian. Nguồn lực này được phân bổ sang các hoạt động kinh doanh trực tiếp, qua đó thúc đẩy tăng trưởng doanh số và lợi nhuận của ngân hàng.
Đây là con số đáng kể, cho thấy hiệu quả của việc đầu tư công nghệ đối với hoạt động ngân hàng. Tôi cho rằng đây là khoản đầu tư rất đáng tiền và cần tiếp tục được triển khai một cách bài bản.
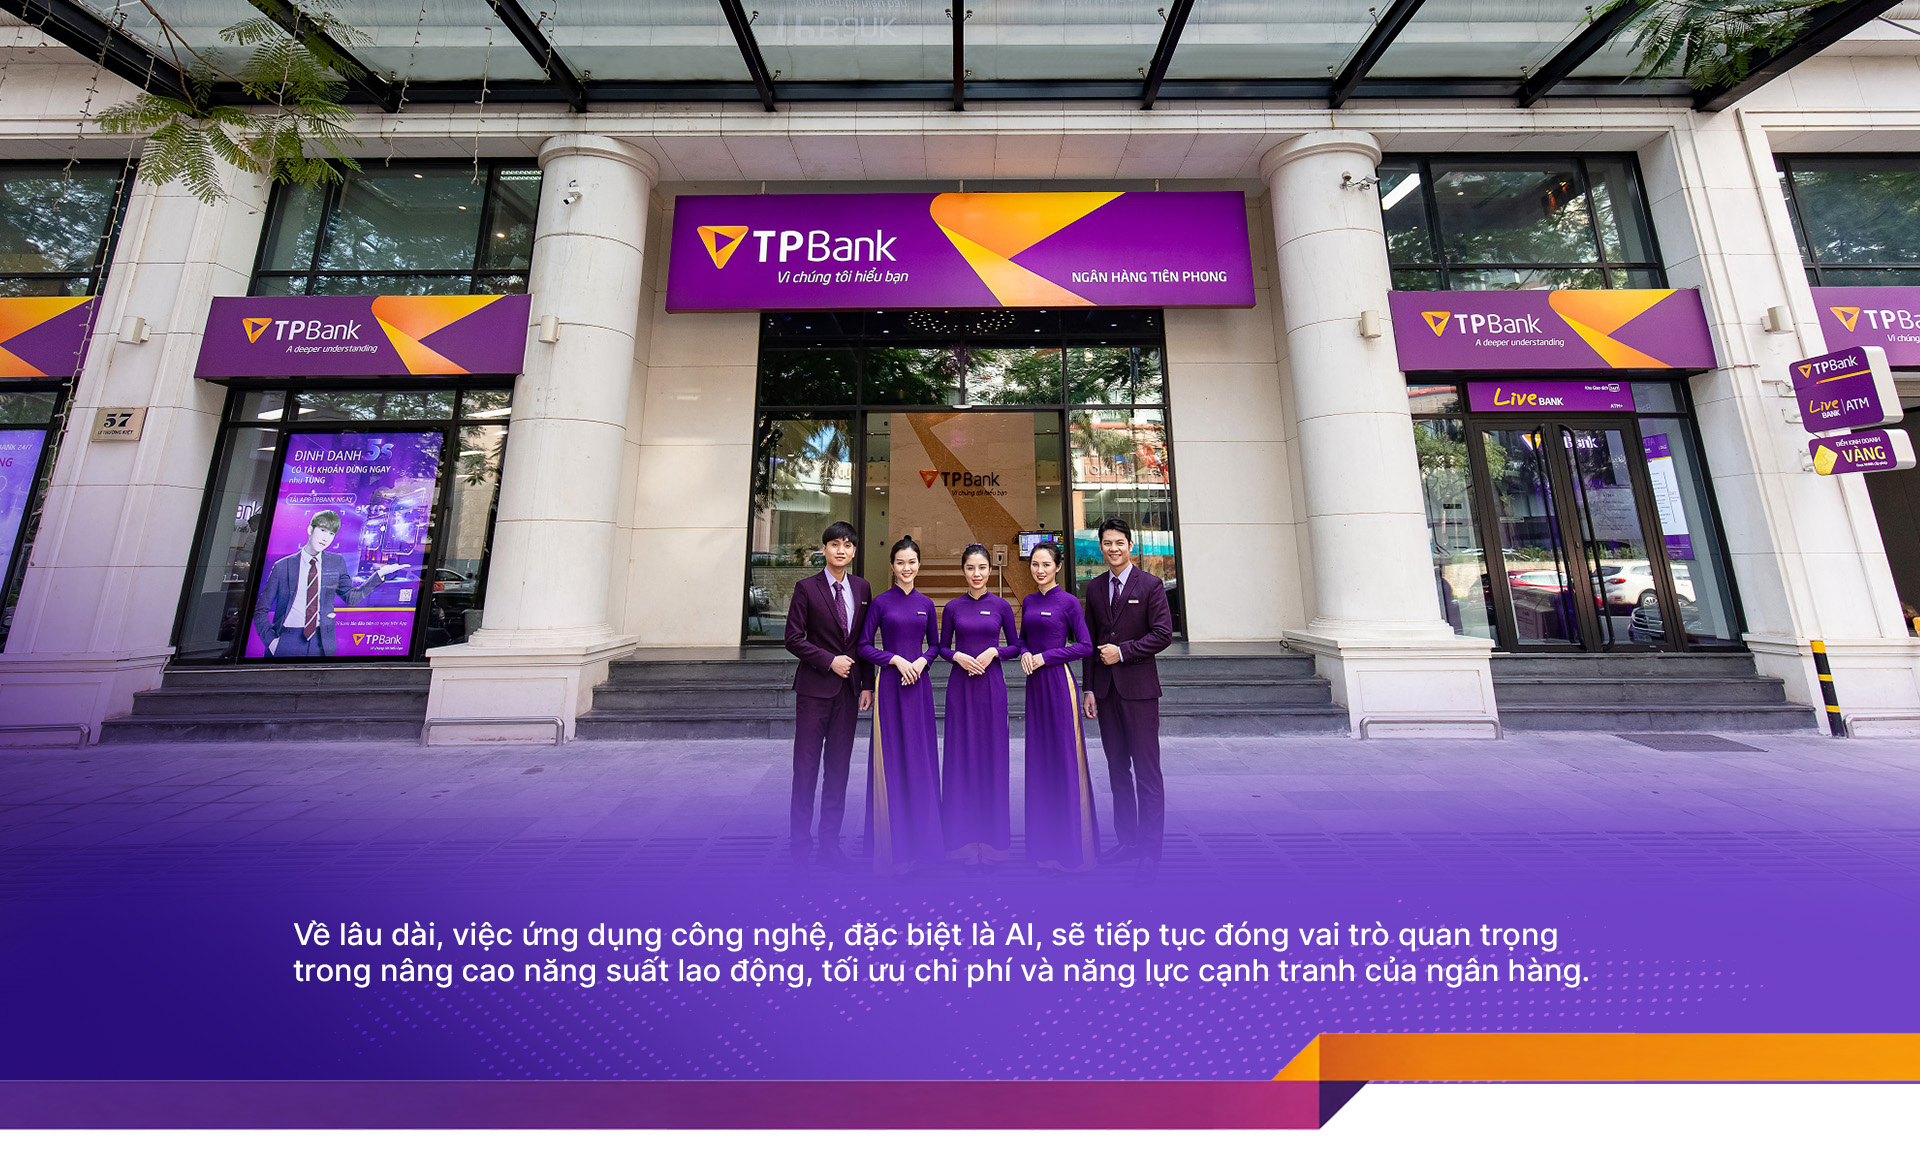
Về lâu dài, việc ứng dụng công nghệ, đặc biệt là AI, sẽ tiếp tục đóng vai trò quan trọng trong nâng cao năng suất lao động, tối ưu chi phí và năng lực cạnh tranh của ngân hàng.
Thêm chuyên mục, tăng trải nghiệm với Tuổi Trẻ Sao
Từ ngày 1-1-2023, Tuổi Trẻ Online giới thiệu Tuổi Trẻ Sao - phiên bản đặc biệt dành riêng cho các thành viên với nhiều chuyên mục và trải nghiệm thú vị, bao gồm: Tư vấn pháp luật, Hỏi chuyện sức khỏe; Xem nhật báo sắc nét trên mạng (E-paper), Tuổi Trẻ Live (trực tiếp các sự kiện thời sự nóng bỏng, hấp dẫn).
Tuổi Trẻ Sao được thiết kế thông thoáng với tất cả các trang, chuyên mục và video đều không có quảng cáo hiển thị, không làm ngắt quãng sự tập trung của bạn đọc.
Bằng cách đóng góp Sao, thành viên Tuổi Trẻ Sao có thể tham gia các hoạt động và tương tác trên nền tảng Tuổi Trẻ Online như tặng Sao cho tác giả và các bài viết yêu thích, đổi quà lưu niệm trong chương trình, đăng ký quảng cáo, mua sắm trực tuyến.
Báo Tuổi Trẻ phát triển Tuổi Trẻ Sao nhằm từng bước nâng cao chất lượng nội dung, tăng khả năng kết nối, tương tác và thực hiện các nội dung mới theo nhu cầu của số đông công chúng.
Chúng tôi hy vọng Tuổi Trẻ Sao sẽ góp phần chăm sóc, phục vụ và mang lại những trải nghiệm mới mẻ, tích cực hơn cho cộng đồng độc giả của Tuổi Trẻ Online.

 Nguồn ưu tiên trên Google



Tối đa: 1500 ký tự
Hiện chưa có bình luận nào, hãy là người đầu tiên bình luận